美日联手干预日元:贝森特与沃伦的三个未答问题
贝森特用一篇X发文把沃伦的追问挡回去,却留下购汇规模、执行汇率、ECB是否提前知会三个空白——这场政治口水战的真正看点,是1998年以来首次美日协调干预的参数至今不透明。

关注日元、日银政策、日美利差与套息交易,说明仓位平仓和流动性变化如何影响外汇、股票、黄金与加密资产。
贝森特用一篇X发文把沃伦的追问挡回去,却留下购汇规模、执行汇率、ECB是否提前知会三个空白——这场政治口水战的真正看点,是1998年以来首次美日协调干预的参数至今不透明。
日本财务省8月28日公布的数据显示,7月30日至8月26日期间,日本货币当局共动用15.39万亿日元(约965亿美元)干预汇市,刷新单轮干预历史纪录,叠加4-5月那一轮的约730亿美元,2026年迄今两轮干预合计已接近1700亿美元。这一规模比"日本是否还在干预"更值得讨论——它意味着日本正以历史罕见的力度,连续两轮压缩USD/JPY的上行空间。
日本央行派被视为"更鹰派"的政策委员田村直树出席 Jackson Hole 而非行长植田,被日经亚洲描述为"unusual move",明确目的是压低市场对 BOJ 利率指引的预期。这一"降级出席"如何重新定价日元、JGB 与跨资产?
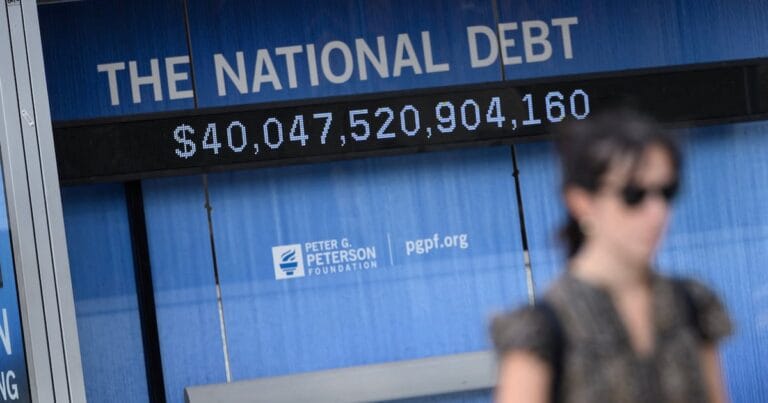
40万亿美元本身不是崩盘信号,真正被市场提前定价的是长端——30年期美债收益率近20年新高、财政部加倍长债回购、Bessent罕见干预日元,三件事同时发生,把美债、美元与跨资产风险偏好压缩进同一张图。
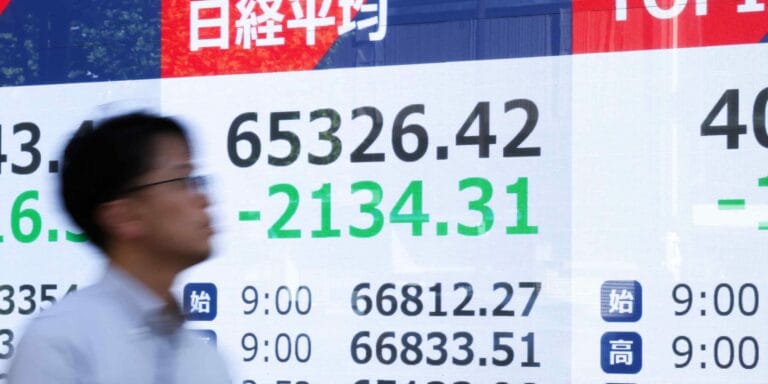
Nikkei Asia报道日股波动率已升至2008年以来最高,背后是AI集中交易、保证金半年翻倍、JGB收益率跳升与寿险浮亏近2000亿美元四股力量叠加。本文在证据边界内拆解对日股、日元、加密与黄金的短期方向。
美元指数在8月18日亚洲早盘维持多月低位,欧元、英镑刷新阶段高点,9月加息隐含概率一周内骤降17个百分点;但霍尔木兹海峡实际上处于关闭状态、伊朗转向进攻性姿态,把避险溢价与财政风险同时塞进市场。本文以Reuters快讯为锚点,拆解美元走弱、原油91美元、长端美债近20年高位、日元卡159.46这四条传导链。
5.216%不只是一场拍卖的结果,是市场向财政部索取通胀+财政双重风险溢价的信号;本文给出短期方向与失效条件。
8月12日日本国债曲线整体上移,2年期JGB收益率创1995年5月以来新高,BOJ九月加息隐含概率在48小时内从66%升至78%,叠加油价上行与美CPI数据窗口,跨市场再定价信号集中释放。
美债长端收益率同时在三个心理位上方运行:30年期名义收益率突破5.20%,为2007年以来最高;30年期TIPS实际收益率站上3%,2008年以来首次;10年期升至4.75%,创18个月新高。本文拆开Trump、贝森特与Warsh三条政策主线,并标出哪些跨资产联动相对确定、哪些只是合理猜测。
Nikkei Asia 8月12日署名评论把美日联合干预日元定性为东京的又一次挫败。本文判断:问题不在干预规模或时点,而在于日本财政与货币组合未真正转向;套息拆仓、美元/日元与跨资产传染是观察重点。