

核心判断:波动率回到2008年水平,问题出在仓位结构
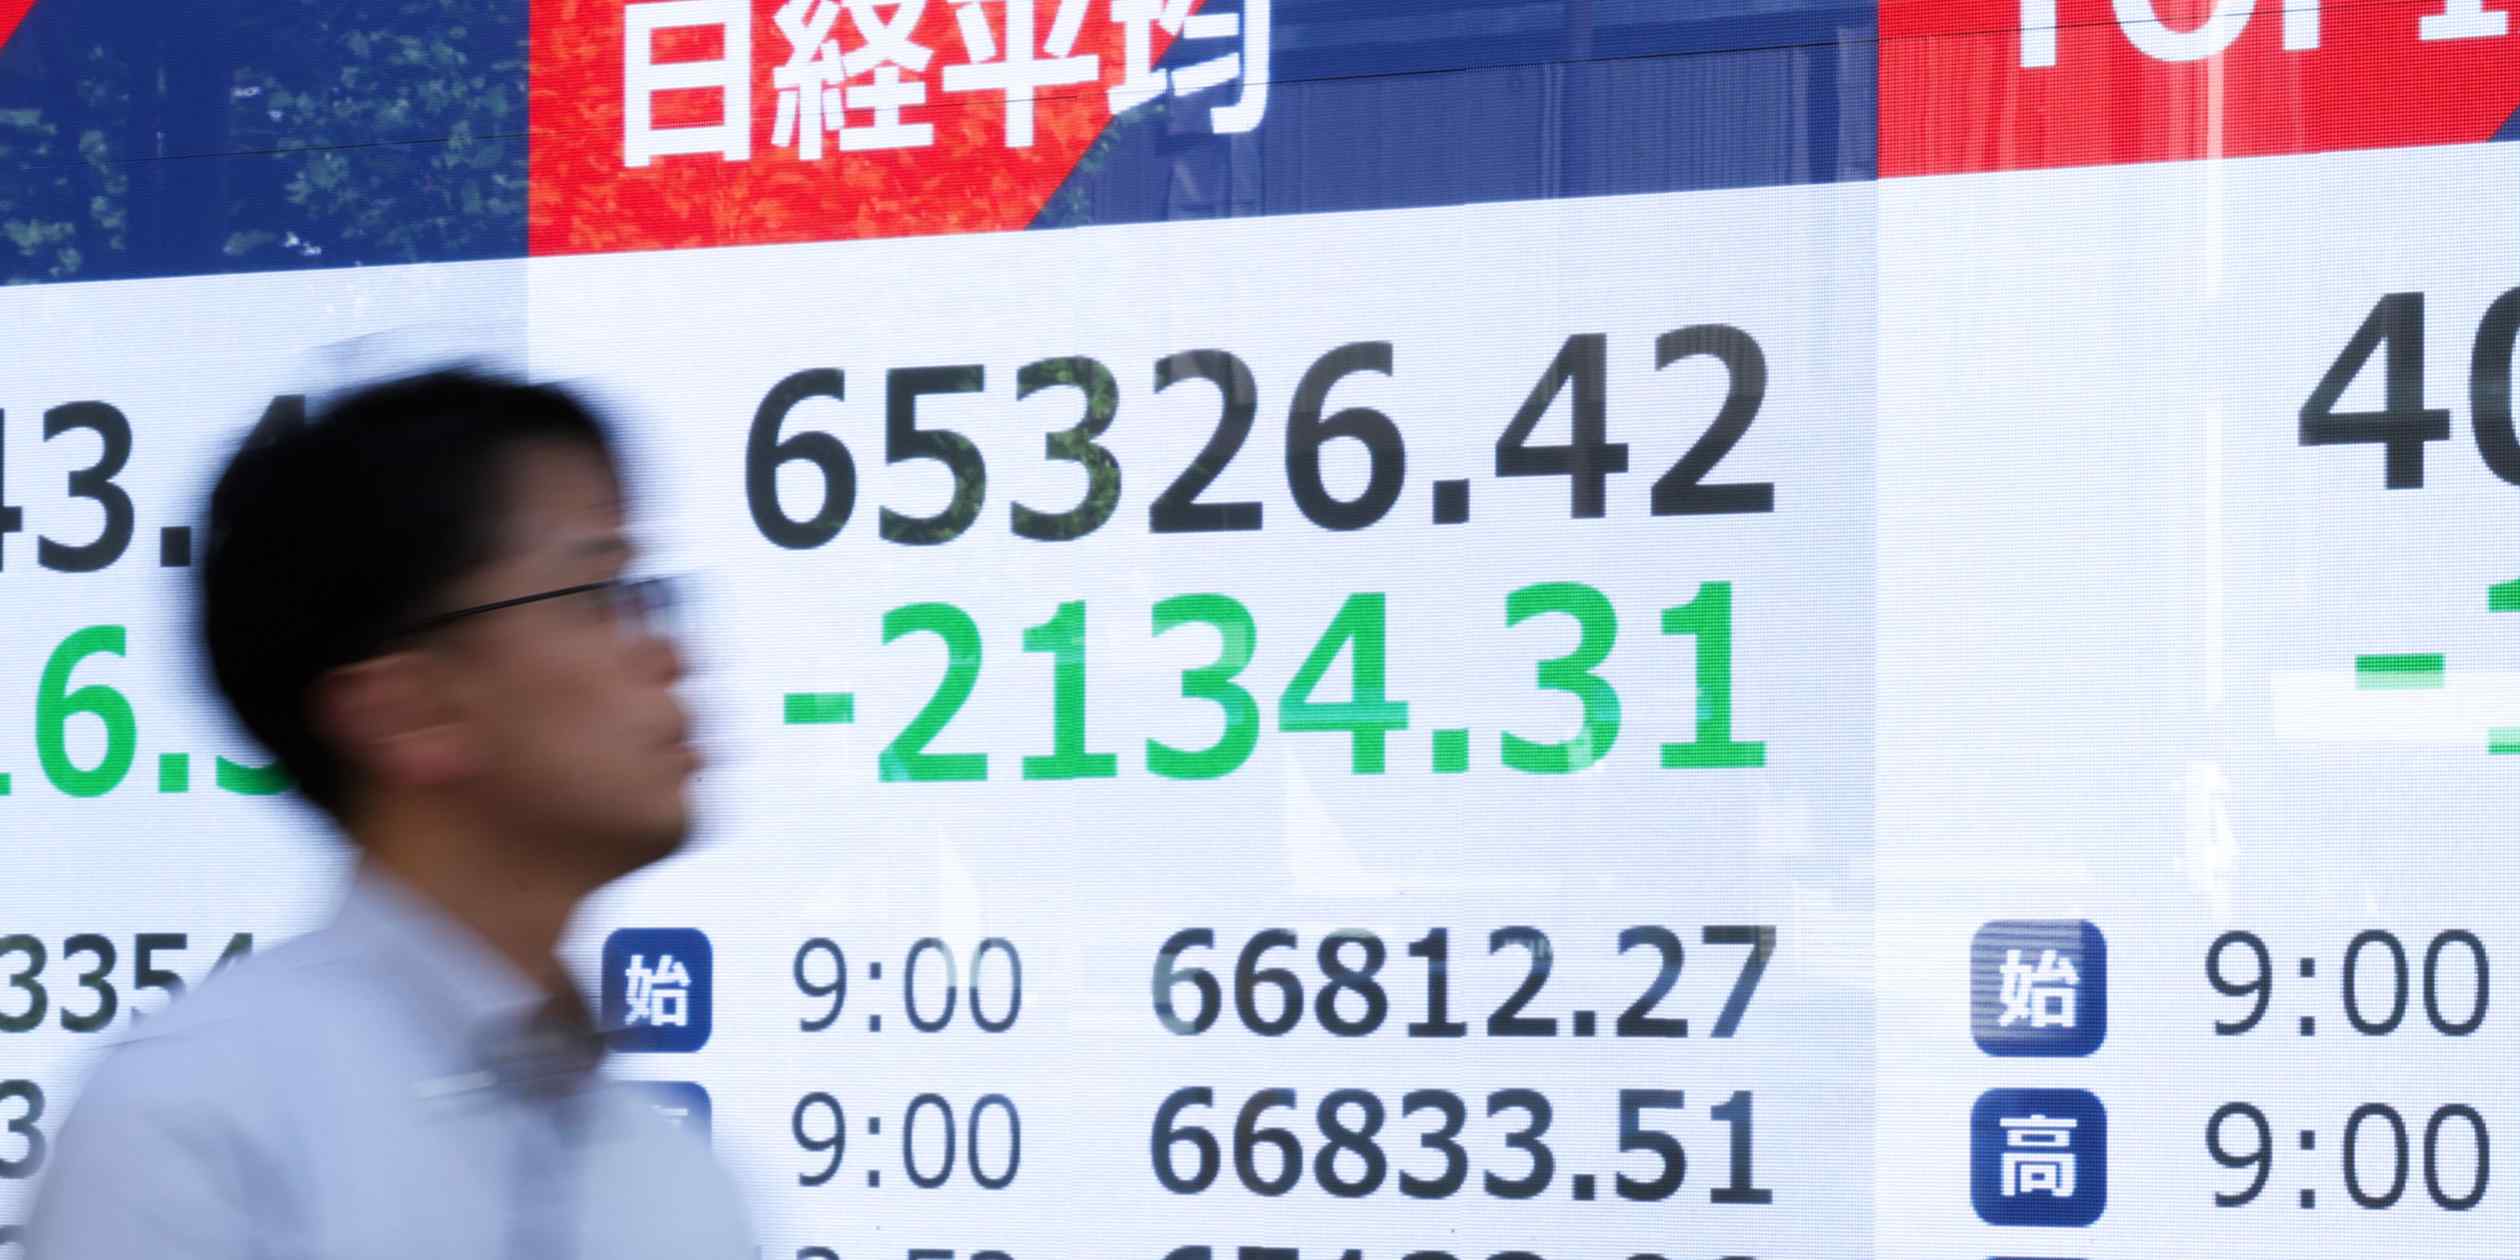
2026年8月19日,日经225单日下跌3%。Nikkei Asia 报道指出,日本股市的波动率已升至2008年全球金融危机以来最高。这并非普通科技股回调,而是AI板块持仓集中、保证金交易半年翻倍、日本国债收益率跳升与寿险浮亏逼近2000亿美元四股力量同时施压的结构性脆弱信号。
仓位结构:AI集中与保证金放大的共振
Nikkei Asia 把这一波动率跳升归因于交易集中于AI板块并放大价格波动。同站报道显示,日本保证金交易余额在六个月内翻倍,其中相当一部分被用于撬动估值已经不低的AI标的。
仓位集中加上保证金放大意味着,一旦触发去杠杆,行情会以急涨急跌的形式释放。指数层面的波动率因此会被底层个股的波动率进一步放大。这也是为什么日经225单日3%的跌幅,能对应到波动率跳升至2008年以来最高。
跨市场传染:从日韩芯片链到JGB与寿险
日股波动率上行很少是孤立事件。Nikkei 同组报道明确指出,日本股市的上涨正在被南韩市场的波动所牵制,日韩芯片股的相关性正在抬升。SK海力士宣布286亿美元股票回购计划,更多反映管理人在用资本动作对冲估值波动,而非主动加仓信号。Kioxia相关杠杆ETF若获美方批准,将给已经拥挤的日本芯片交易再叠一层杠杆工具。
同组两个债券侧信号同样关键:日本国债收益率因高市政府预算担忧和对美关系疑虑而跳升;日本寿险公司未实现债券损失已逼近2000亿美元。波动率问题正在从股票市场向债券市场蔓延。当日本国债波动加大、寿险浮亏扩大,日本国内资金会更倾向防御性配置,海外资金则需要重新评估日元资产的整体风险溢价。
市场结论与短期方向
日经225/日本股市(基准方向:bearish,时间范围1-2周)。Nikkei已报道波动率升至2008年以来最高、保证金余额半年翻倍、AI持仓集中三重叠加,短期承压。置信度中等偏低(仅一组Nikkei报道为底)。若日经波动率回落、保证金余额环比下降,悲观判断失效。
日元(基准方向:mixed_with_base_case偏多JPY,时间范围1-4周)。JGB收益率走高叠加寿险浮亏扩大,中长期压缩美元/日元套息空间,方向上利多JPY、利空DXY;短期若保证金去杠杆触发日元买盘,同样利多JPY。但DXY最终方向需要美债收益率配合才能定,置信度偏低。
BTC/ETH与黄金(二阶传导,不给方向)。原文未提供BTC、ETH、黄金当日实际反应数据。基于既有市场逻辑:若日股波动率向美股VIX传染并触发套息拆仓,BTC/ETH作为高Beta资产可能承压、黄金避险需求可能上升,但需以当日实际数据为准,不据此做方向性判断。
美股科技/AI板块(领先信号,短期偏弱)。日韩芯片股相关性抬升是美股科技板块的领先风险信号,但需观察纳斯达克芯片股的具体走势验证,不在本文做方向性结论。
证据边界与待跟踪指标
本文核心事实依据Nikkei Asia当日单组报道。原文未提供具体的波动率数值、保证金余额绝对值、南韩KOSPI具体跌幅;独立可读来源仅同站报道,机构观点与官方数据均未覆盖。因此对加密、黄金与美股不做方向性判断。
下列问题需要等更多数据公布后再做判断:日本30天/60天波动率是否已突破2008年峰值;保证金交易余额的环比变化与杠杆率上限;10年期JGB收益率与美元/日元的同步关系;KOSPI与日经225的滚动相关性是否显著抬升;日本寿险浮亏的月度披露。在这些数据出来之前,不宜把日股波动率直接折算成对加密或黄金的方向性判断。




