

核心判断:Nikkei Asia 2026年8月12日的署名评论(作者 Shigesaburo Okumura)把美日联合干预日元定性为”东京的又一次挫败”。问题不在干预规模或时点,而在于日本政府没有改变支撑弱日元的财政与货币组合。这条线索直接关系到套息交易、美元指数、全球利率与加密市场对日元流动性的敏感度。
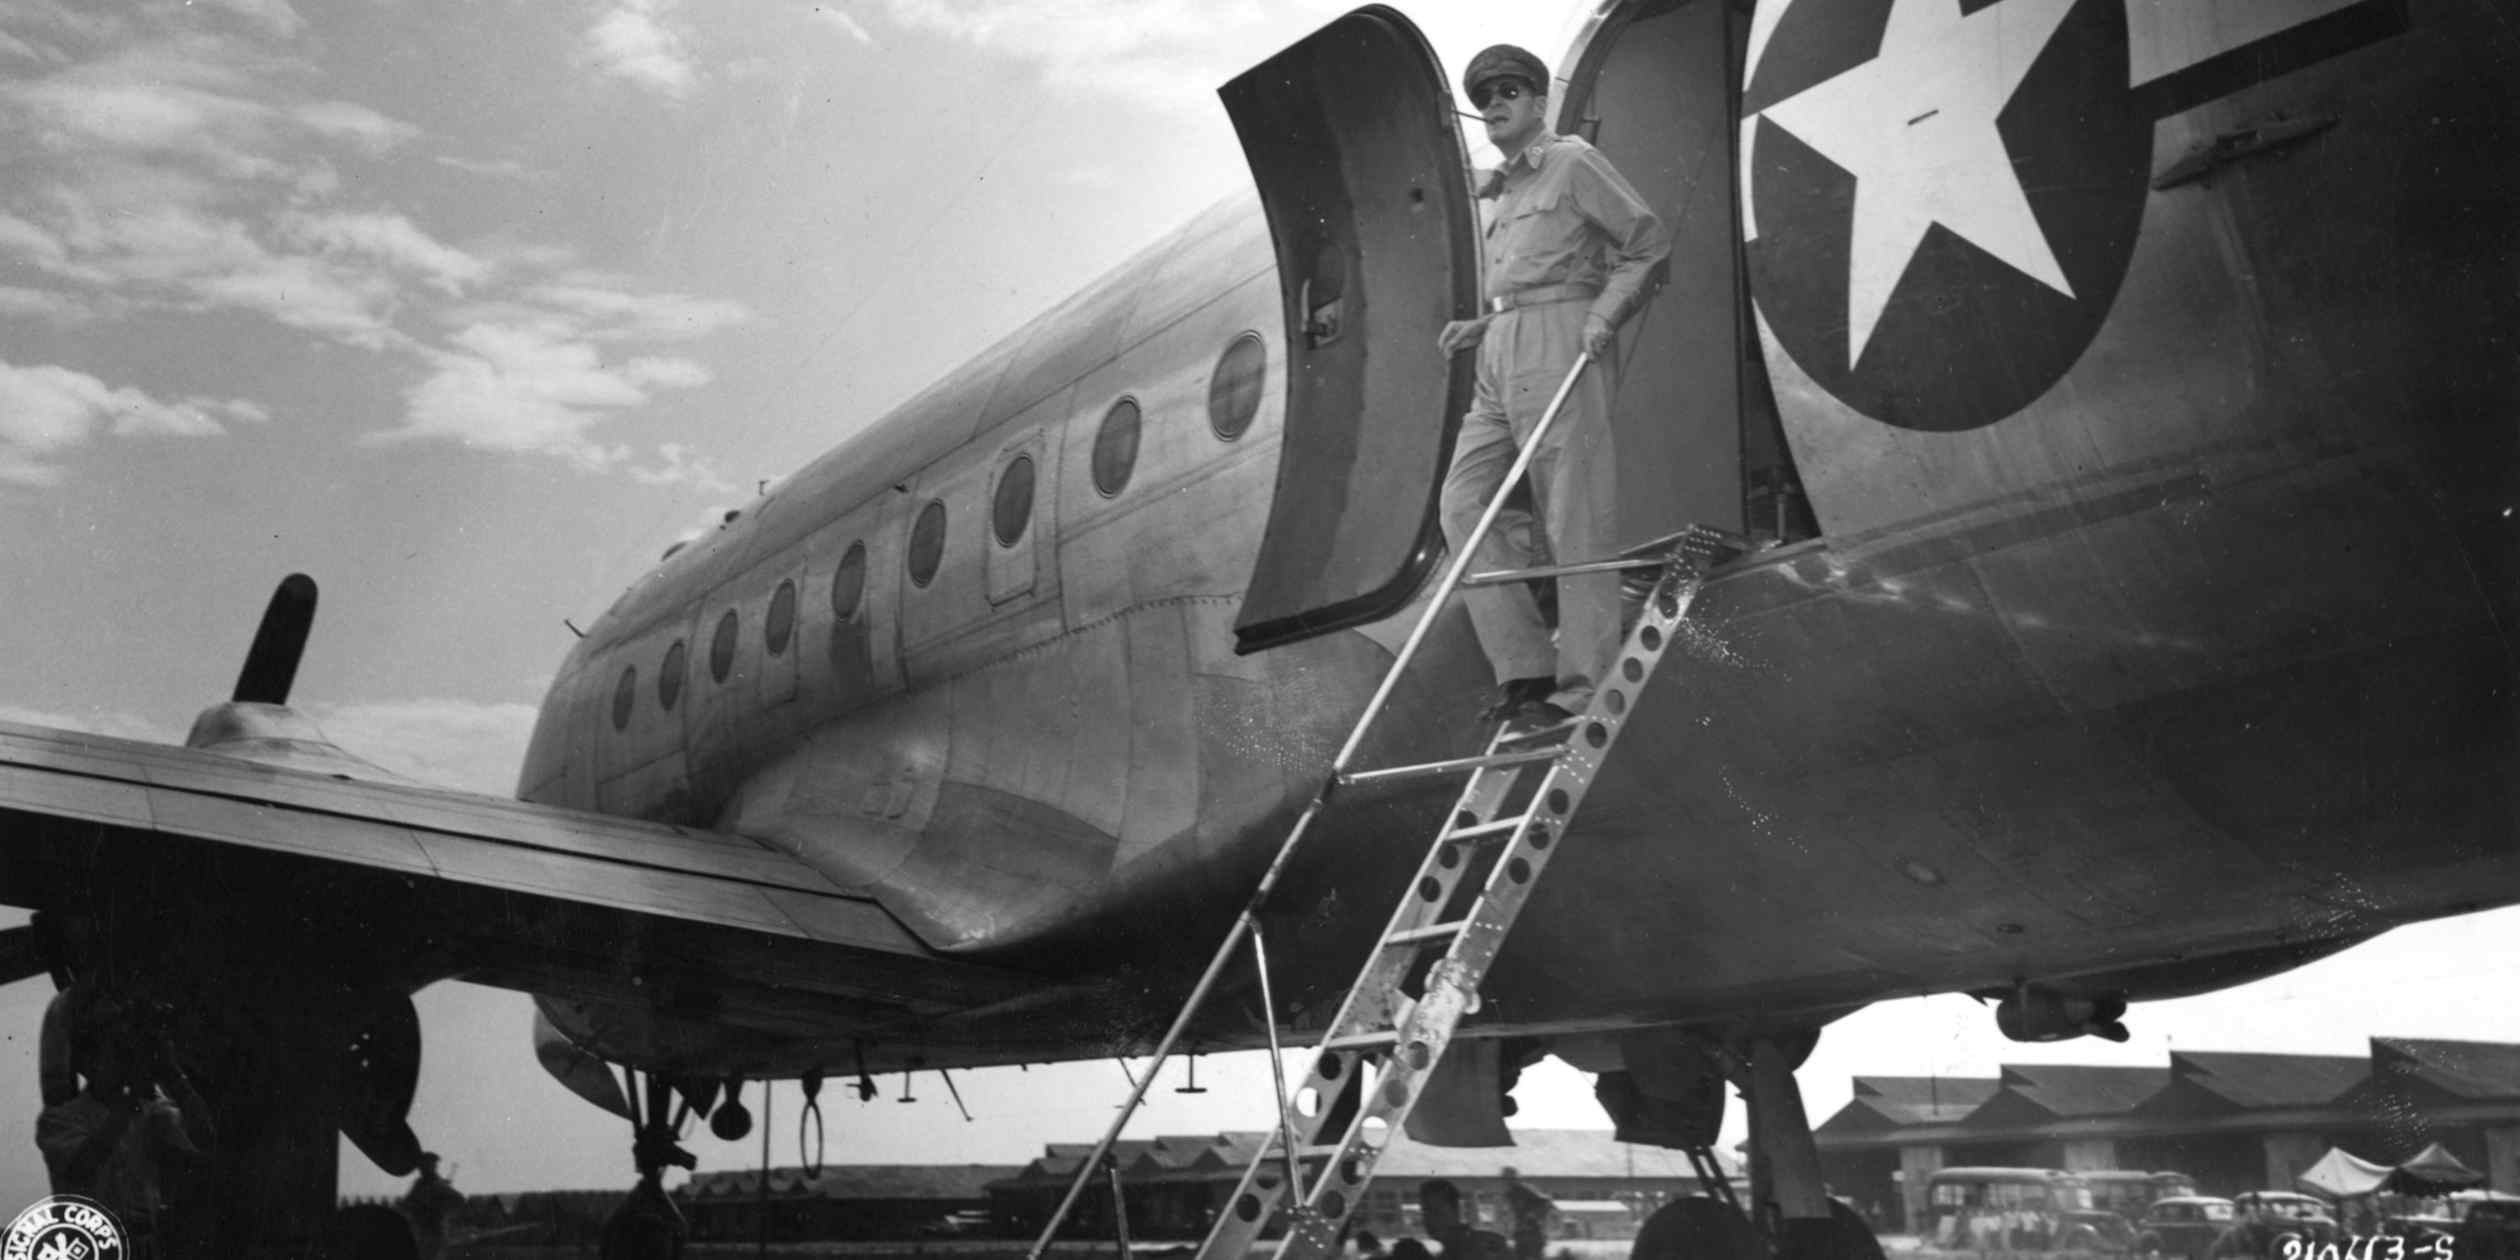
评论以二战后第一生命保险大厦被麦克阿瑟征用为开头,暗示”美国对日本政策仍有制度性影响”。这与同源推荐阅读里”贝森特日元援救附条件”、”日本国债收益率因 BOJ 加息预期上修而被重新定价”、”高市早苗减税方案与美方财政纪律的分歧”几条线索相互呼应:干预不只是外汇操作,更是日美政策协调的副产品。
美日联合干预日元为何被视作挫败
历史上,单纯的外汇干预往往只能改变节奏、不能改变方向——除非伴随国内财政与货币政策的明显转向。当下日本财政侧讨论新一轮减税与刺激计划,央行则面对工资—通胀的二次测试,加息节奏被反复推迟。只要财政维持扩张倾向、央行被迫维持低利率,市场就会持续把日元当成融资货币使用,干预只会被套息交易吸收。Nikkei Asia 同源”Japan-US yen intervention seen just buying time against Tokyo’s loose stance”一文也直接点出,美日联合干预只是在为东京宽松立场争取时间。
同源报道还显示市场已经在用脚投票:日本 10 年期国债收益率因 BOJ 加息预期上修而被重新定价。外汇与债券两条曲线的反应快慢,成为判断政策可信度的最直接指标——债市的反应通常比汇市更快,上一次历史性单日干预也同样呈现”债市先动、汇市后跟”的节奏。
美国财政介入的”附带条件”
Nikkei 同源”Five reasons why Bessent’s yen rescue comes with strings attached”一文把”贝森特日元援救”描述为附带条件的一次协调:美国希望日本在财政纪律和利率路径上靠拢美国政策方向,而不是单纯释放美元流动性。换句话说,干预是美国对日本政策方向的”奖励”,也是对日本政策再调整的预期管理。
这一点也解释了为什么美方选择用欧元等非美元货币结算部分日元干预——刻意把汇率问题与美元流动性松绑,避免给市场”美联储被迫宽松”的误读。如果日本不改变财政与货币组合,美元/日元在干预后回到区间的概率会大幅下降;反过来,如果日本被迫加快加息、收紧财政,美元/日元才会出现趋势性下行。从机制上看,贝森特的”援救”实质上是把美联储 FIMA 工具与汇率工具同时摆上谈判桌,用金融外交逼日本做财政与利率的取舍。
套息拆仓与跨资产传染
如果日银在 2026 年底前被迫加快加息、美日利差进一步收窄,依赖日元融资的 carry trade 会面临拆仓压力。外汇市场的第一层反馈是美元/日元下行,第二层是全球利率曲线重新分化:日本国债收益率上行、美国国债收益率因避险买盘而下行。
这种组合下,黄金作为避险资产和实际利率反向受益;美股特别是高估值的科技股面临风险偏好同步走弱;对加密市场来说,日本机构投资者在现货比特币和以太坊上的配置可能被动调整,短线资金面会出现压力——但目前没有直接证据显示本周已经发生这种调整,应当作为风险情景而非既成事实对待。
市场结论与短期方向
本文给出的核心资产短期方向基于 Nikkei Asia 2026年8月12日署名评论的判断,叠加同源 Read Next 标题所反映的市场再定价。所有跨资产结论都建立在”日本政策组合是否实质调整”这一前置假设之上,方向、时间范围与失效条件如下。
- 美元/日元(USD/JPY):短期偏强(基准方向 bullish),1-3 个月内在 160 一线附近维持高位震荡。只要日本财政与货币组合不发生硬证据级别的转向,干预只会被套息交易吸收。失效条件:日本政府推出明确的财政紧缩方案、BOJ 9 月议息会议释放鹰派线索、美财政部以联合声明形式背书更大规模干预并配合美元流动性放松。
- 日本 10 年期国债收益率:偏多(bullish for yield),加息预期已被市场提前定价,债市反应领先汇市。如果 BOJ 9 月再给鹰派措辞,收益率仍有进一步上行空间。失效条件:全球避险事件压低日债收益率,或美日政策协调被市场读作”美联储被迫宽松”。
- 黄金:温和偏多(bullish with conditions),在美元/日元走弱 + 美日利差收窄 + 避险买盘三因素叠加时具备相对配置价值;但前提是日本政策再调整真的发生,目前仍为情景假设。失效条件:美联储转鹰、美元指数走强、实际利率反弹。
- 美股(纳指、AI 主题股):短期受美日协调带来的美元流动性预期支撑,但中期面临套息拆仓传导;方向上更接近 mixed_with_base_case,基准情景是高位震荡偏弱。失效条件:日本财政与货币组合快速收紧、避险情绪进一步上升,或纳指自身财报季带来强于预期的盈利。
- 加密市场(BTC、ETH):本周无直接证据显示资金面已被套息拆仓影响,决策标为 hold;只有当日本机构在现货配置上出现被动减仓的硬数据出现,才转入 bearish。失效条件:BOJ 提前加息且日本国债收益率快速突破关键位、美股同步走弱引发跨资产风险偏好收缩。
需要再次强调:本文结论的置信度受限于证据基础。”美日联合干预日元是挫败”是 Nikkei Asia 署名作者的政策判断,不是已经发生的市场事实;所有跨资产情景都建立在”日本政策再调整兑现”这一前置假设之上,读者应据此校准对各资产方向的信任度。
证据边界与下一步观察
本文主要证据来自 Nikkei Asia 2026 年 8 月 12 日的署名评论正文(仅开头段落)以及同源 Read Next 的标题清单,未获取 BOJ 行长讲话原文、美财政部正式声明、日本财务省本次干预金额等一手数据。文章中关于”6.28 万亿日元历史性单日干预””欧元结算””FIMA 扩容”等细节均链接到 Labbitx 站内更早的相关报道,读者可据此补充背景,但本文不把这些数据当作本次干预的实证。
下一步值得跟踪的信号包括:日本财务省每月公布的干预账户余额变化、日本 10 年期国债收益率能否突破关键位、美元/日元在 160 一线附近的反应、BOJ 9 月议息会议对工资—通胀的措辞变化,以及美财政部是否就汇率协调发表联合声明。




