日本长债收益率破3%:高利率重新约束资本流向
日经亚洲评论作者Setsuo Otsuka撰文指出,日本30年长债收益率破3%意味着利率重新具备筛选投资的功能。本文梳理这一信号如何传导到企业融资、养老金配置、日元与套息交易,并给出短期方向判断与证据边界。

关注日元、日银政策、日美利差与套息交易,说明仓位平仓和流动性变化如何影响外汇、股票、黄金与加密资产。
日经亚洲评论作者Setsuo Otsuka撰文指出,日本30年长债收益率破3%意味着利率重新具备筛选投资的功能。本文梳理这一信号如何传导到企业融资、养老金配置、日元与套息交易,并给出短期方向判断与证据边界。
2026年9月1日《卫报》社论把当前行情描述为海湾通胀外溢触发的全球债市抛售:美财长贝森特以协助稳定日元为筹码,要求日本政府削减支出并转向加息;美联储主席凯文·沃什已在Jackson Hole明确加息信号。日本持有逾1万亿美元美债,使这场博弈具备跨市场含义。
日本FY2027预算请求规模定格在约143万亿日元,刷新历史纪录。真正影响市场的不是金额本身,而是高市内阁同步取消对危机支出与增长投资的上限,并把偿债支出推至2290亿美元。

MAS 在 2025/2026 年度报告中将 AI 资本开支依赖与能源价格上行并列为全球金融稳定两大风险,4 月与 7 月连续以 S$NEER 升值抗通胀,并自 8 月 1 日起取消基金 5% 实物黄金上限,亚洲黄金清算格局与汇率传导线由此被改写。
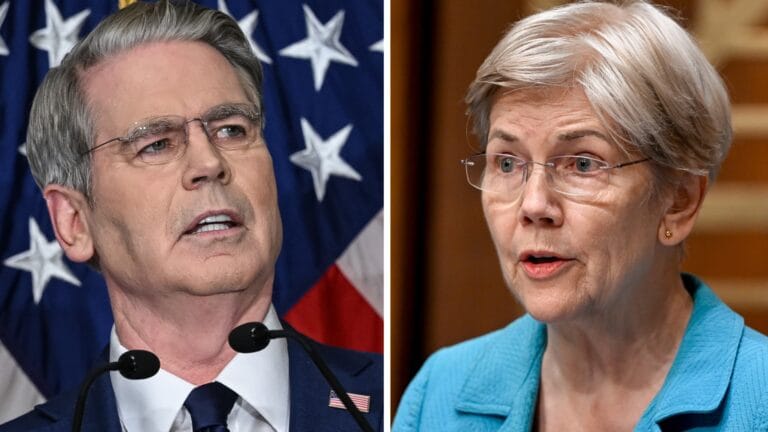
贝森特用一篇X发文把沃伦的追问挡回去,却留下购汇规模、执行汇率、ECB是否提前知会三个空白——这场政治口水战的真正看点,是1998年以来首次美日协调干预的参数至今不透明。
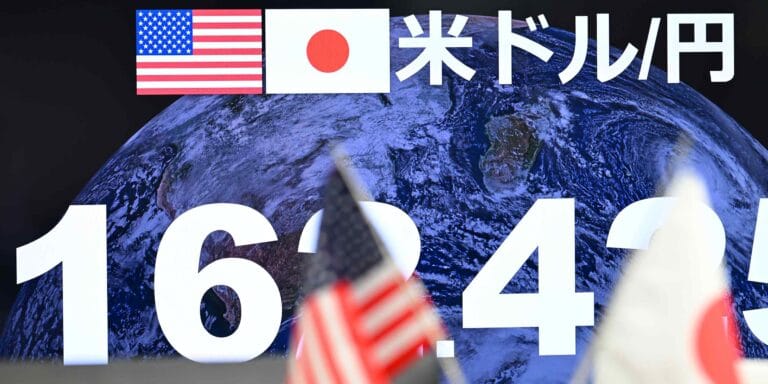
日本财务省8月28日公布的数据显示,7月30日至8月26日期间,日本货币当局共动用15.39万亿日元(约965亿美元)干预汇市,刷新单轮干预历史纪录,叠加4-5月那一轮的约730亿美元,2026年迄今两轮干预合计已接近1700亿美元。这一规模比"日本是否还在干预"更值得讨论——它意味着日本正以历史罕见的力度,连续两轮压缩USD/JPY的上行空间。
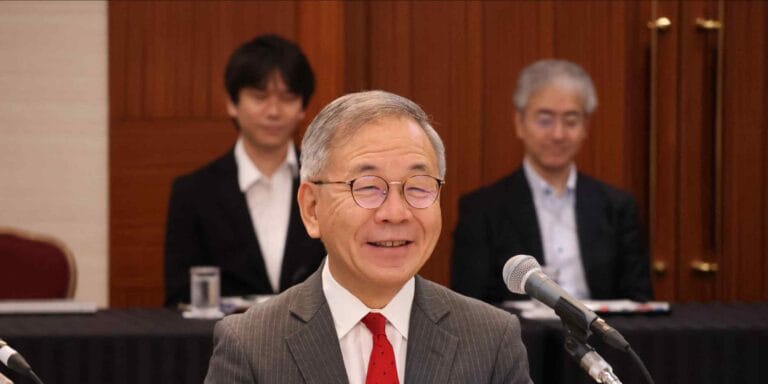
日本央行派被视为"更鹰派"的政策委员田村直树出席 Jackson Hole 而非行长植田,被日经亚洲描述为"unusual move",明确目的是压低市场对 BOJ 利率指引的预期。这一"降级出席"如何重新定价日元、JGB 与跨资产?
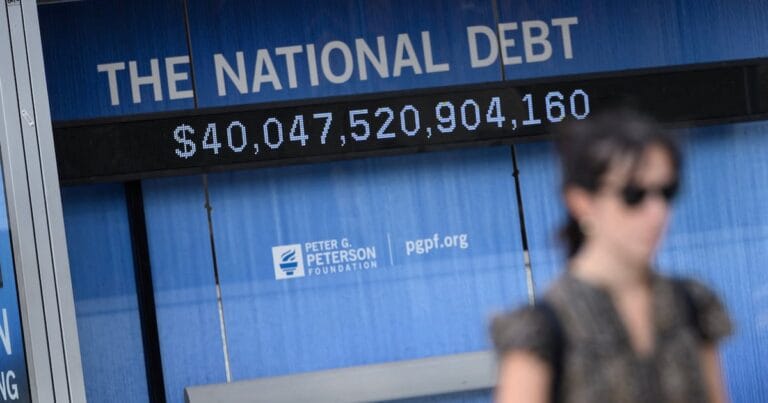
40万亿美元本身不是崩盘信号,真正被市场提前定价的是长端——30年期美债收益率近20年新高、财政部加倍长债回购、Bessent罕见干预日元,三件事同时发生,把美债、美元与跨资产风险偏好压缩进同一张图。
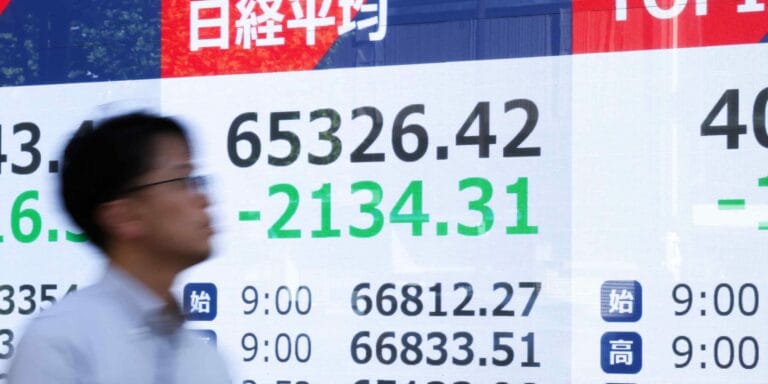
Nikkei Asia报道日股波动率已升至2008年以来最高,背后是AI集中交易、保证金半年翻倍、JGB收益率跳升与寿险浮亏近2000亿美元四股力量叠加。本文在证据边界内拆解对日股、日元、加密与黄金的短期方向。
美元指数在8月18日亚洲早盘维持多月低位,欧元、英镑刷新阶段高点,9月加息隐含概率一周内骤降17个百分点;但霍尔木兹海峡实际上处于关闭状态、伊朗转向进攻性姿态,把避险溢价与财政风险同时塞进市场。本文以Reuters快讯为锚点,拆解美元走弱、原油91美元、长端美债近20年高位、日元卡159.46这四条传导链。