30年期美债收益率5.216%中标:25年新高背后的财政、通胀与跨资产含义
5.216%不只是一场拍卖的结果,是市场向财政部索取通胀+财政双重风险溢价的信号;本文给出短期方向与失效条件。

关注日元、日银政策、日美利差与套息交易,说明仓位平仓和流动性变化如何影响外汇、股票、黄金与加密资产。
5.216%不只是一场拍卖的结果,是市场向财政部索取通胀+财政双重风险溢价的信号;本文给出短期方向与失效条件。
8月12日日本国债曲线整体上移,2年期JGB收益率创1995年5月以来新高,BOJ九月加息隐含概率在48小时内从66%升至78%,叠加油价上行与美CPI数据窗口,跨市场再定价信号集中释放。
美债长端收益率同时在三个心理位上方运行:30年期名义收益率突破5.20%,为2007年以来最高;30年期TIPS实际收益率站上3%,2008年以来首次;10年期升至4.75%,创18个月新高。本文拆开Trump、贝森特与Warsh三条政策主线,并标出哪些跨资产联动相对确定、哪些只是合理猜测。
Nikkei Asia 8月12日署名评论把美日联合干预日元定性为东京的又一次挫败。本文判断:问题不在干预规模或时点,而在于日本财政与货币组合未真正转向;套息拆仓、美元/日元与跨资产传染是观察重点。
RBA按兵不动却把加息门半开着,澳元和澳债却走出了'鸽派反应'。这种政策表态与资产价格的背离,是今天这篇快评的起点。
伊朗议会官员"无军事解决方案"表态压低霍尔木兹海峡复航预期,比特币在ETF周度净流入8.65亿美元的同时跌破64500美元,WTI原油近5%跳涨、USD/JPY逼近160。本文拆解同一冲击如何同时扰动油价、风险偏好与套息逻辑,并给出四类资产的短期方向判断与失效条件。
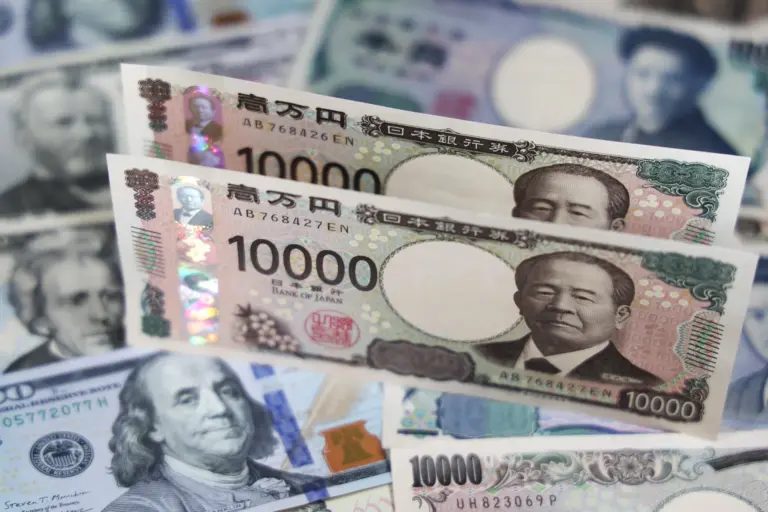
日本财务省8月7日披露,4月30日单日日元干预规模达6.28万亿日元(约396亿美元),刷新历史纪录。但日元在干预后从160.72短暂回升至约155,7月又跌至40年新低163下方,触发美日联合干预并动用欧元买日元。本期从外汇干预规模、美联储美元流动性工具、美日协调争议、跨资产传导四个角度展开分析。

ABC News 援引英、澳退役将领与国防学院专家的判断,霍尔木兹海峡的扫雷是"以月计"、耗资数亿美元的工程。文章不预测具体价格,但会给出原油、黄金、美元、美债与 BTC/ETH 的基准方向、传导链与失效条件。
美财政部在7月31日最新一轮日元干预中罕见用欧元而非美元结算,且事先未与ECB沟通。这一动作揭示的是华盛顿对美债收益率的隐性偏好,以及美联储美元互换额度正在被纳入日本干预工具箱。
Bessent正在推动美联储扩大FIMA回购机制,让日本以美债做抵押借入美元干预外汇,而不必在现货市场抛售美债;CNBC分析认为主席Warsh在国际金融议题上更倾向配合财政部,但FOMC内部支持度仍不明,美联储拒绝评论、财政部未回应。