

核心判断
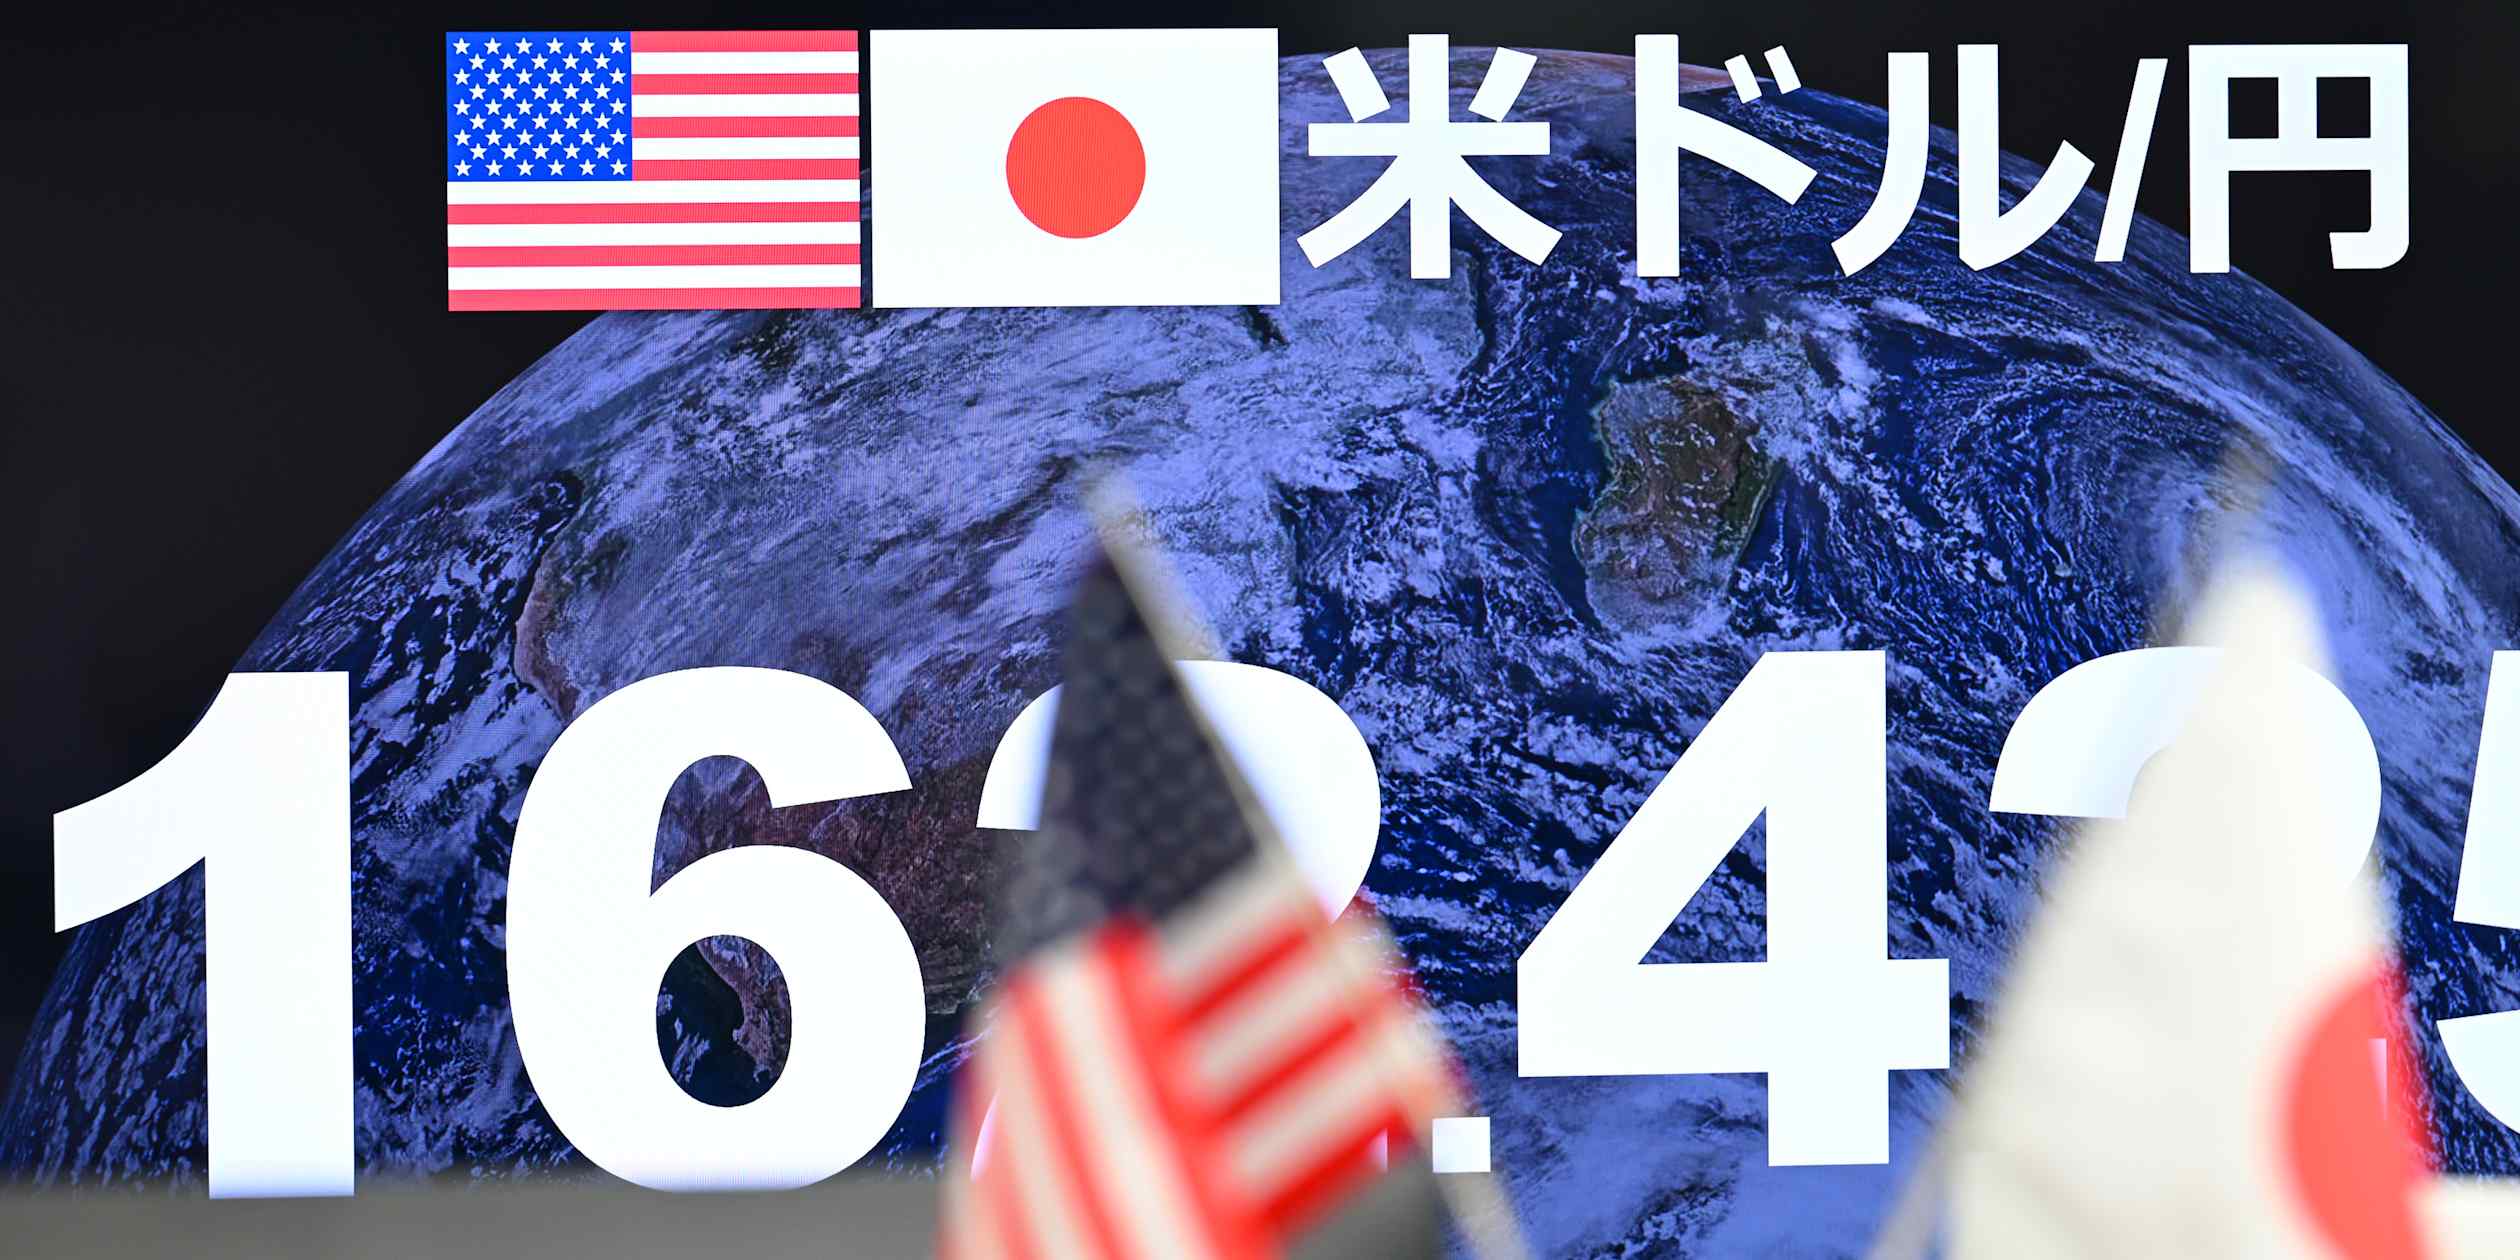
日本财务省8月28日公布的数据显示,7月30日至8月26日期间,日本货币当局共动用15.39万亿日元(约965亿美元)干预汇市,刷新单轮干预规模的历史纪录;叠加4-5月那一轮的约730亿美元,2026年迄今两轮干预合计已接近1700亿美元。这笔数字本身比”日本是否还在干预”更值得讨论——它说明日本正在以历史罕见的力度,连续两轮压缩USD/JPY的上行空间,并在这个过程中实质性地消耗外汇储备。
15.39万亿日元:单轮规模意味着官方在”用真金白银说话”
按官方披露口径,15.39万亿日元(约965亿美元)是单轮干预的历史最大规模,远高于2022年9-10月那轮约9.2万亿日元的水平。规模之所以重要,是因为它直接对应两件事:第一,日本财务省愿意在多长时间内承受外储下降速度;第二,市场会把这一数字换算成USD/JPY未来上行被”政策兜底”的天花板位置。当单轮规模比上一轮高出近70%时,意味着官方在明确告诉空头——单纯的carry和利差逻辑已经不能让日元进一步走弱,但官方也不会承诺一个具体的目标位。换言之,这是一次”扩大火力”的操作,不是”改变方向”的操作。
年内两轮合计1700亿美元:外储和美债持仓的压力测试
如果把4-5月的约730亿美元和7-8月的约965亿美元相加,2026年两轮干预合计已达约1700亿美元,逼近外界长期估算的日本”心理线”区间。需要注意,干预资金的来源是日本持有的外储资产,其中美国国债占比最大。Nikkei Asia同组稿件中提到,美国财政部的回购操作已经被市场视为下一次日元干预的”先行信号”——即日方抛美债、美方做市承接的链条,比2022年那轮更常态化。对持有JGB的投资者来说,干预回收日元客观上会减少日本投资人的美元计价资产总规模,长期可能压低其对海外资产的配置比例,这一变化在外汇存款创新高与海外资产配置分化的报道中已经能看出端倪。
套息交易拆解:USD/JPY的”政策底”在哪里
日元干预之所以牵动全球市场,核心是套息交易(carry trade)。2022年那轮干预之所以让全球风险资产剧烈动荡,是因为日元急速升值触发了套息头寸的强制平仓,间接造成美股科技股和加密资产同步下跌。本轮干预发生在USD/JPY已经在政策预期内的高位震荡阶段,节奏更像是”边打边谈”,而非一次性升值。从这个角度看,套息交易面临的风险不是”突然反转”,而是USD/JPY的波动区间被人为压窄、carry回报被持续压缩——这会逐步抬高套息交易的盈亏平衡线,而不是制造一次性崩盘。对依赖日元融资进行海外配置的carry头寸而言,最直接的变化是策略容错率下降,而非爆仓压力骤升。
黄金、美股科技与加密资产的外溢
从资产传染路径看,960亿美元的官方购日元大致对应同等规模的美元抛售压力,这对DXY构成中长期的边际压制,进而利好以美元计价的黄金和抗通胀资产——这一跨资产联动在美债收益率下行下的跨资产分化中已有类似先例。但单日影响被外储变化和市场预期吸收后,对现货金价的直接冲击有限,更可能体现为黄金波动率的下行与中枢的抬升。美股科技股方面,套息拆解的潜在影响大于干预本身——如果日本官方持续以这个规模干预,外资对美股特别是高估值科技股的carry-driven买入会减少,相关性会从”汇率—股市”的强联动,转为”流动性预期—估值”的弱联动。加密资产(BTC、ETH)历史上对日元流动性变化敏感,但本轮需要警惕的是”政策天花板”叙事而非”汇率冲击”叙事:USD/JPY在高位震荡,对加密资产而言更可能形成”美元流动性预期转弱”的中期顺风,而非短期爆拉。
市场结论与短期方向
综合干预规模、节奏与外储消耗速度,1-3个月时间范围内主要资产的方向判断如下:
- USD/JPY:基准方向偏弱。单轮规模创新高已向市场明示官方压制上行的政策决心,进一步创新高的政策天花板被显著压低;若USD/JPY冲击关键阻力位而美联储政策不出现明显鸽派转向,官方再次入场干预的概率不低。
- 美元指数(DXY):中长期面临边际压制,但短期走势仍以美联储政策与美债利差为主导。约965亿美元的美元抛压在数据公布后已被市场预期吸收,单日直接冲击有限。
- 黄金:中期偏顺风。DXY边际压制叠加外储多元化叙事,对以美元计价的黄金构成支撑;更可能体现为波动率下行与中枢抬升,而非单日拉升。
- BTC/ETH:基准方向偏多但缺乏短期催化剂。美元流动性边际宽松是中期顺风,但单轮规模不构成短期拉升逻辑;更可能体现在波动率与外资持仓结构上,而非价格爆拉。
- 美股科技股:中期面临carry-driven买盘减少的潜在压力,但短期路径温和;最大风险来自套息拆解的渐进式压缩,而非一次性日元升值事件。
判断失效条件:若美联储意外鹰派导致美日利差重新走阔,或美国长债收益率明显上行令日本抛售美债的边际成本上升,官方干预的频率与规模可能下降,USD/JPY政策天花板也会随之抬升。需要说明的是,本稿件主要依据Nikkei Asia对日本财务省一手数据的报道,对市场反应的描述主要基于历史干预经验与逻辑推演,并非来自二次独立信源的具体数据或机构观点;后续值得跟踪的信号包括财务省9月初外储构成披露、USD/JPY关键阻力位附近的官方干预节奏、美国财政部国债拍卖与回购操作中的协同痕迹,以及南韩、东南亚是否出现同方向协同干预。在单轮规模已被官方主动披露至历史最高位的背景下,下一轮干预是否真的发生,比上一轮的金额本身更值得交易者提前定价。
资料来源




