美联储7月会议纪要:通胀担忧加深,加息阵营扩大至近年高位
美联储7月28-29日会议纪要释放明确鹰派信号:'数位'官员在会议中已支持加息,'许多'官员认为若通胀不向2%目标回落就需要进一步紧缩,票委内部分歧扩大至3位委员在利率决议中投出异议要求升息25基点,纪要中完全没有出现支持降息的措辞,基准利率维持在3.50%-3.75%区间。

集中解读美联储 FOMC 决议、点阵图、会议纪要与官员表态,分析政策预期对美元、美债、黄金、外汇及加密资产的跨市场影响。
美联储7月28-29日会议纪要释放明确鹰派信号:'数位'官员在会议中已支持加息,'许多'官员认为若通胀不向2%目标回落就需要进一步紧缩,票委内部分歧扩大至3位委员在利率决议中投出异议要求升息25基点,纪要中完全没有出现支持降息的措辞,基准利率维持在3.50%-3.75%区间。

Nvidia 财报指引 910 亿美元与华尔街 919 亿预期之间只有 1% 差距,但指引里藏着中国收入清零、75% 毛利率假设、环比增速从 20% 降至 11% 三个真正决定 8 月 26 日盘后反应的变量。
美元指数在8月18日亚洲早盘维持多月低位,欧元、英镑刷新阶段高点,9月加息隐含概率一周内骤降17个百分点;但霍尔木兹海峡实际上处于关闭状态、伊朗转向进攻性姿态,把避险溢价与财政风险同时塞进市场。本文以Reuters快讯为锚点,拆解美元走弱、原油91美元、长端美债近20年高位、日元卡159.46这四条传导链。
30年期美债收益率周一(2026年8月17日)上行3个基点至5.29%,距2007年5.44%峰值仅一步之遥;30年期拍卖中标收益率5.216%创2001年以来同期限最高。本轮长端破位发生在偏弱就业、零售与核心通胀数据背景下,驱动因素已从短端政策预期切换至财政赤字、滞胀粘性与AI企业发债三条结构性线索,跨资产外溢压力上升。
8月17日美伊错过60天外交期限,特朗普同日威胁打击阿曼,美国汽油价格的全美均价升至4.06美元/加仑,创有记录以来8月历史同期新高;布伦特原油从3月112美元/桶回落至85美元/桶附近,仍较一年前高出约30%。能源二次冲击会如何改写通胀路径、美联储降息预期与跨资产定价?
美国7月零售销售创一年多最大跌幅,密歇根8月消费者信心骤降至51,Goolsbee表态偏鸽,现货金价逼近4400美元关口,但油价反弹与持仓结构使回调风险累积。
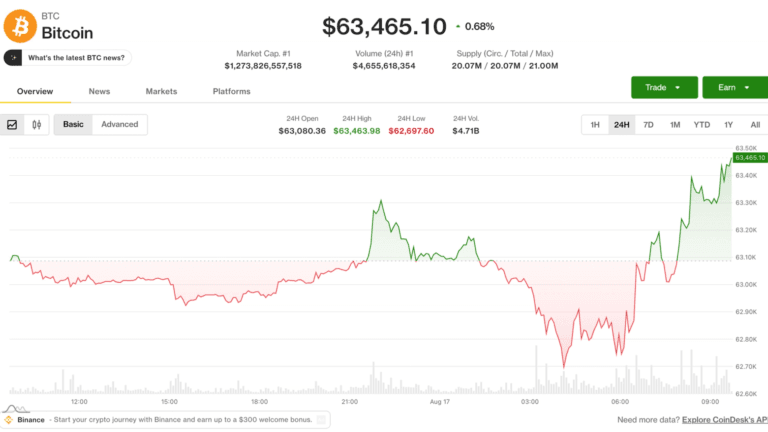
FOMC纪要发布前夜,美元三连阴、9月加息概率从五成降至四分之一,但比特币仍被压在6.3万–6.4万美元区间内周线收阴,宏观利好与币价背离的根源在哪。
7月CPI/PPI双双向「温和」一侧靠拢,让CME FedWatch隐含的9月美联储按兵不动概率从55%跳到67%;与此同时,Intel完成200亿美元股权增发,Nvidia联合六大资管搭建AI客户融资平台,AI资本开支的融资工具从股权走向信贷化,标普500在周四盘中首次突破7800点。
8月14日全球市场收盘呈现"股跌、油涨、利率端重新定价"的混合信号:弱于预期的美国数据削弱美联储9月加息预期,美伊谈判紧张推动原油走高,跨资产波动集中在利率与外汇端。
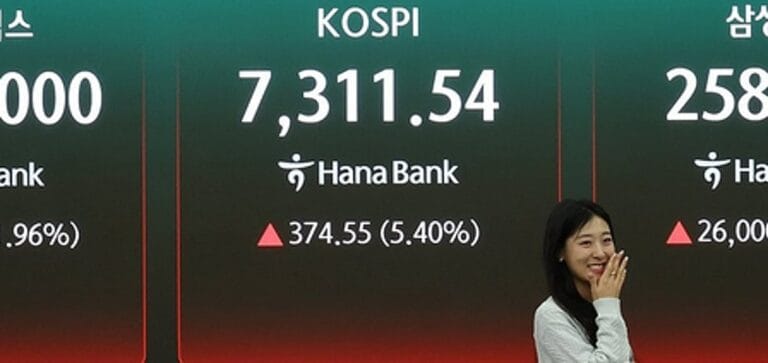
美7月PPI显著放缓、CPI继续降温、7月非农意外转负,三组数据叠加推动市场对9月加息概率的押注从50%回落至不足40%。S&P 500刷新历史新高,纳指创6月以来最强收盘,亚股科技链跟涨,但港股、悉尼逆势走低。联储内部分歧未消,中东油价与Hammack的鹰派表态构成反向风险。