英伟达财报与7月PCE同日落地:日股窄幅等待,跨市场如何提前定价
2026年8月26日亚洲时段,日经225回升0.56%,SoftBank领涨2.71%,市场在英伟达财报与7月PCE同日落地前进入双事件静默期,真正的定价要等当天稍后两份结果。

集中解读美联储 FOMC 决议、点阵图、会议纪要与官员表态,分析政策预期对美元、美债、黄金、外汇及加密资产的跨市场影响。
2026年8月26日亚洲时段,日经225回升0.56%,SoftBank领涨2.71%,市场在英伟达财报与7月PCE同日落地前进入双事件静默期,真正的定价要等当天稍后两份结果。
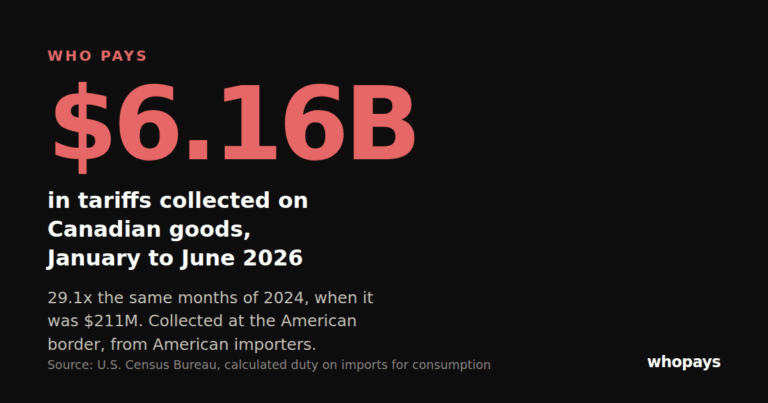
美国人口普查局贸易数据显示,2026年上半年对加拿大商品征缴关税62亿美元,是2024年同期的29倍;9月8日新清单把税目扩容2.9倍,食品和服装首次入列,加方反制同步加码至50%新档。本文从征缴结构、州别暴露、加拿大反制清单三个切面,拆解关税冲击如何传导到美元、利率、黄金与跨市场风险偏好,并给出主要资产的短期方向判断。

美国财政部计划用TGA中约9500亿至1万亿美元现金回购10-30年期国债,9月9日启动,单笔下限翻倍至40亿美元。30年期美债收益率此前已逼近5.3%,联邦债务突破40万亿——这次被称作新版Treasury Twist的操作,是少数可绕过国会直接压低长端利率的财政工具,但并不改变债务总量本身。
10年与30年美债同步回吐3bp,TGA买回叙事与Bessent干预继续压低长端期限溢价;Warsh首次以Fed主席身份出席Jackson Hole,周三PCE与Q2 GDP修正构成短端分水岭,跨资产传导如何映射黄金、美元、美股与加密是本周关键。
8月24日美债长端利率回落并非孤立情绪事件,而是TGA买债计划与Jackson Hole讲话预期共同塑造的等待行情。10年与30年收益率同步下行,但短端反向走陡,曲线陡峭化说明降息交易尚未回归主线,市场正在为周五Warsh的首场Jackson Hole主题演讲重新定价。
本周(8月24日当周)全球市场进入事件密集窗口,五条主线相互嵌套、相互对冲:杰克逊霍尔央行年会上美联储主席 Kevin Warsh 的首份政策定调、美国核心 PCE 数据、Nvidia 周三盘后二季报、韩国与泰国央行同日决议,以及霍尔木兹海峡局势对油价的持续扰动。
BTC周线自2025年11月以来首次收复50周EMA,8月月内涨幅22%为2017年以来同期最佳;本周美联储主席沃什首次杰克逊霍尔亮相、周三7月PCE与美债回购被读作“类YCC”的叙事三线汇合,68K-73K成本区成为判断买盘是否真正确立的关键回踩带。
本周五沃什首次以美联储主席身份在杰克逊霍尔讲话;30万亿美债已先于讲话出现抛压,长端收益率向2007年以来高位逼近。本文给出四种讲话剧本、跨资产传导与48-72小时短期方向判断。

明尼阿波利斯联储主席Kashkari在CBS《Face the Nation》明确表示,美债市场仍在"按它应有的方式"运作,近期美债收益率上行不会左右货币决策,联邦基金利率仍是压通胀的首要工具。

美国即将公布新一轮对伊朗制裁,原油价格却在公告前先行回落。市场并不是在消化'制裁会发生',而是在重新评估可执行性、出口影响深度与已计入的地缘溢价;盘前走弱更像是预期交易阶段的'谨慎等待',而非趋势反转。