

美国7月PPI数据显著放缓且低于预期、6月CPI继续指向通胀降温、以及上周五非农意外转负(减少2.3万)——三组数据正在快速重写市场对美联储9月会议的押注。据报道,利率期货显示9月加息概率已从一周前的50%回落至不足40%。S&P 500刷新历史新高,纳指录得6月以来最高收盘,亚股多数跟涨,但港股与悉尼逆势走低,分化明显。
三组数据同步指向放缓:PPI、CPI、非农如何重写9月加息预期
这一轮美股和亚股的上行,并非单纯由某一份数据驱动,而是”软着陆”叙事被三组数据先后确认后,市场被迫重新定价。报道引述的市场评论直接指出:”几周前,交易员还要为’美联储不应再加息’做论证;现在举证责任翻转,市场想知道的是,什么事件才会迫使美联储重启紧缩。”
对中文读者而言,理解这条链条的关键不是单看PPI读数本身,而是看到”PPI(生产者端)→CPI(消费者端)→就业(需求端)”三个维度同时指向放缓。在此前关于7月PPI对9月加息预期与跨资产定价的讨论中,我们已指出PPI走向是短端利率期货重定价的领先信号;本次数据更关键的是三组数据罕见地同时确认这一方向。
需要提醒的是,纳指的强势更多是”估值重估”而非”盈利惊喜”。在7月PPI公布前的几个交易日,纳指已因前一日CPI数据走高,本次只是把逻辑再做了一次闭环,而非新增信息。
科技股领涨华尔街,亚股分化:Kospi与东京跟涨,港股悉尼逆势走低
报道指出,S&P 500创下历史新高,纳指录得6月以来最高收盘。科技与AI链条是这轮行情的核心受益者——对利率最敏感的久期资产估值被重新上调,同时AI主题的盈利预期继续支撑。东京都出现明显跟涨:Kioxia、Advantest、Sony等芯片股跳涨,软银单日上涨约4%。
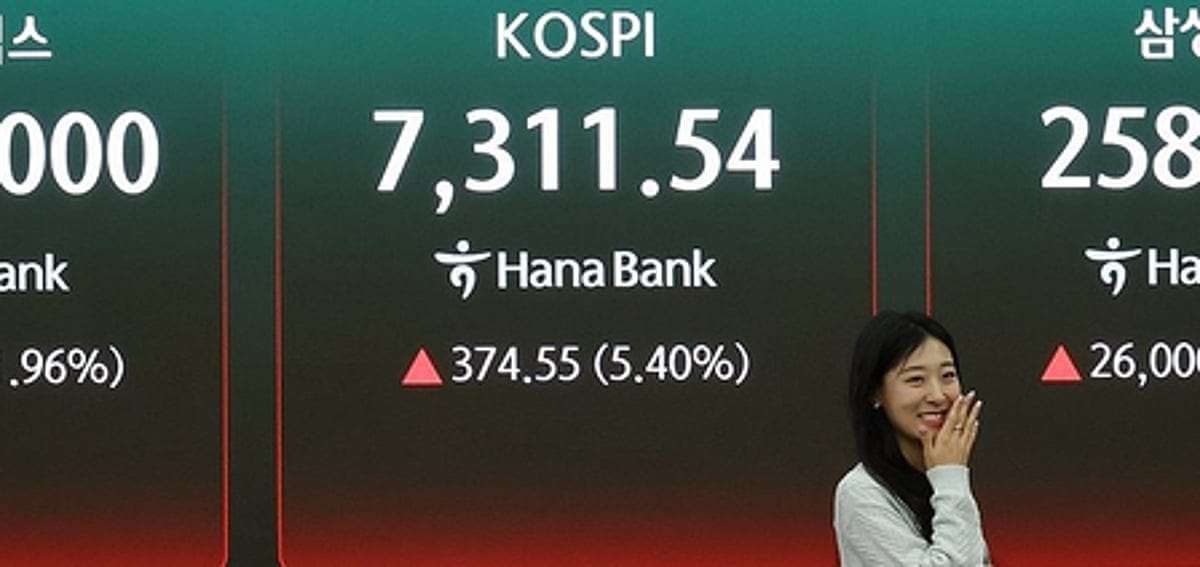
韩国Kospi上涨超过1%,SK海力士与三星电子从上月芯片股抛售中修复;台北、新加坡、雅加达、惠灵顿同向上行,马尼拉震荡。但香港与悉尼逆势走低,说明这并非一次无差别的亚股普涨,而是”AI/芯片产业链”与”本地利率敏感型板块”在同时反应。
这一分化值得中文投资者注意:当你看到”亚股跟涨华尔街”这类标题时,下意识应问”亚股中哪些在跟、哪些没跟”。港股对中美利差与南向资金更敏感,悉尼对澳洲联储与铁矿石更敏感——它们的逆势走低恰恰提示,跨市场套利不是单行道。
反向风险:油价地缘拉扯、联储内部分歧与3%通胀
油价延续此前超过2%的跌幅,市场仍在押注中东地缘局势的边际缓和,但美国财长Bessent威胁对德黑兰实施进一步经济制裁,地缘风险随时可能反转。油价走低对当前的”通胀降温”叙事是锦上添花,但反向风险也很清楚:一旦中东冲突再次升级,Brent可能快速反弹,把已经计价的”通胀红利”一次性回吐。
联储内部分歧同样未消。克利夫兰联储主席Hammack主张应当采取行动,与市场已经”证伪加息”的叙事形成直接冲突。这一分歧在数据真空期会被市场忽略,但在8月底Jackson Hole央行年会和9月FOMC前夕会被重新放大。我们在7月CPI数据公布后的分析中已指出,9月按兵不动概率曾升至62%;本次PPI数据进一步回吐加息概率,但联储内部分歧意味着市场押注仍可能被反向修正。
此外,当前通胀仍在3%以上,距离联储2%目标仍有距离,通胀粘性风险并未消除。
市场结论与短期方向
综合三组数据→短端利率重定价→跨资产传导的逻辑链,对核心资产的短期方向判断如下:
- 美股(S&P 500、纳指):短期偏强。驱动是PPI/CPI/非农三组数据同步放缓→利率期货重定价→久期资产估值修复。但本轮上行更多是估值重估而非盈利惊喜,持续性依赖后续联储表态。失效条件:Jackson Hole出现鹰派表态、8月下一轮数据反弹、油价因中东冲突大幅上行。
- 亚股科技链(东京、首尔AI/芯片股):短期偏强。直接受益于美股科技股领涨与AI主题延续。但港股、悉尼逆势走低提示跨市场分化,配置上需区分”AI/芯片产业链”与”本地利率敏感型板块”。
- 港股、悉尼:短期偏弱或震荡。中美利差、澳洲联储路径、本地因素尚未配合”软着陆”叙事,跟涨逻辑不成立。
- 美元指数:偏弱但有底。加息预期回吐形成下行压力,但Hammack等鹰派形成下行保护。预计震荡偏弱。
- 黄金:中性偏多。实际利率回落预期叠加中东地缘溢价仍在,但短线受美元与油价拉扯。
- 加密资产(BTC/ETH):边际利好但缺独立催化。更多跟随纳指与美股科技板块波动。我们在此前关于PPI降温与比特币走势的分析中已指出,BTC在6.4万美元附近等待方向,缺乏独立行情催化。
中文散户最需要警惕的是:把”美联储9月不加息”当成既成事实,而不是一个概率正在被重定价的判断。3%以上通胀与2%目标之间的距离、港股澳股的逆势走势、Hammack的鹰派异议,都是这条单边叙事的反向风险。




