Jefferies看40万亿美元债务:美债收益率上行如何重写跨资产定价
Jefferies把美国财政恶化重新拉回跨资产定价中心:40万亿美元债务、7月4320亿美元赤字、4.683%和5.216%的拍卖得标利率,构成一条财政→长端利率→政策空间→风险估值的传导链。10年期5%是触发线,关键不是会不会破,而是数据是否从单点走高演变为趋势。

集中解读美联储 FOMC 决议、点阵图、会议纪要与官员表态,分析政策预期对美元、美债、黄金、外汇及加密资产的跨市场影响。
Jefferies把美国财政恶化重新拉回跨资产定价中心:40万亿美元债务、7月4320亿美元赤字、4.683%和5.216%的拍卖得标利率,构成一条财政→长端利率→政策空间→风险估值的传导链。10年期5%是触发线,关键不是会不会破,而是数据是否从单点走高演变为趋势。
Bessent加倍回购30年美债却压不住收益率,美元与长端利率罕见同跌——美债收益率的重新定价正在向黄金、加密与外汇市场外溢。
美方对约200亿加拿大商品加征50%关税已落地,加方9月8日"美元对美元"反制在即,USMCA续约再生变数。本文梳理跨市场传导逻辑与值得盯的节点。

FOMC会议纪要传递出明确的鹰派转向——许多官员将加息作为可执行选项而非假设,这对债券、美元、加密与风险资产定价构成即时重估。
美联储主席Warsh首次杰克逊霍尔讲话在即。本文给出DXY、10Y、黄金与加密资产的短期方向判断框架、四个可跟踪变量,并明确证据边界。
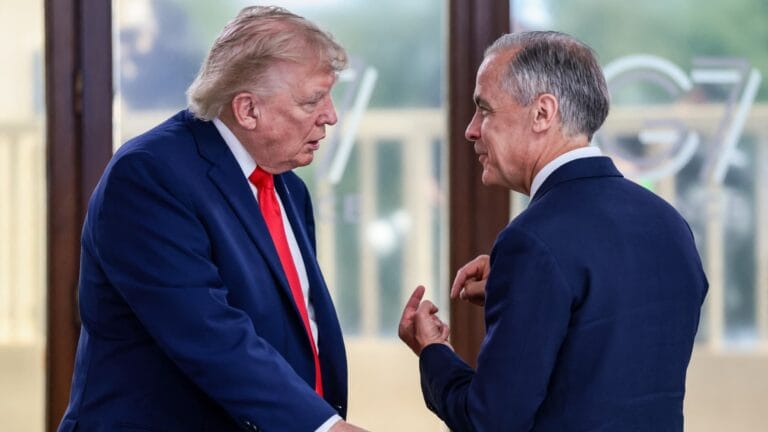
美加贸易谈判彻底破裂,美国依据Section 338对约200亿美元加国商品加征50%关税已生效,加拿大誓言9月8日以"美元对美元"对等回击,Section 338自1949年以来首次被启用,跨资产定价逻辑被重新书写。
加拿大总理卡尼正式宣布暂停对美贸易谈判,将对美方约280亿美元加拿大商品加征的50%关税进行等额匹配反制。本文梳理该事件的外汇、利率与跨资产传导线索,并明确当前可观察的证据边界。
黄金白银8月同步走强但年内仍分化。拆解美债突破40万亿、财政部长债回购翻倍与9月加息预期回落三条传导链,看清短期方向的支撑与失效条件。
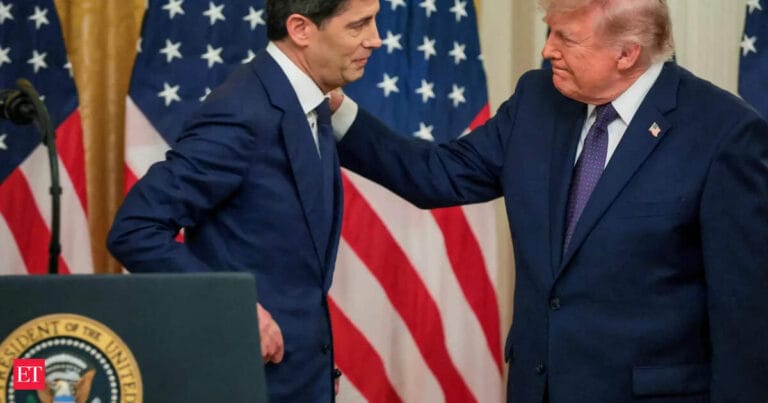
8 月 20 日特朗普施压美联储降息,时点恰逢 FOMC 7 月纪要同日公布。纪要显示 3 位委员倾向立即加息 25bp,多数仍偏鹰。结合 Q2 GDP 1.5% 和通胀黏性,本文拆解白宫施压如何经预期渠道影响美元、美债与黄金定价,并明确证据边界与失效条件。
特朗普8月20日把美国利率称为"荒谬的"并施压美联储降息,同时把理事会描述为"政治化的"。本文判断这是一次预期管理动作而非政策转向,并梳理其向美元、美债、黄金和加密资产的传导逻辑与证据边界。