AMD 跨过万亿美元:AI 芯片股靠什么重新被资金看上
AMD 收盘市值首次站上 1 万亿美元,单日涨 9.6%、报 613.31 美元创历史新高;但 41 倍远期市盈率显著高于 Nvidia 的 16.3 倍,提示这是叙事溢价而非利润兑现。

集中解读美联储 FOMC 决议、点阵图、会议纪要与官员表态,分析政策预期对美元、美债、黄金、外汇及加密资产的跨市场影响。
AMD 收盘市值首次站上 1 万亿美元,单日涨 9.6%、报 613.31 美元创历史新高;但 41 倍远期市盈率显著高于 Nvidia 的 16.3 倍,提示这是叙事溢价而非利润兑现。
OECD在9月23日的中期展望中把2026年全球增长从2.8%上调至2.9%,但把'韧性'定性为'高度依赖中东冲突能否持久解决'。油价回落至100美元下方仅是预期喘息,长端美债收益率上行与AI估值信心动摇被报告并列点名为下行风险。
里士满联储主席Tom Barkin本周二表态,把市场焦点从就业走弱重新拉回到通胀粘性。在美联储上周已加息25个基点的背景下,Labbitx解析Barkin讲话对美元、美债、黄金与加密资产的传导逻辑,给出短期方向判断与下一步观察点。
美联储9月16日将联邦基金利率上调至3.75%-4%之后,30年期固定房贷利率仍维持在Bankrate口径的7%,10年期美债收益率突破5%、创2023年以来新高。真正推手不止美联储——WTI在$91/桶附近、日本央行加息对套息资金的扰动以及中东地缘溢价共同把长端利率顶在高位。
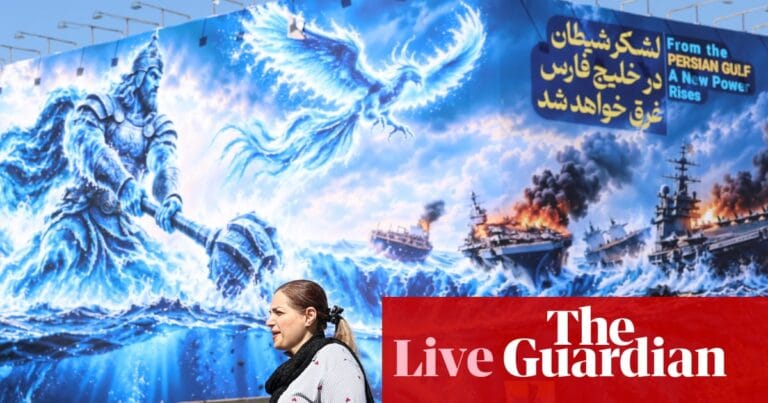
UNGA前48小时,美伊围绕霍尔木兹的僵局进入新一轮放话阶段,IRGC放话"改变战争地理",特朗普则在Fox采访中断续给出"抹掉/经济窒息/达成协议"三选一。事件尚未触发即时市场突变,但跨资产定价已在为尾部风险重新贴价。

ECB 首席经济学家 Philip Lane 在 Le Temps 访谈中把'更高更久'具体化:油、气同步上行的第二波能源冲击使欧元区通胀回落至 2% 目标的时间被推迟到 2027 年中,对欧债、欧元和跨资产定价给出新的政策锚点。
9月21日标普500大涨距新高不足1%,但同日30只成分股创52周新低、仅7只创新高——这种形态自1999年12月以来首次出现。本文拆解传导逻辑与短期方向。
现货金在每盎司约4378美元的位置几无波动。美联储9月15-16日以全票通过25个基点加息,是2023年以来首次重启紧缩;卡什卡利把通胀压力描述为已超出油价范畴;伊朗外交与油价波动同时拉扯金价边际定价。
金价回到 4355 美元一线,ETF 八连流入与高盛下调目标同框;本周黄金价格在油价回落与美联储 2023 年以来首次加息之间反复震荡,多空信号并存。

美联储9月20日将基准利率上调至3.9%,10年期美债已先于FOMC破5%、30年期抵押贷款利率触及6.95%。本次加息只是对粘性通胀与AI资本开支结构性新格局的追认,对长端借贷成本的指示意义有限。