美国7月CPI前瞻:温和回升难改美联储利率路径分歧
周三即将公布的美国7月CPI经济学家中位预期为环比+0.1%、核心+0.2%,看似温和,却因核心PCE仍高、关税效应和油价尾部风险未消,难以让美联储迅速松绑。

集中解读美联储 FOMC 决议、点阵图、会议纪要与官员表态,分析政策预期对美元、美债、黄金、外汇及加密资产的跨市场影响。
周三即将公布的美国7月CPI经济学家中位预期为环比+0.1%、核心+0.2%,看似温和,却因核心PCE仍高、关税效应和油价尾部风险未消,难以让美联储迅速松绑。

纽约联储二季度家庭债务报告显示总量微降但结构分化:按揭收缩被信用卡、车贷和HELOC扩张吸收,违约率维持高位,对美元、美债、黄金和消费板块意味着什么。

7月通胀数据与一致预期几乎完全吻合,叠加非农意外转负,市场将9月FOMC按兵不动的概率重定价至62%;真正改变天平的是就业端的松动,而非CPI本身。
美债长端收益率同时在三个心理位上方运行:30年期名义收益率突破5.20%,为2007年以来最高;30年期TIPS实际收益率站上3%,2008年以来首次;10年期升至4.75%,创18个月新高。本文拆开Trump、贝森特与Warsh三条政策主线,并标出哪些跨资产联动相对确定、哪些只是合理猜测。
8月11日美股连续第二日从历史高位小幅回调,标普500跌0.3%、纳指跌0.6%;布伦特原油盘中突破90美元后回落,9月FOMC加息概率回到约50%,市场目光全部投向周三7月CPI。
特朗普施压解除美联储理事 Cook,9 月 FOMC 票型可能从 9-3 变成 7-5;本文梳理长端美债通胀风险溢价的重估逻辑,以及美元、黄金、加密的传导路径,并明确标注证据边界。
8月10日乌克兰无人机深入俄境内1200公里打击鞑靼斯坦Taneko炼油厂,俄方公布13死75伤并定性为恐怖袭击。本文梳理事件结构与跨资产传导路径,并明确指出当前证据并不支持任何'市场已如何反应'的实盘判断。
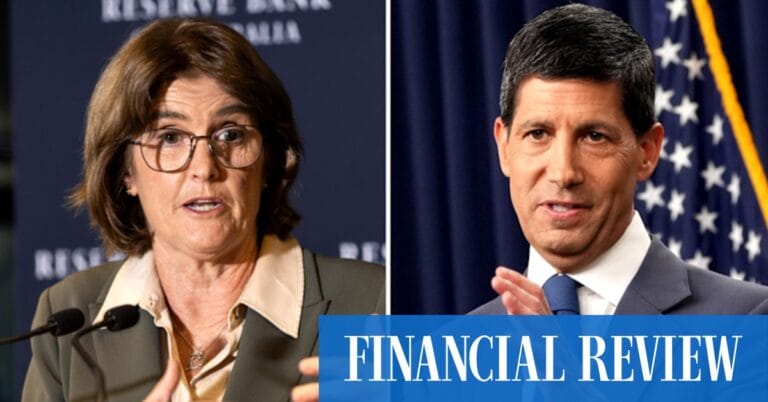
美联储主席凯文·沃什与RBA行长米歇尔·布洛克正在同时收紧对外沟通,把过去十年支撑全球资产定价的前瞻指引从"主动表达"切换为"被动沉默"。对市场而言,央行不再"明示"等于失去一张长期依赖的政策路标,单次数据点对美债、美元、澳元、黄金与加密资产的边际定价权会被动放大。
白宫助手Dan Scavino致信美联储理事Lisa Cook,依据最高法院6月脚注给予其至8月26日的申辩期限。这不是新一轮法律行动,而是程序重置,但已足以让美联储独立性重新进入交易台视野。
7月非农-2.3万叠加失业率因劳动力退出而被动降至4.1%,联邦基金期货把美联储9月加息预期从偏鹰翻到对半开;但FOMC三位票委主张加息、PCE仍同比+3.7%、新主席Warsh拒绝前瞻指引,真正被拉长的是高利率更久的不确定区间,而非降息交易。