

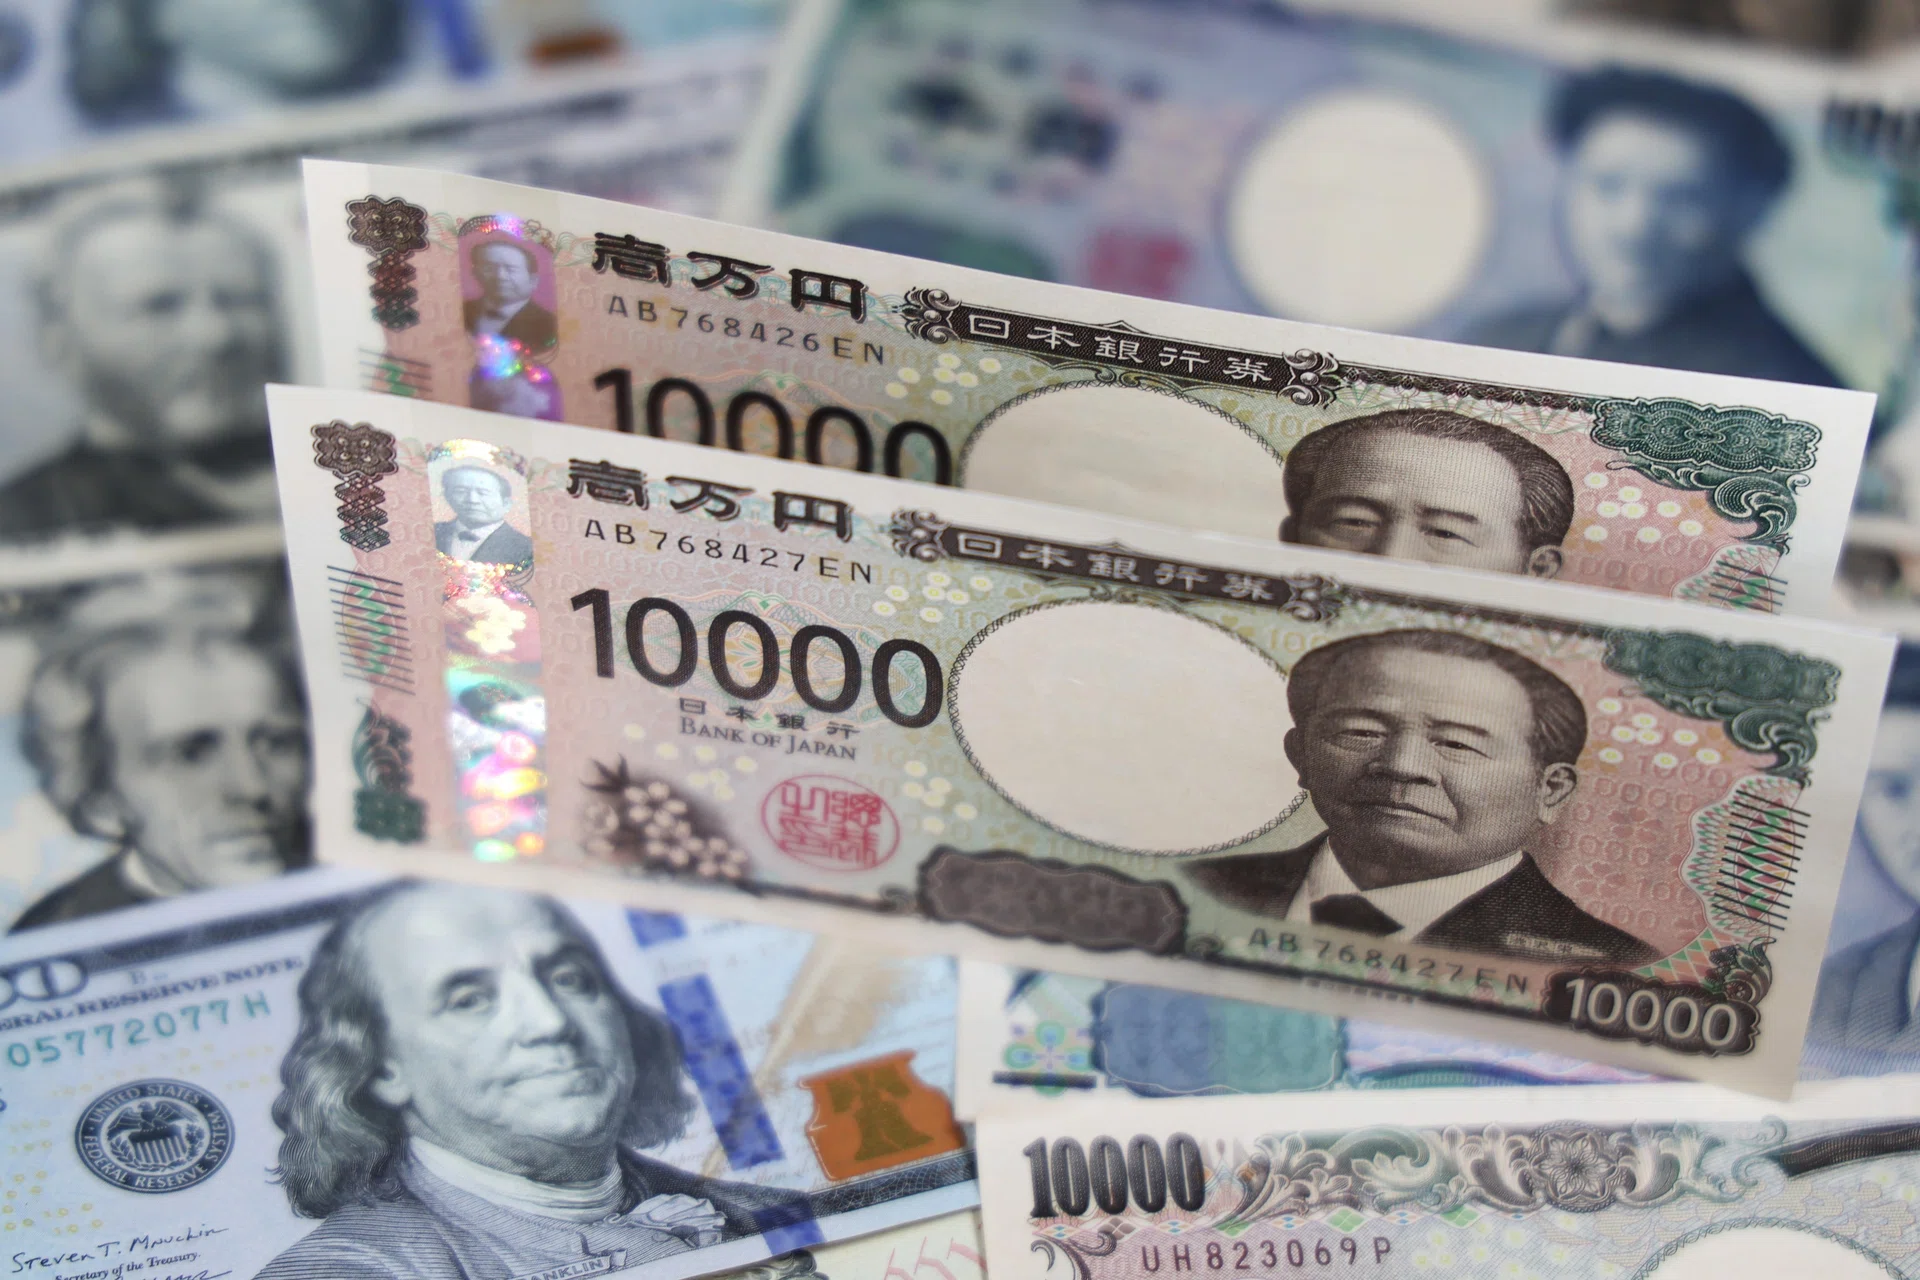
日本财务省8月7日公布的季度数据显示,4月30日单日日元干预规模达到6.28万亿日元(约396亿美元),刷新了2024年4月29日创下的5.92万亿日元历史纪录。配合4月28日至5月27日累计11.7万亿日元的月度干预规模,这组数字揭示一个清晰判断:东京对日元贬值的容忍度已经非常低,但干预本身并未解决根本问题——日元在干预后从160.72回升至约155,7月又跌至40年新低163下方,并触发美日联合行动。本文梳理干预规模、弹药来源、欧美协调争议与跨资产传导,给出对美元、美债、黄金与加密资产的短期方向判断。
4月日元干预创单日历史纪录
本次干预发生在4月30日至5月6日的三个交易日,恰好覆盖日本黄金周假期、市场流动性偏薄的窗口。这种”选时”并非偶然——日本财务省倾向于在交易清淡时段出手,以更小资金量换取更大价格波动。6.28万亿日元的单日规模相当于日本外汇储备中可动用美元资产中相当比例的一次性部署,刷新了1991年有记录以来的最高值。
值得注意的是,财务省此次披露打破了”月度汇总、延后公布”的常规节奏,把日内拆分明细化。这本身可能也是一种信号:在与美方协调愈发紧密的背景下,官方愿意提高透明度来强化威慑,而非把数据埋在季度报告里。
干预的弹药来源:美联储美元流动性工具
日本在4月干预后面临的核心约束是美元头寸。每次大规模买入日元都需要卖出美元资产,而日本外汇储备中持有规模可观的美国国债,无序抛售会冲击美债市场并推高自身融资成本。日本财务省披露,美联储在2020年为应对疫情推出的对外国官方账户美元流动性工具(与FIMA回购便利同源),允许日本在不直接抛售美债的情况下获得美元——这等于把干预的弹药上限大幅抬高。
最新数据同时显示,截至8月5日的一周内该工具并无成交,说明7月底联合干预暂未动用这条管道。这有两个含义:一是东京目前的常规储备仍够用;二是如果日元再次急跌、且日本希望避免在市场上”裸抛”美元时,这条备用渠道会非常关键。
美日联合干预与欧元”绕道”的争议
7月30—31日日本可能分别投入约589.7亿和365.8亿美元(数据为央行口径估算,正式数据要等8月28日公布),但本次干预与4月不同——美国财政部通过卖出欧元来买日元,而不是卖出美元。这一用欧元替代美元的”绕道”操作,在欧美央行协调层面引发争议。据《金融时报》报道,ECB在交易完成后才被告知,部分欧洲央行高级官员视此举为对西方央行合作惯例的”前所未有突破”。美国财政部发言人确认了此次储备资产再配置。
这件事需要分开看:对外汇市场来说,多一种货币作为美元替代弹药理论上降低了干预摩擦;但对欧美政策协调来说,用欧元做中介会牵动欧元稳定预期和市场对欧洲央行立场的不信任。这种”绕道美元”的设计暴露了一个事实——美国在协同干预的同时,并不希望看到自身国债市场因外汇操作出现额外波动。
日元贬值压力为何难以反转
干预的边际效果递减,背后是结构性失衡:日本与美国的利差依然显著,国内通胀温和回升但消费依然疲弱,外部美元又因美联储利率路径的不确定性保持强势。市场仍在158上方继续压低日元,等待晚些时候的美国就业数据来指引美联储节奏。
这意味着,6.28万亿日元这种规模的干预只能”买时间”,不能”买趋势”。前日本首相的公开警告——没有2.3万亿美元级别的增长战略支撑,单靠外汇干预难以扭转日元弱势——也基于这一逻辑。如果后续美国就业数据偏强、美联储保持高利率更久,单日干预纪录被刷新的可能性并不会降低。
跨资产传导与短期方向
对美元指数而言,日元占DXY权重约13.6%。如果干预把美元兑日元稳定在155以下,DXY的上行压力会被部分对冲;如果干预失效、美元兑日元再创新高,DXY将受支撑走强。对美债收益率,干预用欧元/美元互换额度替代直接抛售美债,短期缓解了长端美债的供给担忧,但中长期若美日利差继续主导,资金回流美元资产的压力仍在。
对黄金,日元贬值压力反映的是”美元太强、非美货币集体承压”的全球流动性紧张,这种环境对金价的支撑是双向的:实际利率走高会抑制金价,但央行层面对外汇储备多元化的诉求会托底。从逻辑链上看,央行行为增加黄金对冲需求是一个合理的传导路径。
对美股与加密资产,关键变量是美元流动性的边际变化。美联储美元流动性便利的存在意味着干预不会直接抽走美元体系流动性,对风险资产偏中性;但如果日本后续被迫抛售美债来筹集干预美元,对长久期资产(科技股、纳指)会形成压力。BTC和ETH与风险偏好同步性近期上升,在美元走强、流动性收紧阶段更容易承压。
短期方向判断(未来1—4周):
- 美元/日元:基准方向偏强(日元承压)。结构性美日利差未变、6.28万亿日元创纪录干预后日元仍跌至163下方、央行口径估算显示7月30—31日合计约955亿美元联合干预效果递减;美联储FIMA工具提供弹药但未动用,干预只能拖延不能反转。
- 美元指数(DXY):基准方向偏强。日元干预若失效,DXY随美元/日元获得支撑;短期受美国就业数据扰动,但美联储鹰派阵营扩大的背景下回撤空间有限。
- 10年期美债收益率:基准方向震荡偏上。干预若改用美元流动性工具则供给压力小,若规模再放大、不得不动用美债作为美元来源,长端利率上行风险上升。
- 黄金:基准方向中性偏多。央行多元化叙事提供托底,但实际利率走高会限制上行空间。
- BTC/ETH:基准方向偏弱。美元走强与风险偏好回落构成压力;若美联储释放鸽派信号(如就业数据大幅低于预期),存在反弹修复空间。
判断失效条件:若美国就业或CPI数据大幅低于预期、美联储明确转向降息,或日本出台超预期的财政/增长政策(如2.3万亿美元规模),上述方向可能反转。8月28日日本财务省正式数据是关键节点。
证据边界与待观察变量
需要明确的是,7月30—31日的589.7亿和365.8亿美元为央行口径估算,并非日本财务省8月28日将公布的正式记录。本文同时未提供7月美日联合干预后美元/日元、日经225、美债收益率、黄金和加密资产的盘中反应细节,因此对”市场已如何定价”的判断以逻辑传导链为主,不构成对实际盘面走势的描述。读者可以重点关注8月28日财务省正式数据,以及美国就业、CPI数据公布后美元利率路径的进一步明朗。




