

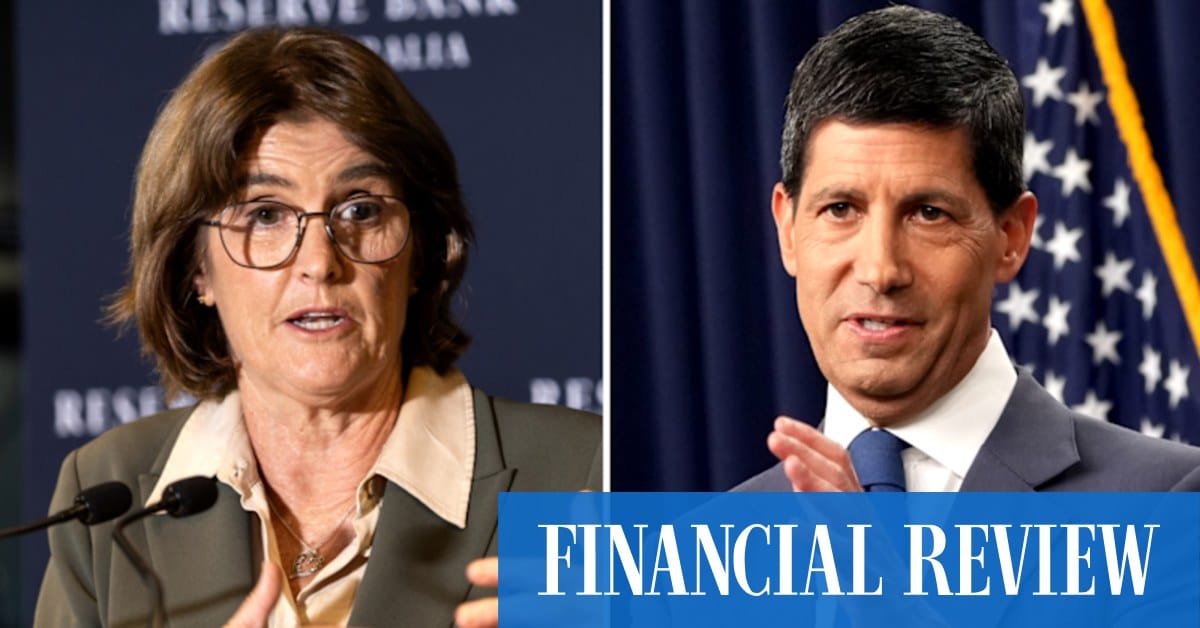
澳大利亚《金融评论报》资深记者Jonathan Shapiro于8月9日撰文指出,美联储主席凯文·沃什对向市场透露政策意图”抱有敌意”(hostile),RBA行长米歇尔·布洛克对此更是”恐惧”(petrified)。两大央行正同时收紧对外沟通,把过去十年支撑全球资产定价的前瞻指引从”主动表达”切换为”被动沉默”。对市场而言,央行不再”明示”等于失去一张长期依赖的政策路标,单次数据点对美债收益率曲线、美元、澳元、黄金与加密资产的边际定价权会被动放大。
央行沟通范式退场:从”路线图”到”黑箱”
过去十年,前瞻指引让央行可以把利率路径写在声明、纪要与点阵图上,市场据此构建久期风险、估值贴现率与外汇套息模型。2022—2024年间,美联储SEP点阵图、RBA前瞻性声明的措辞、欧央行”tilt”或”calibration”等关键词,都曾是机构交易台配置美债、澳元、黄金与新兴市场资产的输入变量。沃什与布洛克的方向一致:减少前瞻信息的”编码密度”,让市场回到”数据—反应”模式。这一转向与2013年伯南克”taper”风波、以及2018年鲍威尔关于利率路径的鹰派表态之后,央行对”被市场过度解读”的反思一脉相承。
历史伤疤:2013年缩减恐慌留下的教训
AFR作者以一段亲身经历开篇:2014年5月,他作为固定收益记者溜进华尔街一处历史厅堂,听一位即将退休的美联储前理事对一群交易员做告别演讲。台下交易员们仍心有余悸——一年前,时任主席伯南克一句看似轻描淡写的”taper”暗示,被AFR描述为”砸崩了全球债市”(crashed the bond market)。按公开历史记录,2013年5月至9月间,10年期美债收益率从历史低位出现快速上行,对新兴市场货币与风险资产形成同步冲击。这段历史给后来者留下清晰教训:央行每多一句话,市场就会据此交易出数万亿的头寸。前瞻指引让央行赢得了透明度溢价,也把央行变成自己成功的”囚徒”——一旦指引失误,市场波动会以非线性方式反弹。沃什的”敌意”与布洛克的”恐惧”,正是这种伤疤心理的体现。
RBA为何更保守:布洛克的”沉默升级”
相比美联储,RBA在沟通上的保守度更高。澳大利亚是资源型与楼市驱动型经济,澳元利率路径直接影响家庭房贷、企业资本支出和煤炭、铁矿石等出口行业现金流;RBA一旦给出明确指引,往往会提前透支有限的政策空间。AFR援引评论称,布洛克倾向于把话说得越少越好——这种风格在2024—2025年通胀回落与劳动力市场紧平衡的拉锯期,让RBA在每次会议后只给”data-dependent”四字结论成为常态。但当指引退场后,澳元利率敏感性反而上升:澳美利差、ASX金融板块股息折现率、铁矿石与铜价的反馈循环,都会在RBA沉默窗口被放大。
失去”路标”后:美元、美债与外汇的波动结构
对美元和美债而言,前瞻指引退场带来两个直接结果。第一,利率曲线对单次数据点(核心PCE、非农就业、JOLTS)的弹性增加;2年期与10年期美债在没有SEP锚定的情况下,会更频繁地出现”看数据反向定价”的摆动。第二,美元指数(DXY)失去一条平滑的政策路径作为远期贴现的输入,欧元、日元、英镑的相对价值判断将重新回到利差、经常账户与避险溢价这三个老变量上。外汇交易员需要把”前瞻指引”模型从”政策路径外推”改成”事件冲击即时反应”——这与2022年至今的”数据—反应”模式方法上相近,但不确定性的”过门时间”更短、市场对单一官员讲话的敏感度更高。
这种敏感性在最近的就业数据中已经显现——7月非农意外转负后,市场对美联储9月加息概率跌破50%的瞬时重定价,正是”指引退场”效应在债市与美元上的最直接验证;而圣路易斯联储Musalem等鹰派官员的公开异议,也说明在指引缺位后,FOMC内部不同声音更容易被市场放大解读。
黄金、加密与跨资产:央行”闭嘴”时的资产含义
央行沉默的资产含义分两层。先看黄金:在实际利率仍高、美元强势的环境里,央行减少政策透明度通常会推高避险溢价;但若沃什同时希望压低长端收益率、容忍温和走弱美元,金价的上行阻力反而来自实际利率而非不确定性。再看比特币与风险资产:前瞻指引退场后,宏观对加密的”贴现率通道”变窄,单次FOMC声明、点阵图替换或联储官员讲话的边际定价权提高;这意味着BTC和ETH的波动率会更贴近纳指,但与流动性叙事挂钩更直接。澳元方面,澳美利差与商品价格双因素弹性同步放大,澳元/日元等套息对敏感度提升,铁矿石、铜价在RBA沉默窗口的反馈更明显。
这一逻辑可以与本站此前对7月就业转负后期货市场对9月加息预期的快速重定价形成互证:单点数据对久期资产与美元的冲击幅度,是观察”前瞻指引是否真的退场”最直接的实战检验。
市场结论与短期方向
在跨资产层面,把”央行沉默”作为框架性变量传导到短期方向,可以得到以下三条相对清晰的判断:
黄金:基准方向偏多,时间窗口1—3个月。逻辑链是:美联储与RBA同时收紧前瞻表达→政策不确定性溢价上升→作为传统避险与抗信用资产的黄金边际受益。失效条件是:若FOMC或RBA在任一会议上迅速回到”口径锚定”(例如出现明确的”data-dependent but committed”措辞),或10年期TIPS实际利率显著走高且美元同步走强,则黄金的相对吸引力会被稀释。
美债2Y/10Y:基准方向偏震荡,波动率结构上行。逻辑链是:失去SEP与点阵图锚定后,单次CPI/PCE/非农对2Y/10Y的瞬时冲击会大于过去三年中枢;方向上短期由具体数据点决定,但波动率本身是结构性走高。失效条件是:若FOMC重新启用类似”dot plot anchor”或更强力的口头前瞻,单点数据的边际定价权会回落。
BTC与风险资产:基准方向mixed_with_base_case,基础情形是与纳指高相关性下的高波动。逻辑链是:贴现率通道变窄,但与纳指波动率的同步性上升;BTC/ETH短期方向更受风险偏好与流动性叙事驱动,而非传统”前瞻指引—利率”链条。失效条件是:若流动性出现系统性收紧(如全球美元短缺、SOFR异常走陡),风险资产的方向会独立于本框架。
需要明确,本文依据的AFR原文为付费专栏,公开可读部分仅限开篇引子与标题论点(涵盖2013年缩减恐慌、2014年退休演讲回忆,以及沃什与布洛克”敌意—恐惧”的对照修辞),缺乏双方最新声明全文、市场即时反应数据与机构跟踪的债市、外汇、黄金曲线报价。因此,本文论点主要为框架性解读,而非对当前市场具体价格走势的事实陈述。读者在跟踪沃什就任以来首次FOMC会议、布洛克下一次RBA会议、以及任何带有”data-dependent”或”meeting-by-meeting”措辞的政策声明时,应优先参考美联储官网(federalreserve.gov)、RBA官网(rba.gov.au)与官方声明原文,而不是依赖二手叙事;同时建议交叉比对美国7—8月CPI、PCE、非农就业等关键数据公布前后2Y/10Y美债与DXY的瞬时反应,作为”前瞻指引是否真的退场”的实战检验。
资料来源
- Australian Financial Review, Jonathan Shapiro, “The death of forward guidance: why the RBA has gone silent”,2026年8月9日(付费原文,公开可读部分仅限开篇引子)




