

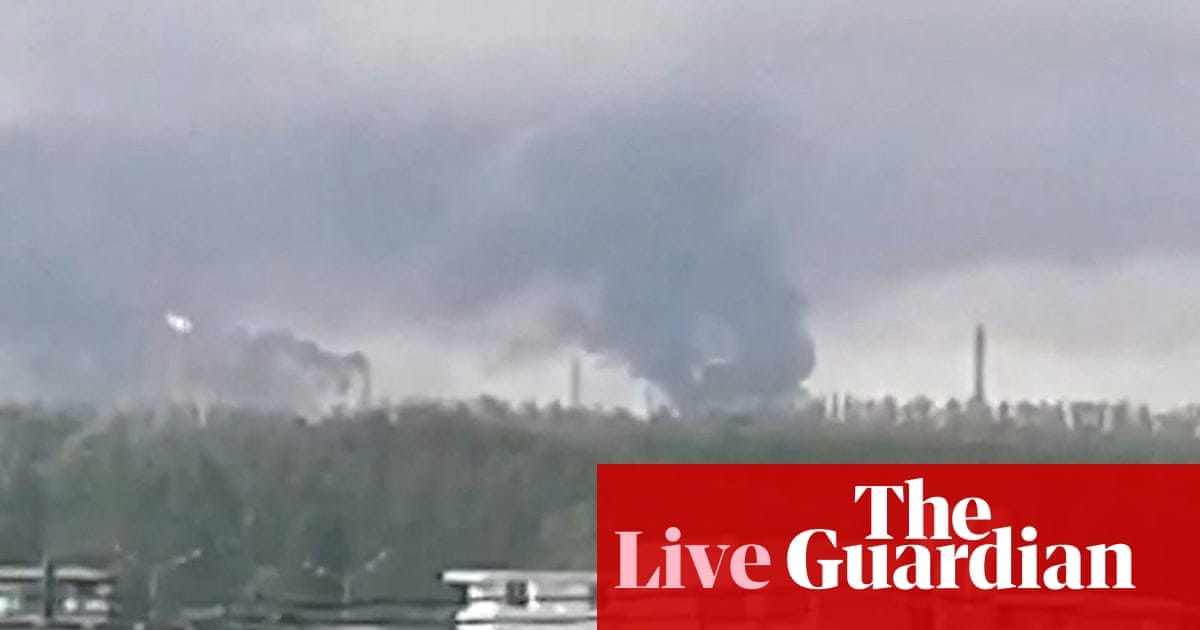
8月10日,乌克兰军方确认对俄罗斯鞑靼斯坦Nizhnekamsk的Taneko炼油厂实施远程无人机打击。俄方公布13人死亡、75人受伤,其中7名遇难者为乌兹别克斯坦公民;塔塔尔斯坦行政长官宣布进入哀悼日,俄方将事件定性为”恐怖袭击”并立案。这场俄罗斯炼油厂袭击的特殊性在于:约1200公里的纵深打击、单次命中造成两位数伤亡、以及与朝鲜增兵、俄版”星链”Rassvet加速同步出现的”去边界化”信号。本文梳理事件结构与跨资产传导路径,并明确指出当前证据并不支持任何”市场已如何反应”的实盘判断。
事件结构:物理事实清晰,价格证据仍薄
俄防空部门同日宣称击落456架乌克兰无人机;俄央行发布公开信要求银行对受无人机打击的物流与仓储企业(其中Wildberries至少20个仓库自7月18日起被袭)提供贷款重组便利。冲突的”成本曲线”正在从燃料供应链向俄罗斯本土民生与金融体系延伸。
但任何关于”产能下降X桶/日””俄油出口损失Y%”的判断,目前都缺少IEA、俄罗斯能源部或主流大宗商品研究机构的直接数据。原始报道未给出Taneko具体停机天数、装置重启时间或成品油库存变化的量化披露。从历史经验看,单点炼厂遇袭对Brent-WTI的短期影响通常有限(一般<48小时),只有当打击规模化到足以持续吃掉俄油5%以上的有效炼能、或被市场解读为对俄油海运出口”封喉战”的前奏时,原油风险溢价才可能延续。物理事实已经发生,但”价格已经如何反应”在当前证据下无法被证实。
地缘溢价的”非线性”风险:朝鲜增兵与Rassvet加速
与Taneko遇袭几乎同步出现的两条信息会显著放大地缘溢价的弹性。
一是泽连斯基8月10日宣布,朝鲜将向俄部署最多5万名军人,规模较此前披露进一步扩大,并呼吁韩国提供防空支援;二是乌军情报总局副局长Vadym Skibitsky透露,俄罗斯版”星链”Rassvet系统已发射16颗卫星,原计划2027年达到近300颗,速度”远超预期”。
对宏观交易者来说,这意味着冲突的”去边界化”在两条线上同时推进:地面端引入第三方兵力,通信端补齐俄罗斯长期被SpaceX切断的低轨能力。两者都不直接定价原油,但会拉高欧洲与全球防务、能源安全的尾部风险定价——这一点与近期霍尔木兹海峡扫雷周期所讨论的能源通道尾部风险属于同一类宏观变量。
跨资产传导链:从原油到黄金、从卢布到美联储路径
把这三件事放进同一条传导链,能看到几条可能路径。
- 原油与成品油:Taneko是俄大型炼厂之一,单点遇袭对全球供需直接影响有限。若8—10月出现第二、第三轮类似打击,叠加北海/地中海秋季检修季,跨资产重定价可能率先发生在欧洲柴油裂解价(ICE Gasoil-Brent crack)上。
- 卢布与俄金融体系:俄央行要求银行支持受灾企业,是指向金融体系承压的明确信号,但卢布即期与OFZ收益率的实时反应在本次证据包中没有数据。
- 美元与利率:能源冲击是美联储路径的关键外生变量。Kevin Warsh主席治下的美联储(2026年5月22日就任)本就面对滞胀尾部风险,俄油炼能持续受损可能让市场延后对降息节奏的押注;但这一推演需要后续Brent与美国CPI数据验证。
- 黄金与避险:地缘事件通过”实际利率+避险”双路径作用于金价。本次报道没有给出金价、ETF持仓或隐含波动率的实时数据,只能定性地说事件提升了”地缘冲击”的边际权重,而非已确认的价格方向。
- 欧股与欧元:热浪与干旱持续打击莱茵河水位(ING警告可能拖累德国GDP 0.3%),叠加东欧地缘升级,DAX、欧元区银行与工业股板块的边际压力上升;欧元对美元在缺少避险买盘支撑时可能受拖累。
市场结论与短期方向
基于当前证据,对相关资产的短期方向(1—4周窗口)给出基准判断:
- 原油(Brent/WTI):mixed_with_base_case。基准情形是单点袭击不足以推动持续上行;若后续出现第二轮打击或被解读为对俄油海运出口”封喉战”前奏,则存在向风险溢价上行的明显传导,欧洲柴油裂解价弹性可能高于基准原油,这与霍尔木兹海峡谈判中供应中断风险的定价逻辑同源。失效条件:俄方在1—2周内快速修复Taneko且未发生后续打击,乌拉尔-Brent贴水与ICE柴油裂解价未持续走阔。
- 黄金:bullish(短期偏强)。朝鲜增兵、Rassvet加速、Wildberries持续遇袭三条线叠加,提升”地缘冲击”对金价的边际权重;如实际利率不显著上行,金价存在向上风险定价的空间。失效条件:Warsh主席释放明确鸽派信号,或地缘事件被市场快速消化。
- 美元与美债收益率:mixed_with_base_case,偏弱美元、偏高收益率。能源—通胀路径推升收益率,但增长担忧构成反向力量;基准情形是10年期美债收益率在现有区间内偏高位置震荡,美元指数被动反映欧美利差。失效条件:后续Brent快速回落且美国CPI低于预期。
- 俄罗斯卢布:bearish。俄央行已要求银行支持受灾企业,是金融体系承压的明确信号;卢布即期与OFZ收益率存在下行压力(若俄央行进一步提供流动性,则压力可被部分对冲)。失效条件:俄方出台资本管制或油价大幅反弹。
- 欧股与欧元:bearish(短期偏弱)。热浪+地缘升级双重压制,DAX与欧元区工业股板块边际压力上升;欧元对美元在缺少避险买盘支撑时受拖累。失效条件:欧盟出台超预期财政刺激或能源走廊保障政策。
- BTC/ETH:hold(证据不足)。本次证据包无任何加密价格或资金流数据,无法对地缘定价做出”已发生反应”的判断,仅能列为尾部风险变量。
整体置信度约55—60:事件物理事实清晰(高置信度),但”价格已如何反应”在当前证据下无法被证实。读者应将本篇视为”事件结构梳理+传导路径推演”,而非实盘复盘。
散户跟踪清单:5条可盯数据 + 不能下的3条结论
对中文市场参与者,更稳妥的做法是把这起事件放进”7—9月地缘+能源清单”里跟踪,而不是单点押注。
值得盯的5条数据:
1. 路透/Argus对俄成品油出口的船期跟踪、乌拉尔原油与Brent的贴水变化;
2. 俄央行是否对OFZ二级市场、卢布即期给出额外流动性安排;
3. 欧洲柴油裂解价(ICE Gasoil-Brent crack);
4. CME黄金期货隐含波动率与SPDR GLD持仓;
5. 北约/欧盟成员国对”援助乌克兰防空””保障能源走廊”的政策表态。
不能下的3条结论:俄油出口”立即下降XX%”、Brent”已上涨X美元”、卢布”跌破XX点位”或黄金”刷新高”。本次证据包只有1条可读来源(Guardian转Reuters/RIA/AFP),没有任何IEA、EIA、JPMorgan、UBS、BNP Paribas等机构研究的直接引用,也没有Brent/WTI、卢布、黄金、欧股、美债收益率的实时报价。




