

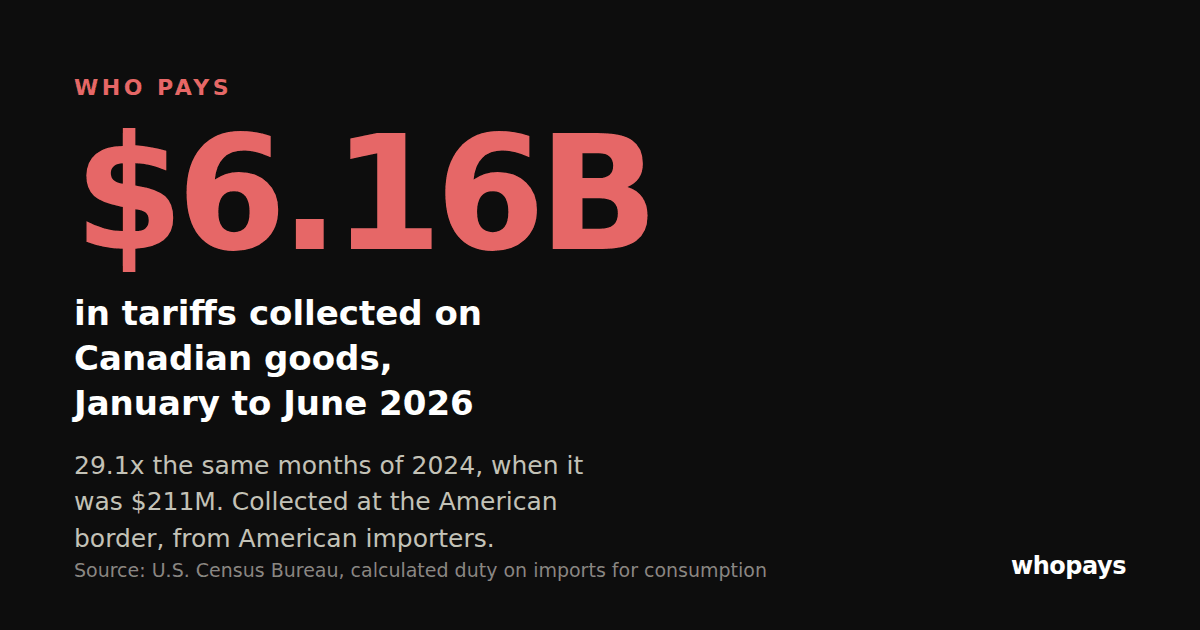
美国对加拿大关税在2026年上半年出现量级跃迁:海关实际征缴额从2024年同期的2.11亿美元升至62亿美元,相当于29倍增长,平均税率从0.10%抬升到3.09%。9月8日生效的新清单再把税目数量从313个扩大到893个,新增580个,食品、饮料、烟草和服装首次被覆盖,最高税率升至50%。加方同步把反制清单抬到50%新档。对于关注美元、利率、黄金与跨市场风险的中文读者,这组数据提供了一个比新闻头条更具体的关税量价切面。
海关征缴62亿美元:金属与汽车承担主要税负
thetariffcost.com 项目基于美国人口普查局贸易时序数据(CON_VAL_YR、CAL_DUT_YR)汇总,2026年1-6月对加拿大商品征缴关税62亿美元,比2024年同期多59亿美元,户均46.41美元。需要强调,这是边境征缴金额,不是零售端价格涨幅——后者还要看企业的传递率。原项目方在方法论中也明确:征缴是海关已收的钱,传导到货架上要再经过一轮企业决策。
分商品看,铝及铝制品以5.7亿美元进口承担20亿美元关税,适用税率35.0%,是单一税目最重的;非铁路车辆及零部件进口206亿美元,征缴19亿美元,税率9.3%,覆盖规模最大但税率温和;钢铁21亿美元进口承担5.18亿美元关税,税率25.0%;机械器具151亿美元进口承担4.57亿美元,税率3.0%。这种”低进口高税率”与”高进口低税率”并存的格局,决定了通胀传导在金属链条更直接、在终端制成品上更分散。
9月8日新清单:食品与服装首度入列
从9月8日起,美国对加拿大商品的关税税目从313个扩展到893个,新增580个,其中食品、饮料、烟草和服装是首次被覆盖。最高税率提升到50%。征缴规模大概率继续上行,但更值得跟踪的是结构变化:食品和服装对CPI的传导比铝、钢更直接,对联储政策框架的边际影响更大。
项目方同时给出一个”全口径”模型估算:把所有来源(不仅加拿大)的进口关税按100%传递率摊到消费端,每户家庭年化增支1,634美元,区间1,144-1,634美元;总额2,218亿美元,占美国进口额的6.6%。100%传递率参考了 Amiti, Redding, Weinstein(2019)与 Cavallo et al.(2021)等文献——这些研究普遍认为边境价格传递接近完全、零售价格在6-7个月内收敛。引用时必须区分:征缴金额是已发生事实,1,634美元是模型结果。
分州看,密歇根户均4,000美元、肯塔基3,015美元、佐治亚2,940美元、加州2,804美元、德州2,670美元,是边际暴露最重的几个。但州别数据采用HS2层级加总,因为人口普查局不发布州级 CAL_DUT_*,所以州数据与全国HS6数据存在结构性差异,原项目方已在方法论中说明——这些数字应作为模型估算使用,而非已观测的家庭实际支出变化。
加拿大反制升级:50%新档与580个新税号
加拿大9月8日新清单同样不温和:271个钢铝税号从25%升至50%,新增320个食品农产品线、106个机械车辆线、56个服装线、42个工业原料线、32个家居个护线。合计1,206个税号,其中404个在50%档、468个在25%档、21个在15%档。
出口端最受冲击的是密歇根(51亿美元)、密苏里(16亿)、印第安纳(15亿)、俄亥俄(11亿)、肯塔基(10亿)等汽车与制造业州。需要注意的是,加拿大反制关税由加拿大进口商支付,最终落点是美国出口商的销售与就业,但具体到行业的就业乘数需要NAICS-HS对照表,原项目方明确表示这类映射没有公开可用版本,因此本稿不引用就业数字。
关税如何渗入美元、利率、黄金与风险偏好
关税对宏观资产的传导分三层。
第一层是通胀粘性。金属和食品的关税覆盖扩大,会直接抬高PPI和食品CPI分项,而2026年通胀路径已经在3%附近震荡,给联储降息节奏增加不确定性。新任美联储主席Warsh就任后,联储首次表态框架尚未公开,市场对”通胀粘性更高—降息延后”的风险溢价需要重新定价;关于Warsh上任后首次系统亮相的政策预期,可参考杰克逊霍尔前的盘前变量清单。
第二层是美元与加元。短期看,关税升级推升避险需求,美元指数受益;但中期看,关税侵蚀企业利润率、扩大财政赤字预期,美元的相对优势取决于其他经济体的相对增长。直接受冲击的是加元——加拿大对美出口的10.5%现在落在反制清单中,USD/CAD的贸易差额逻辑倾向于加元走弱,但油价与加拿大央行政策的对冲可能让路径更曲折。墨西哥比索作为USMCA的另一极,间接受益于产业转移预期。美元短线偏强同时,特朗普对美联储降息施压的传导也在压低美元的中期上限。
第三层是黄金。关税升级同时压低实际利率预期(滞胀担忧)和抬高政策不确定性,历史上是黄金的友好组合。叠加央行去美元化的长叙事,金价在2026年的支撑结构比2022年更稳。具体的反弹节奏与多重因素叠加,可参考黄金单周近5%反弹的多空拆解。
美股方面,关税对盈利的传导不均匀。依赖海外组装的科技硬件公司受进口组件关税挤压;汽车与零部件是双向暴露——既被加征又被反制;耐用品、消费必需品在终端价格上更难完全转嫁。利率路径方面,通胀粘性抬升市场对联储降息延后的预期,FOMC纪要中的鹰派信号与关税型通胀叠加,让2年期美债收益率更倾向于上行而非下行。
加密资产没有直接的关税暴露,但通过两条路径间接受影响:一是利率路径——通胀粘性延长美联储高利率,加密市场流动性溢价被压低;二是风险偏好——关税升级放大美股波动,比特币与纳指的相关性近年来明显上升,避险情绪对加密的支撑更多来自”独立货币叙事”,并非自动避险。
市场结论与短期方向
基于上述关税量价结构与传导路径,对主要资产给出短期(1-3个月)方向判断。
美元指数(DXY):短期偏强。关税升级推升避险需求,美元作为避险资产受益;但中期受双赤字与相对增长约束,上行空间被压低。失效条件:若美联储意外放鸽、或9月8日清单被推迟、或全球风险偏好快速回升。
2年期美债收益率:偏向上行。通胀粘性抬升市场对联储降息延后的预期,关税型通胀对FOMC框架的边际压力上升。失效条件:若9月8日清单执行被推迟,或加方反制明显缓和。
黄金:偏强。滞胀担忧+政策不确定性+去美元化叙事是黄金的友好组合。失效条件:若实际利率快速回升,或联储明确抗通胀优先于稳增长。
USDCAD:加元短期承压。加拿大对美出口的10.5%落在反制清单中,贸易差额逻辑倾向加元走弱。失效条件:若油价持续走高、或加方主动缓和反制。
美股(纳指为代表):板块分化,整体偏弱。科技硬件利润率受进口组件关税挤压;汽车与制造业双向暴露。失效条件:若企业利润率转嫁能力强于预期、或联储快速转鸽。
加密资产(BTC为代表):无直接暴露,间接偏弱。利率路径与风险偏好均偏逆风,避险叙事受纳指相关性约束。失效条件:若独立货币叙事重新主导、或宏观流动性快速宽松。
需要强调,征缴62亿美元是已发生事实,可作为关税冲击的硬数据锚点;1,634美元/户是模型结果,应分开引用。Warsh就任后联储首次表态框架尚未公开,对关税型通胀的容忍度无明确指引,是当前最大的政策不确定性来源。
资料来源
- thetariffcost.com — Who Pays: what the tariffs are costing Americans(主要证据来源,征缴金额、税目结构、加拿大反制清单、州别暴露的原始数据)
- U.S. Census Bureau — International Trade Timeseries Guides(底层海关时序数据 CON_VAL_YR、CAL_DUT_YR)
- Amiti, Redding, Weinstein (2019), Journal of Economic Perspectives(边境价格传递率学术参考)
- Cavallo, Gopinath, Neiman, Tang (2021), AEA Papers and Proceedings(边境与零售价差及收敛时间学术参考)




