科技财报分化:美股盘前的通胀、利率与跨资产观察
科技财报呈现明显分化:Alphabet等高预期公司承压,Azure增长与现金流质量相对受肯定;通胀仍高于美联储目标。盘前应重点区分企业盈利质量与政策利率风险。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
科技财报呈现明显分化:Alphabet等高预期公司承压,Azure增长与现金流质量相对受肯定;通胀仍高于美联储目标。盘前应重点区分企业盈利质量与政策利率风险。

沃什称,美联储拟从2027年起把年度利率决议由八次减至六次,但政策会议数量不变。核心影响是政策信号节点集中,而非直接转向宽松。
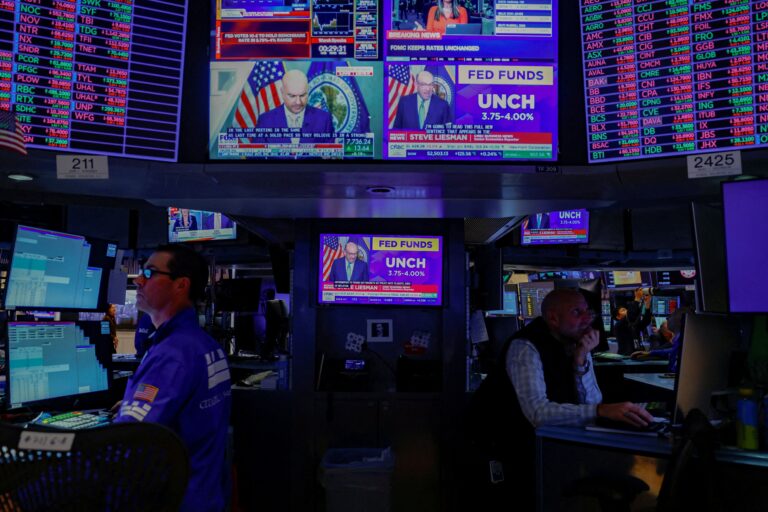
美联储维持利率不变并未消除通胀和债券供给疑虑。市场真正需要解读的是收益率曲线、期限溢价和科技股财报之间的联动,而不是仅看降息与否。
英国预算短期托底居民现金流,却未消除实际收入下降和财政可信度风险。未来数个交易日,英镑基准方向偏弱,英国国债曲线仍需同时观察增长与融资压力;BTC和高估值科技股仍受高利率与能源通胀约束。

比特币重新站上8.1万美元,但反弹仍受到鹰派利率预期、期权Gamma和偏弱的美国现货需求制约。基准判断是PCE公布前后震荡偏弱,只有数据、收益率与资金流同步改善,反弹才可能升级。
政策利率按兵不动已是报道中的基准预期,市场的核心变量可能转向声明措辞与Kevin Warsh发布会;本文给出跨资产基准方向、验证信号及失效条件。
美联储维持利率并出现两票主张加息,AI科技股获得短线估值喘息,但偏鹰沟通并未消除高资本开支、债务融资和后续加息风险。
美联储维持利率不变后,两年期美债收益率冲高回落,美股三大指数仅小幅上涨。债市显示交易者正在降低进一步加息的押注,但尚不足以确认宽松周期已经启动。
英国预算与美联储利率决议处于同一事件窗口。本文区分已确认报价与市场预期,并以美联储声明、美元和长端收益率为主要验证变量,给出BTC与黄金的短期基准判断。
10月暂停加息不等于金融条件转松。两年期美债收益率、高位油价与CME FedWatch定价共同指向偏紧风险,但核心依据来自CNBC对杰夫·古德拉克的采访,并非美联储的政策承诺。