英特尔指引引发芯片股抛售:Arm跌近10%的跨资产解读
英特尔指引而非当季业绩成为芯片股抛售的核心触发点,Arm下跌9.97%。现有证据支持半导体高贝塔重估判断,但不足以确认美元、利率、黄金及加密资产已形成持续联动。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
英特尔指引而非当季业绩成为芯片股抛售的核心触发点,Arm下跌9.97%。现有证据支持半导体高贝塔重估判断,但不足以确认美元、利率、黄金及加密资产已形成持续联动。
新兴市场债基金连续12周获得资金流入,但不同币种、主权信用和融资结构下的资产表现仍将明显分化。短期基准方向偏强,后续能否延续,需要结合利差、美元、实际收益率与财政数据验证。

科技股抛售的焦点正从AI增长叙事转向资本开支能否转化为利润和现金流。短期比特币基准方向偏弱,但交易所安全事件与美股风险偏好共同施压,两者贡献尚无法拆分。
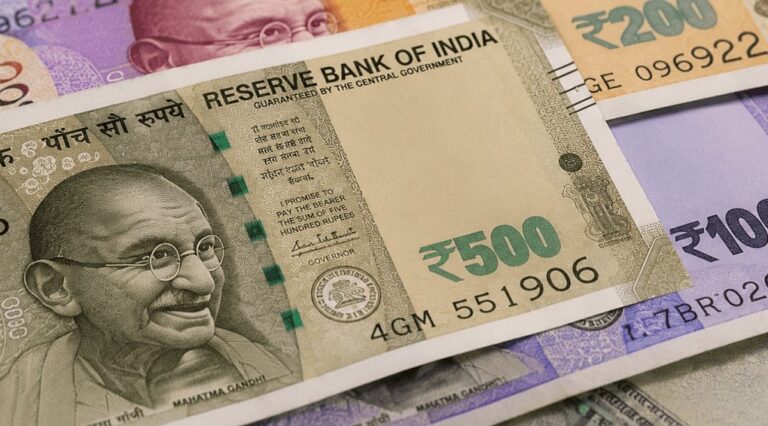
美联储利率决议维持利率不变后,印度卢比兑美元升至95.17,美元指数小幅回落。卢比短线走强更像美元、油价和印度资金因素共同作用的结果,而非明确的宽松转向。
现货黄金跌至一年低位。油价与通胀强化更高更久的利率预期,科技股去杠杆和亚洲实物需求偏弱增加卖压,但资金流与实际利率数据仍待确认。
《卫报》评论称,伊朗战争造成的能源市场扰动正在加重美国居民冬季能源负担。本文将取暖油、柴油、利率、美元、黄金、BTC与科技股纳入同一传导框架,并明确各资产的基准方向及失效条件。

炼油利润走强改善了埃克森美孚与雪佛龙的季度盈利,但尚不足以确认持续通胀。短期能源股相对占优,其他资产仍需美债收益率和美元确认。
埃克森美孚与雪佛龙炼油利润双双创纪录,叠加约10%的全球炼能停摆,说明能源冲击正在从原油端延伸至成品油端。短期基准判断偏向炼油相关综合油企,但向通胀、利率、黄金及加密资产的影响仍需实际收益率、美元和资金流数据确认。
德国提出规则型贸易联盟倡议,韩德将微电子、工业AI、机器人和能源列为合作方向。短期应把它视为政策与产业框架信号,资产影响仍需正式协议、投资安排和市场反应验证。
9月PCE通胀重新加速,核心价格压力与能源、服务价格均有回升;与此同时,三季度经济增长和消费支出保持强劲。增长与通胀的组合提高了美联储继续宽松的难度,基准情景偏向美元相对走强、美债收益率承压上行,BTC与ETH估值环境偏紧,黄金则同时面对避险支撑和实际利率压力。