数字欧元试点进入商户端:12个月测试的边界与跨资产含义
数字欧元试点的第二步走到商户端。12个月测试期、2029年发行目标、立法未落地——这意味着它现在不是货币政策的拐点,而是零售CBDC商业可行性的下一道关卡。对欧元、美元利率和加密市场的短线定价含义有限,真正的变量落在立法、商户激励和稳定币竞争三条线上。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
数字欧元试点的第二步走到商户端。12个月测试期、2029年发行目标、立法未落地——这意味着它现在不是货币政策的拐点,而是零售CBDC商业可行性的下一道关卡。对欧元、美元利率和加密市场的短线定价含义有限,真正的变量落在立法、商户激励和稳定币竞争三条线上。
CNBC 9月联储调查显示加息预期大幅重定价:86%受访者预计至少一次加息,55%看至少两次,三分之一看三次以上,驱动来自Warsh鹰派表态、霍尔木兹封锁与通胀扩散担忧,并给出10年期美债、DXY、黄金、BTC/ETH与S&P 500的短期方向判断。

在油价、AI投资与核心通胀三重黏性下,芝商所FedWatch显示周三FOMC加息概率升至约90%,市场同时计入三次加息路径。Warsh将用一次行动兑现Jackson Hole以来的抗通胀承诺,但Trump的降息诉求把政治成本顶到中期选举前夜。
美国司法部对6100万USDT的追缴把稳定币冻结机制、财政部8月制裁扩权、霍尔木兹海峡航运风险与原油地缘溢价串成一条可观察的跨资产传导链。本文解析'销毁-重铸'执行链路、制裁向数字资产的边界扩张,以及油价上行对黄金、美元与利率的潜在牵引。
9月14日10年期美债收益率触及5%整数关口,2年与30年期同步走高。FOMC召开在即,原油跳涨与AI板块回吐叠加,把债市的'利率+期限溢价'双重压力外溢到风险资产。
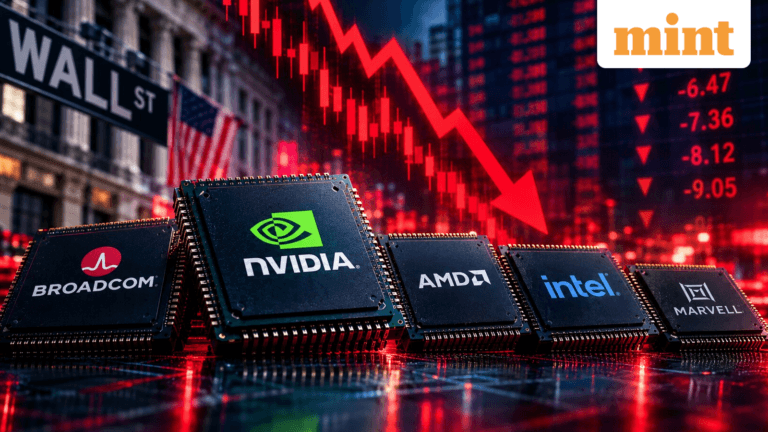
9月14日美股芯片板块遭遇单日集中回撤,Nvidia、Marvell、Intel盘中跌幅一度达4.3%-9.5%,纳指最大跌幅1.7%。本轮下跌由两条新闻线叠加驱动:Anthropic等AI公司CEO公开呼吁放慢前沿模型开发,市场同时预期美联储将在三年多未加息后重启紧缩。AI算力资本开支的估值锚与利率条件在同一周内同时收紧。
核心判断:特朗普两条Truth Social改写跨资产定价,比特币重返7.9万美元、原油回吐但未破100美元,CME FedWatch显示9月FOMC加息25bp概率升至92.7%;市场在地缘降温与利率紧缩之间博弈,BTC收复50周EMA但ETF资金流分化。
市场普遍预期美联储9月16日FOMC加息25bp,核心CPI与PCE双双偏离2%目标,真正的关键变量已从单次行动转向点阵图路径。
Brent原油盘中冲高至108美元/桶附近、WTI稳在100美元上方,芝商所口径下市场对美联储9月加息25基点的押注升至约90%。本文拆解油价到通胀、再到FOMC的传导链,以及美元、美债、黄金、美股、加密资产可能如何被重新定价。
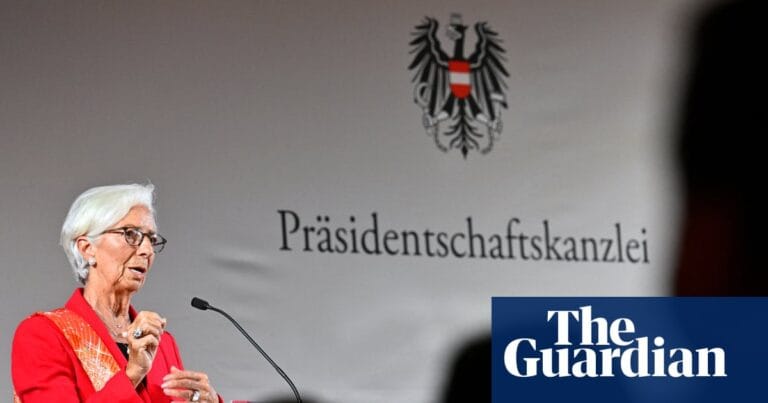
ECB行长拉加德在维也纳把欧洲AI算力的家底亮出来:全球75%的算力在美国、欧洲只有5%。这把AI基础设施抬到了贸易杠杆的高度,连带影响欧债、欧股、欧元与避险资产。本文限定在结构性传导,给出核心资产短期方向判断,不对当日盘面作虚构。