美联储决议与科技财报:期指分化背后的跨资产信号
美股期指分化、10年期美债收益率升至5.01%,同时美联储决议与微软、谷歌财报临近。高利率和油价上行限制估值扩张,科技股能否延续反弹将取决于政策信号及AI投入回报。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
美股期指分化、10年期美债收益率升至5.01%,同时美联储决议与微软、谷歌财报临近。高利率和油价上行限制估值扩张,科技股能否延续反弹将取决于政策信号及AI投入回报。
AI芯片股反弹推动纳指上涨1.18%,显示科技板块风险偏好改善;但半导体板块仍较6月高点明显回落,AI资本开支的融资成本也未消失。本文结合科技公司财报与美联储议息,给出纳指未来1—3个交易日的基准判断,并厘清BTC、美元和黄金的条件性传导。

Equinor 2026年第三季度业绩显示调整后经营收益、产量和现金流改善,公司将全年产量增长指引上调至约4%。这构成公司基本面和资本回报的偏多信号,但尚不足以证明黄金、BTC或美股科技已经形成明确行情。
澳洲三季度通胀重新加速,核心截尾均值同比升至3.7%。据报道,市场对澳洲央行11月3日加息25个基点的定价升至88%,澳元走强、三年期澳洲国债期货承压。短期基准判断是澳元偏强但上行空间受已计价预期限制,澳洲短债价格偏弱。
美国甲烷监管转向放松,首先影响的是美国油气企业的合规成本和长期供给预期。EPA估算的2.1亿桶石油及1.41万亿立方英尺天然气属于政策情景测算,并非已经兑现的供应。短期基准判断为原油偏弱,但须由正式规则、资本开支和库存数据确认。
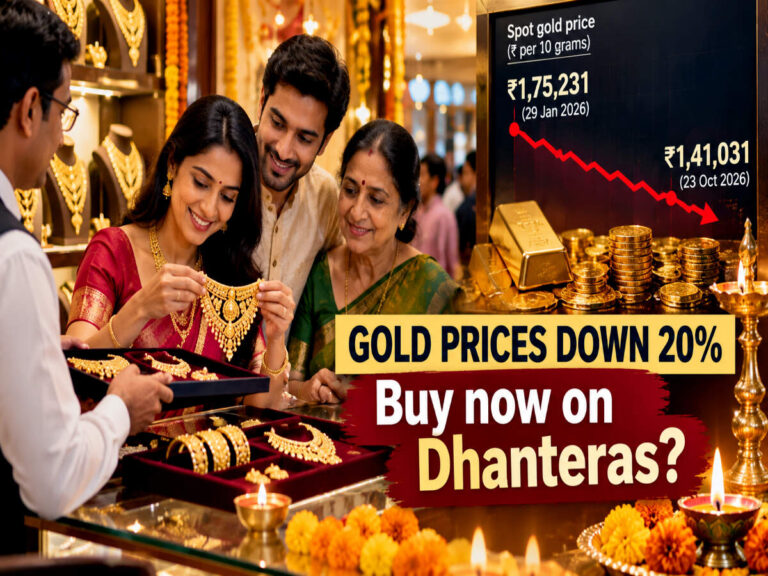
印度黄金从年初高点回撤约20%,但仅凭跌幅无法确认风险出清。高美债收益率和偏紧的美联储预期仍是主要约束,MCX报价还需结合卢比汇率、税费与产品流动性观察。
10月美联储利率决议大概率维持利率不变,但真正影响资产定价的可能是Warsh对通胀、金融条件和12月政策路径的沟通。
富时100低开并非单一由油价造成。布伦特原油处于每桶116.10美元高位,汇丰业绩压力拖累金融股,而资源股提供部分缓冲。短期基准判断是富时100偏弱,后续需观察油价持续性、外交进展与板块分化。
Anthropic的S-1招股书同时呈现了AI应用公司的增长潜力与融资约束:销售增长和留存指标亮眼,但巨额账面亏损、算力承诺及客户集中度将决定公开市场愿意给出的估值。路演需求和最终定价,是检验Anthropic IPO估值能否成立的关键。
油价高位暂稳令印度国债收益率小幅下行,但长端需求、卢比和OIS并未显示宽松周期重启。未来48小时至数个交易日,印度长债仍偏弱;美联储措辞与油价路径是主要转折条件。