

美联储按兵不动后,陡化曲线透露了什么
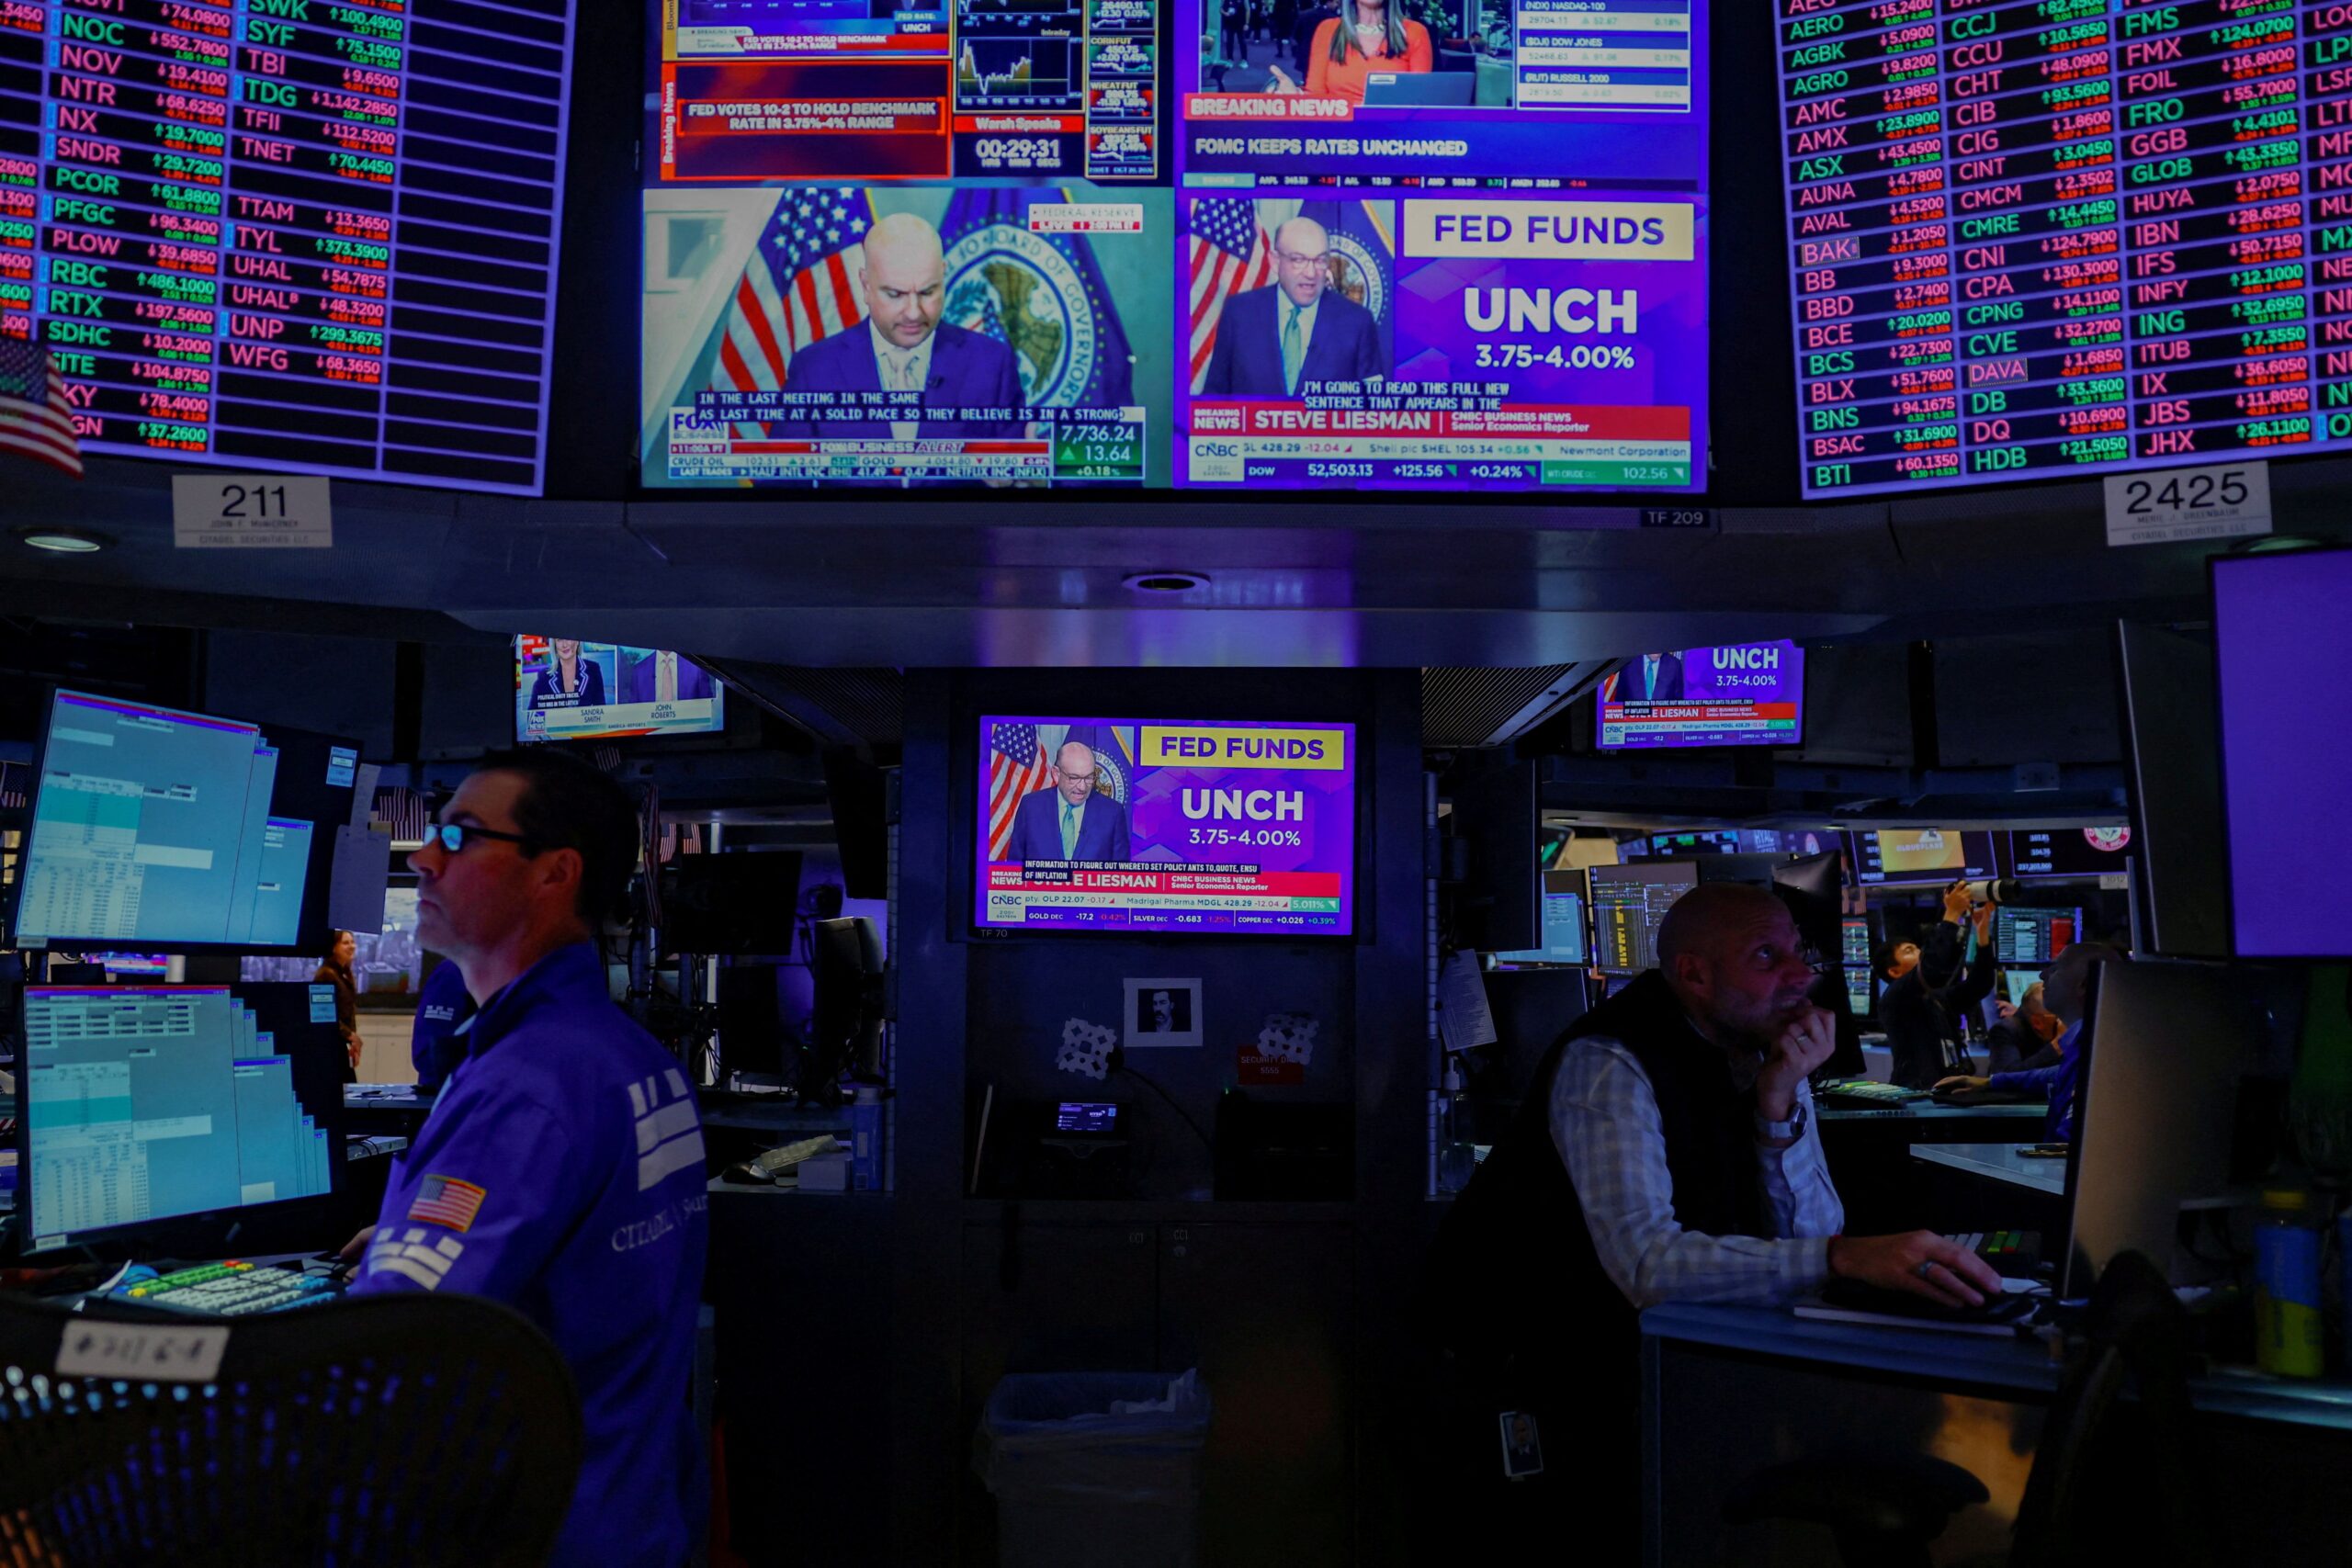
美联储按兵不动是当日交易背景,但不是唯一或最重要的价格信号。美联储维持政策利率不变后,美国国债收益率曲线明显陡化。路透市场评论将其解读为:债券投资者并未完全相信主席Kevin Warsh关于通胀将及时回到目标的保证。换言之,短端政策利率暂时稳定,并不等于长期通胀、财政供给和期限风险已经消失。
美股因此温和上涨,而非出现全面风险偏好扩张。标普500上涨0.28%,纳斯达克上涨0.27%,道指上涨0.2%;科技板块上涨0.5%,房地产板块下跌0.7%。指数获得支撑与行业内部继续分化同时存在,说明市场仍在交易“政策暂时不动”和“长端风险没有消失”这组矛盾。
期限溢价回落,融资与通胀风险并未解除
研究包所引纽约联储模型数据显示,美国10年期期限溢价从当月接近100个基点的高位降至约60个基点,低于年内约70个基点的平均水平。期限溢价是投资者持有长期债券、承担通胀、政策和久期风险所要求的额外补偿。其回落与华尔街对AI交易的担忧引发债券避险需求,以及市场对美联储进一步收紧的预期降温有关。
这代表长端压力暂时缓和,不等于风险消失。美联储决议后恰逢美国企业财报和融资活动密集期,大型科技企业的AI投资、融资及并购需求可能增加久期供给;同期油价上涨又会强化通胀疑虑。若财政发行、AI相关融资需求和能源成本同时推高期限溢价,曲线陡化就可能由“避险降温”转为“长端风险溢价上升”,对科技股和加密资产反而偏空。
科技股指数走强,财报加剧盘后分化
科技和电信服务预计贡献标普500全年盈利增长的一半,而其余六个行业合计贡献约10%。这意味着AI交易不仅依赖估值扩张,也高度依赖少数大型公司的盈利兑现。一旦资本开支、盈利兑现与估值预期出现偏差,指数层面的平静可能迅速转为个股剧烈分化。
盘后表现已经验证了这一点:微软在财报后上涨6%,Alphabet下跌10%,Oracle上涨11%。这些变化不能证明整个AI产业链失去增长逻辑,但说明市场开始区别对待资本开支、盈利兑现和估值。结合美联储按兵不动与AI科技股的短线风险,后续观察重点应从单一板块指数转向盈利预期是否扩散至更广泛行业。
市场结论与短期方向
对核心资产纳斯达克科技股的基准判断是:未来1至2周震荡偏强,但内部显著分化,方向为 mixed_with_base_case。因果链是:美联储维持利率不变,避免了新的立即收紧冲击;期限溢价回落和避险买盘压低长端收益率,对估值形成支撑;但科技股盈利集中度高、盘后财报反应不一,加上油价与债券供给可能重新抬升通胀和期限溢价,限制了指数的上行确定性。
这一判断在以下条件下失效:如果长端收益率和期限溢价重新明显上升、油价维持强势并推动通胀预期回升,或者大型科技公司盈利失望扩散至非科技行业,科技股可能转为偏弱,基准方向应下调。反之,如果长端收益率继续回落、财报盈利预期扩散且行业参与面扩大,震荡偏强的判断可进一步上调。
对BTC、ETH的可信度结论弱于科技股。证据包没有覆盖其当日价格、成交量或资金流,因此不能描述为已经上涨或下跌。短期基准方向同样是中性偏弱、显著依赖条件:若长端收益率继续回落且美元维持弱势,风险资产折现压力可能缓和;若油价和期限溢价重新上行,BTC、ETH作为高波动资产可能承受估值压力。相关资产框架可参见美联储决议后的BTC、美元与黄金短期观察。
跨资产传导与后续验证
原油:短期基准为高位震荡偏强,但趋势延续依赖能源供给与通胀数据。布伦特原油上涨1.5%,WTI上涨3%,欧洲天然气价格升至四年高位。能源上涨一方面反映供给与需求压力,另一方面可能限制主要央行宽松空间。
美元:短期基准为中性偏弱。美元当日下跌0.2%,说明市场没有把美联储按兵不动直接解读为新一轮美元单边走强;但欧洲央行和日本央行的政策差异仍可能主导汇市,不能仅凭美国一次决议判断美元持续下行。
黄金:短期基准为中性偏强、但方向尚未确认。美元走弱通常构成支持,而长端收益率和期限溢价上升会提高持有无息资产的机会成本。现有证据缺少完整黄金即时行情,不能把条件性判断写成当日价格事实。
科技股财报:未来1至2周仍是美股波动核心。亚马逊、英特尔、万事达、卡特彼勒和礼来等公司财报,将检验盈利压力是否由少数大型科技公司扩散。围绕科技股财报与美联储决议的联动线索,应同时观察业绩指引、资本开支与长端收益率,而非只看盘中涨跌。
接下来的验证清单包括:欧洲央行10月29日利率决议、日本央行10月30日政策决定、美国第三季度GDP初值、440亿美元7年期国债拍卖,以及上述企业财报。判断曲线陡化是否真正利好风险资产,需要看到长端收益率、期限溢价和美元能否继续同步回落;若三者背离,则应降低风险资产方向判断的置信度。
证据边界:本文依据一份可读的Reuters转载市场评论,缺少美联储官方声明、债券收益率原始数据,以及BTC、ETH和黄金的独立行情核验。有关加密资产和黄金的方向均为基于现有证据的条件式判断,不构成交易建议。
资料来源
本文未使用证据包之外的新闻、数字或机构表态。




