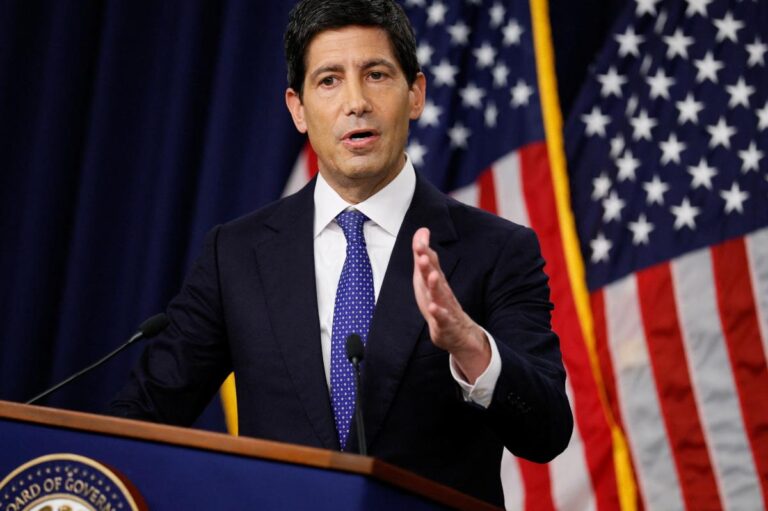
Warsh曼谷闭口与CPI 3.7%:美联储10月按兵不动的跨资产定价
Warsh在曼谷刻意保持沉默,市场押注美联储10月28日FOMC按兵不动概率从约72%跳升至85%以上。CPI 3.7%和PPI 6.3%双超预期、能源与AI数据中心通胀暗线、长端美债收益率黏在5%以上,正在重塑跨资产定价路径。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
Warsh在曼谷刻意保持沉默,市场押注美联储10月28日FOMC按兵不动概率从约72%跳升至85%以上。CPI 3.7%和PPI 6.3%双超预期、能源与AI数据中心通胀暗线、长端美债收益率黏在5%以上,正在重塑跨资产定价路径。
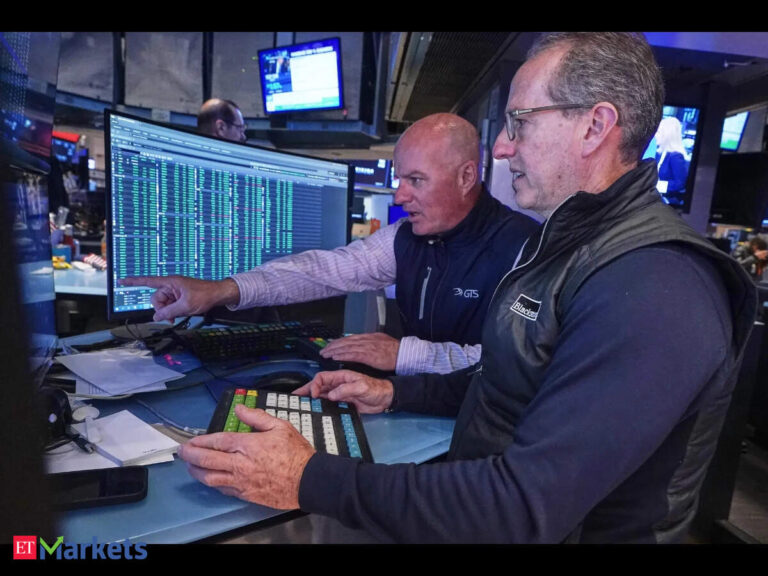
10月16日美股盘面,纳指100下跌1.8%,主要芯片指数连续第八个交易日收阴——这是自2008年以来最长的连跌纪录,CoreWeave同步重挫9.5%。市场叙事从"AI订单还有多大"切换为"AI资本开支能不能换来足够现金流"。
特朗普签署行政令暂停国会通过的俄罗斯制裁法案,与一周前美国从俄采购柴油的协议叠加,刻意保留住俄罗斯能源出口通道。短期内油价上行尾部风险被压低、通胀回落路径被打开,但地缘政策不确定性上升,美元、利率、黄金与风险资产之间出现新拉扯。
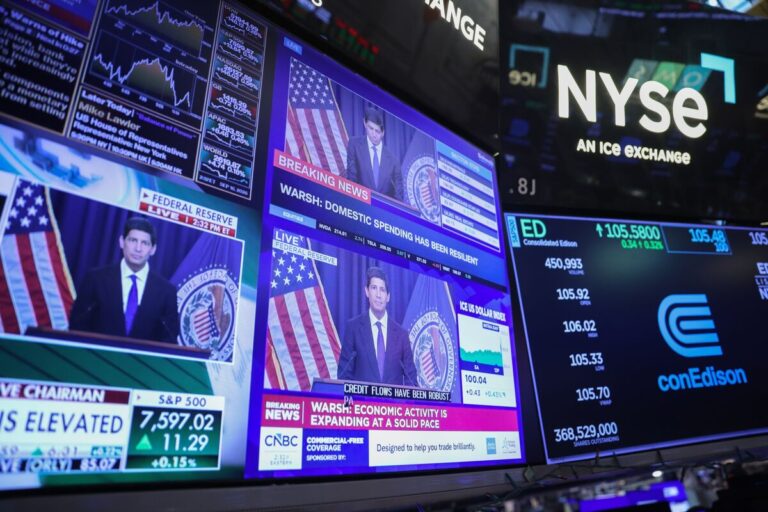
周五标普500单日跌1.1%、纳指100跌2.5%,Warsh 关于按兵不动的表态并未安抚市场,反而与油价脉冲、CoreWeave 单日崩盘共同压制风险偏好,重新点燃通胀与 AI 估值可证伪的双重担忧。
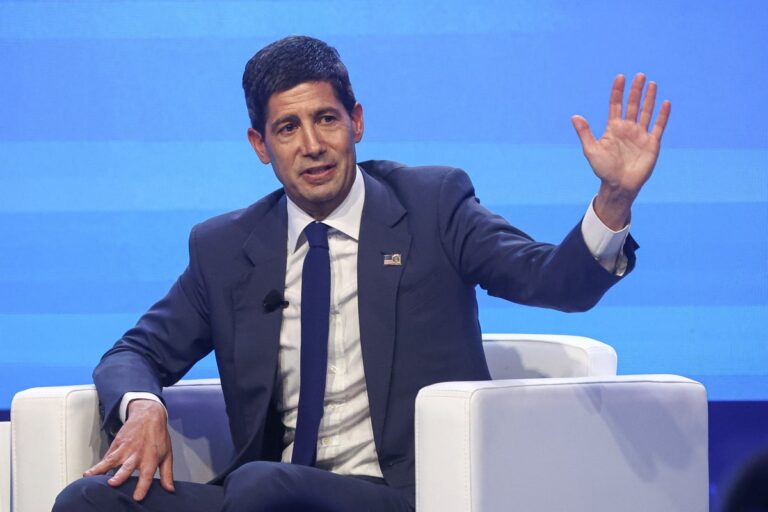
美联储主席 Warsh 在 IMF 曼谷年会上拒绝预判 10 月和 12 月利率决议,但 9 月美联储加息已落地至约 3.9%,年内或再加息一次的概率定价偏向上行。AI 投资被点为通胀新驱动,11 月 16 日联储 AI 工作组开会,可能影响 12 月决议。
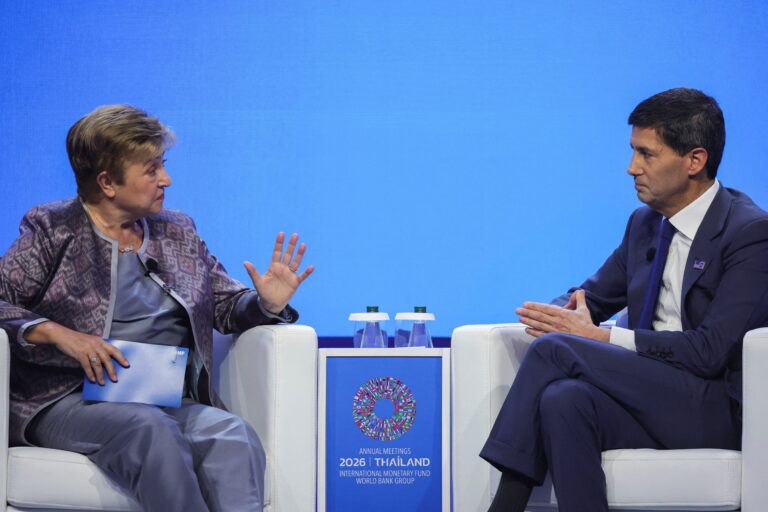
美联储主席Warsh在曼谷IMF/世行年会上肯定美国经济韧性与AI驱动的投资扩张,但拒绝透露12月利率路径。结合本周偏高的通胀读数与油价站上100美元,市场对12月再加息的押注未被推翻,AI作为近端通胀来源的叙事权重被进一步放大。

2026年10月16日美股出现典型的"科技内部防御化"交易:纳指跌2.15%、标普500跌1.07%,道指微跌0.34%但周线两连阳。高盛当日披露对冲基金以一年多以来第二快的速度抛售AI股票,定性为从小盘AI向Mag 7与防御蓝筹的"战术轮动"。CoreWeave单周跌25%,跨资产端黄金升至4187.90美元、10Y收益率回落至5.10%。
英国是否会对中国电动车加征关税,目前仍只是唐宁街留在谈判桌上的一扇窗,并非已落地的政策;真正的窗口期要看欧盟法案立法节奏。

沃什在曼谷IMF/世行年会上对利率路径明确"不预判",却把AI升格为中期"正向供给冲击"——双重信号对距离FOMC仅10天的市场意味着什么。
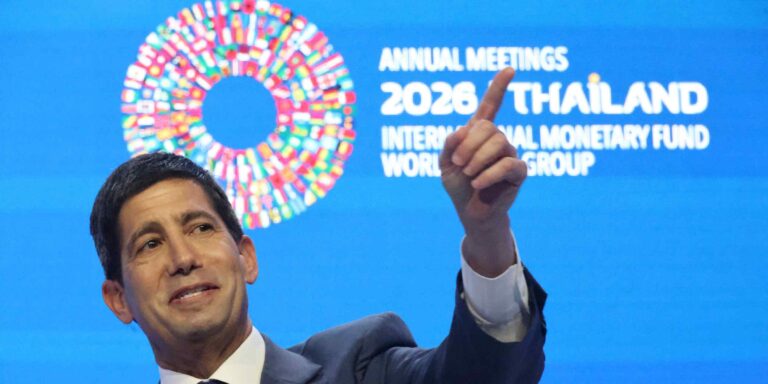
沃什把AI投资描述为'正面供给冲击',却同步把金融稳定风险摆上央行议程;10月加息概率腰斩、12月路径不变,跨资产定价正在重新校准。