

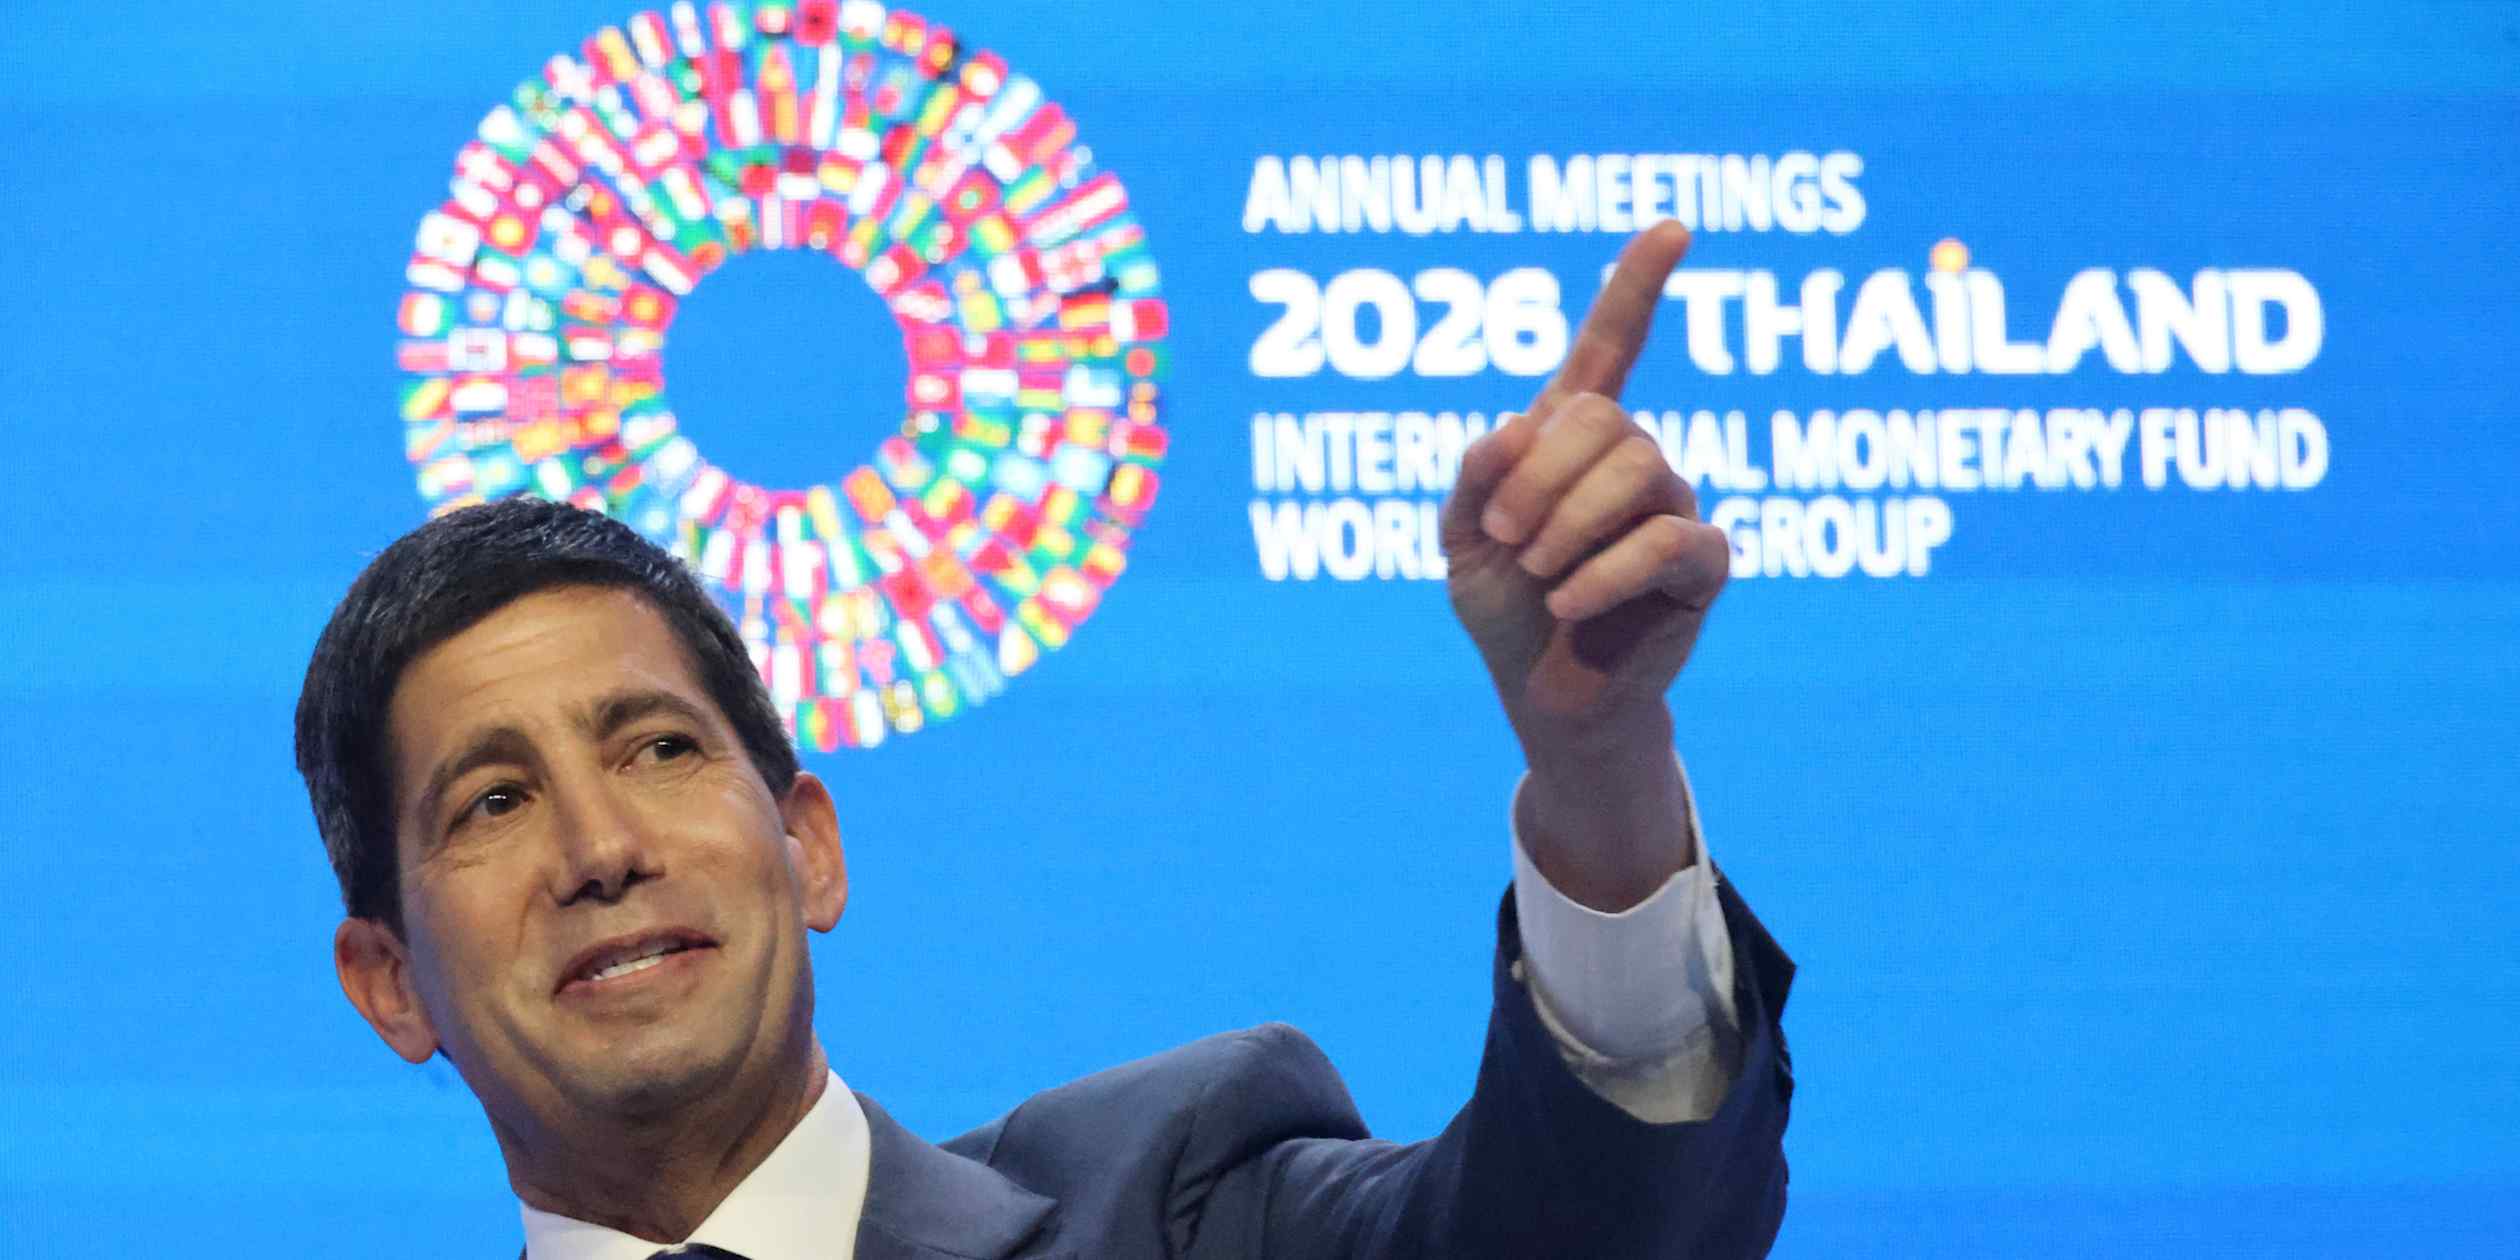
美联储主席沃什(Kevin Warsh)2026年10月16日在曼谷IMF/世行年会的”Managing Director’s Fireside Chat”上释放了一套层次分明的双面信号:一边承认由AI与新兴技术驱动的私人投资浪潮属于”正面供给冲击”,另一边要求央行系统性地审视由此带来的金融稳定尾部风险。这套表态的真正分量并不在情绪层面,而在它直接改写了利率期货对10月FOMC加息的定价——CME FedWatch显示,10月27-28日会议加息概率从讲话前的28%骤降至约13%,但12月再次加息的概率反而从66%升至78%。对宏观和跨资产交易者而言,这是一次典型的”近端鸽、远端鹰”曲线重定价。
“正面供给冲击”框架:沃什在为延迟加息铺路
沃什将AI与新兴技术投资描述为”先冲击需求端、再传导至供给端”的正面供给冲击,并明确表态这”对全球和美国经济长期是巨大裨益”。这一表述并非泛泛乐观,而是为短期内不急于加息提供了宏观叙事基础——如果投资本身就是抑制通胀的力量,央行在通胀黏性尚存时反而可以保持耐心。沃什同时强调”不预判会议”、”不提前承诺未来动作”,并以”没有搭便车者”来描述全球同步紧缩格局,是典型的以模糊性换取政策灵活性的措辞。这一表态与沃什在IMF年会上”AI路径非常颠簸”的更早说法属于同一套政策叙事。
利率曲线重定价:十月加息概率腰斩,年末路径不变
利率期货市场的反应比现货市场更直接:讲话前市场对10月27-28日会议加息的隐含概率是28%,讲话后压到约13%;但12月再次加息的概率反而从66%跳到78%。换言之,市场并未放弃紧缩路径,只是把时间点后移。这种”近端鸽、远端鹰”的定价对短端利率债偏多、对长端偏中性,同时意味着美元在未来一两周可能承压,但若12月数据继续偏热,美元会重新获得支撑。市场对”再加一次”的定价弹性正在变弱——12月概率在78%这一水平上继续上修,需要核心通胀或工资数据出现新的上行动能。这一轮曲线重定价与9月CPI超预期时市场对加息预期重燃的方向相反,但驱动逻辑一脉相承——通胀粘性与AI投资的双重叙事,正在持续重塑FOMC的政策空间。
金融稳定框架被重新激活:AI过热进入系统性风险监测
真正值得警惕的是沃什把”金融稳定风险”摆到了与物价稳定并列的位置。他强调央行应当”在各种情景下推演对授权使命的潜在影响”,并寻找”我们能有所作为的负面尾部风险”。这一表述的背景,是近期AI/数据中心相关投资快速膨胀、私募与公司债敞口持续扩张,叠加CoreWeave等案例暴露的云计算信贷链条脆弱性。沃什没有给出具体监管动作,但已经把AI投资过热纳入了”系统性风险监测”的话语范围。这意味着,一旦后续出现类似CoreWeave量级的信贷事件冲击,监管侧和流动性侧的双重反应速度可能显著快于过去几年。
美元、黄金、美股科技与加密:四条不同的传导路径
对美元而言,10月加息概率骤降意味着短期偏空,但12月预期仍高企,叠加全球”同步紧缩”格局未变,美元下行空间有限。黄金受益最为直接:实际利率短期内不会因远端鹰派预期而快速走高,金融稳定担忧又为避险买盘提供新叙事,金价的双驱动逻辑同时被强化——这一判断在黄金守住$4,180关口、等待沃什曼谷讲话的行情中已得到部分验证。对美股科技股,沃什的”双面信号”是利空主导——他既认可AI长期价值,又为未来可能的逆周期干预打开窗口,估值溢价面临重新定价;CoreWeave式信贷事件已经展示了”叙事降温”对科技板块的杀伤力,而沃什本次讲话等于在官方层面为这种叙事降温背书。
对BTC和ETH这类风险资产,10月加息预期降温是一个温和正面的短窗口——利率期货曲线短端松动通常对应流动性预期边际改善。但沃什把”金融稳定”重新放回央行优先议程,意味着一旦后续出现类似CoreWeave的事件冲击,监管和流动性双向收紧可能比2022-2023年那一轮更快。加密不是这次讲话的主角,但是金融稳定框架升级后第一个会被重新审视的非传统资产类别。
市场结论与短期方向
基准方向:黄金短期偏强(bullish,1-4周),逻辑是10月加息预期降温压制短端实际利率上行空间、沃什把金融稳定摆上议程强化避险买盘;失效条件是下一次美国核心PCE超预期且12月加息概率从78%进一步上修至85%以上,或金融稳定担忧被新的风险事件覆盖。美元短期偏弱但空间有限(mixed_with_base_case,1-2周),逻辑是10月加息概率腰斩压制短端利差,但12月路径与全球同步紧缩未变;失效条件是12月加息概率再上一台阶或风险偏好骤降推升美元避险需求。美股科技短期承压(bearish,1-4周),逻辑是估值溢价重新定价叠加CoreWeave式信贷担忧余温;失效条件是金融稳定担忧被新叙事覆盖、AI盈利预期再次上修。BTC/ETH中性偏正面(mixed_with_base_case,1-2周),逻辑是短端流动性预期边际改善,但金融稳定框架升级留有下行风险;失效条件是出现类似CoreWeave量级的信用事件或加密相关流动性渠道出现赎回压力。
接下来要盯的三条线索
一是10月27-28日FOMC会议声明与新闻发布会的措辞变化,尤其是关于”金融稳定”的任何补充表述——这将决定沃什此次表态是即兴发言还是政策框架转向的信号。二是CoreWeave及上下游云计算公司的信用利差变动,这是沃什所谓”尾部风险”的最直接观测指标。三是下一次美国PCE数据,如果核心通胀继续粘性,12月加息概率可能继续上修,美元和黄金的相对强弱会发生关键切换。在三者落地之前,跨资产价格大概率维持”近端鸽、远端鹰”的双速定价,不宜单边押注。




