

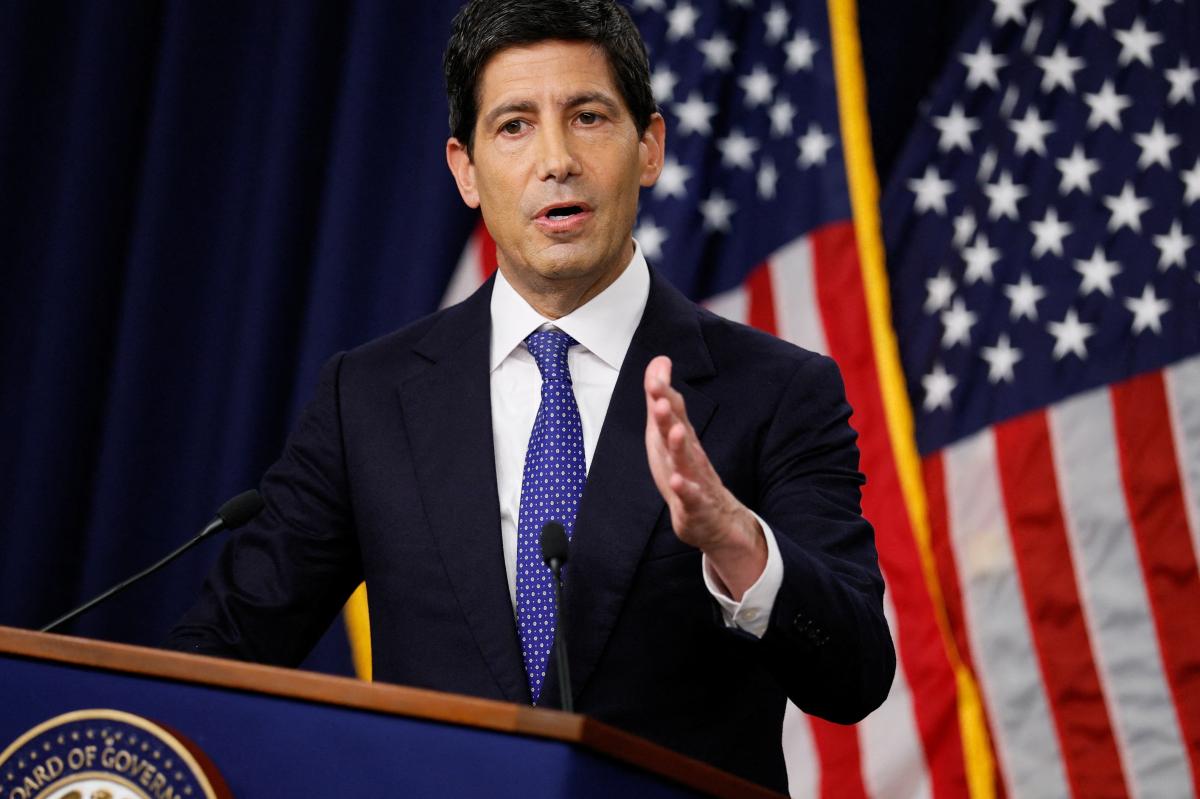
核心判断:美联储主席Kevin Warsh在曼谷会议上的”闭口”是刻意选择——在9月CPI同比3.7%、PPI 6.3%双超预期、距中期选举仅一周的多重背景下,他拒绝给出利率前瞻指引,并明确表示”新阶段的Fed不再做这件事”。市场押注美联储10月按兵不动的概率从约72%跳升至85%以上。但同事Bowman”等等看”的措辞、Montis Financial首席投资官Dennis Follmer关于”年内第二次加息几乎板上钉钉”的判断说明,10月不加息并不等于政策转向,跨资产波动率在FOMC前不会收敛。
Warsh在曼谷”闭口”:把选择权丢给市场
Warsh在曼谷的fireside chat中两度强调”I don’t prejudge meetings”,并称”It’s a new chapter at the Fed, and we’re not in that business anymore”。这种表态与他过去多次批评前瞻指引的态度一致——让市场自己从数据中读出路径。值得注意的是,他对当周超预期的CPI和PPI没有做出安抚,也没有对”年内第二次加息”给出暗示。在政治窗口(中期选举前一周)、通胀黏性和财政压力三股力量叠加的节点上,主席选择不站队,本身就被交易员读为”10月按兵不动、12月再说”。副主席Michelle Bowman在同场会议中表示,通胀仍高于2%目标,但有”time to wait and see”的余地,与Warsh的”闭口”形成一致的观望信号。
CPI 3.7%与PPI 6.3%:能源与AI资本开支是两条暗线
本周公布的9月CPI同比3.7%主要由能源拉动,但PPI 6.3%的同比涨幅才是更需要警惕的——生产者价格通常领先消费品价格2-3个月,意味着假日季的服装、食品、玩具、汽油价格可能继续承压。经济学家提出的另一条暗线是:AI驱动的数据中心建设带来数千亿美元投资,正在向核心通胀传导。Warsh本人也承认”在走向正向供给冲击的路上,我们看到总需求在增加”,这条”AI通胀”路径与他此前在IMF年会上关于AI路径”非常颠簸”的表态相互呼应,但目前尚无统一量化指标,是10月之后的政策盲区。Montis Financial的Follmer则直接指出,强劲数据意味着通胀已不只是油价和天然气的问题,”年内第二次加息几乎板上钉钉”。
长端美债收益率黏在5%以上:跨资产定价的”锚”
Warsh讲话后,长端美债收益率几乎没有变化,仍顽固地停在5%以上。这是一个比股指跌幅更重要的信号——市场没有把”10月不加息”解读为宽松,反而把注意力放在”PPI 6.3% + AI需求扩张 + 财政压力”组合带来的期限溢价上。长端收益率锚在5%以上,对所有久期资产都不友好:纳指当日下跌2%,是对长端利率最敏感的部分;REITs、长久期成长股、黄金等同样承压。
美股、黄金、外汇与加密:跨资产在”同步紧缩”中重新洗牌
Warsh在讲话中提到全球央行”同步紧缩(synchronous tightening)”、”没有搭便车者(no free riders)”,并称之为”正面进展”。这条信息在美股层面被放大:当日道指下跌175点(0.3%),S&P 500跌1%,纳指跌2%,科技股领跌。逻辑是——如果其他主要央行也在紧缩,美联储的相对紧缩成本下降,进一步加息的政治和经济阻力变小;同时,全球流动性收缩对高估值资产形成同步压力。Warsh对AI的态度是”乐观但路径颠簸”,意味着科技股在10月28日FOMC前很难脱离利率和通胀的引力——这一判断与10月16日跨资产复盘中纳指领跌的逻辑完全一致;AI资本开支焦虑引发的芯片股抛售也是这一传导链的延续。
对黄金而言,5%以上的长端美债收益率、顽固的通胀和”AI供给冲击”叙事是混合信号——名义利率高企对金价不利,但财政压力、地缘风险和央行购金仍是中期支撑。Warsh的”同步紧缩”表态意味着美元相对其他货币的利差优势收窄,美元指数短期不一定会单边走强,更多呈现震荡。对日元、瑞郎等传统避险货币来说,全球流动性收紧的同步性反而强化了避险属性。人民币方面,美元的”非单边强势”和高油价会同时影响经常账户和资本流动,路径并不单一。加密资产方面,5%以上的长端美债收益率叠加鹰派FOMC预期压缩高估值风险资产,BTC和ETH在高名义利率环境下缺乏独立估值支撑,更可能跟随纳指和长端利率波动,而不是走出独立行情。
10月28日FOMC前的三个关键变量
第一,10月28日FOMC声明中是否保留”data dependent”措辞,以及点阵图(SEP)的中位数预期——如果2026年终点利率被上调,意味着12月加息预期会进一步固化。第二,未来3-4周的油价走势,地缘风险是核心变量。第三,美国三季度GDP数据——如果Q3 GDP走强,12月加息的预期会被市场提前消化,跨资产波动率会从10月底传导到12月会议。
市场结论与短期方向
综合本周数据与Warsh在曼谷的表态,10月28日FOMC前跨资产短期方向如下:
- 长端美债与美元利率:基准方向 偏空(bearish)。PPI黏性、AI资本开支和财政压力推升期限溢价,长端收益率在5%以上难以快速回落;时间范围1-4周;若10月FOMC措辞意外转鸽或油价快速下行,这一判断会失效。
- 美股(尤其纳指与高估值科技股):基准方向 偏弱(bearish)。”同步紧缩”叠加长端利率黏在5%以上,对久期资产最不利;时间范围1-2周;若Q3 GDP明显走弱或Warsh在FOMC前进一步释放鸽派信号,判断可能反转。
- 黄金:基准方向 震荡偏弱(mixed_with_base_case偏弱)。名义利率是短期阻力,但财政与地缘是中期支撑;时间范围2-4周;若长端收益率回落或地缘风险升级,金价有反弹空间。
- 美元指数(DXY):基准方向 震荡(mixed)。全球同步紧缩压缩美元相对利差,DXY短期不必然单边走强;时间范围1-3周;若美国经济数据显著强于欧日,美元可能重新走强。
- BTC与ETH:基准方向 偏弱(bearish)。高名义利率与鹰派FOMC预期压缩估值,缺乏独立催化;时间范围1-2周,更可能跟随纳指和长端利率波动;若风险偏好快速回升或ETF资金流明显改善,存在反弹可能。
上述判断不构成具体买卖建议,核心失效条件是:10月FOMC措辞意外转鸽、Q3 GDP明显走弱、或油价快速回落。
资料来源
- Traders bet on October interest-rate hold after Kevin Warsh is tight-lipped at conference — New York Post, 2026-10-16




