美国9月CPI反弹至3.7%:核心通胀走高如何重塑美联储路径
9月CPI同比升至3.7%、月增0.5%,汽油贡献近半但核心通胀同步走高,3%工资增速被通胀反超,抵押贷款利率重回7.5%以上——这份报告把美联储'更高更久'的利率路径压力直接拉回市场桌面。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
9月CPI同比升至3.7%、月增0.5%,汽油贡献近半但核心通胀同步走高,3%工资增速被通胀反超,抵押贷款利率重回7.5%以上——这份报告把美联储'更高更久'的利率路径压力直接拉回市场桌面。

Daly的表态把'再加息的方向'和'10月立刻行动'拆开:9月CPI 3.7%略超预期但汽油驱动,核心通胀黏性未加速,市场对10月FOMC加息概率最终落在40%。
美联储褐皮书柴油被点名21次、9月CPI同比3.7%,二者叠加让12月二次加息叙事重回台面,跨资产定价面临重估。
9月美国CPI同比升至3.7%、核心通胀维持2.6%黏性,伊朗战争和AI算力是主要拉动。美联储主席沃什面对的难题是:加息压不动供给冲击,10月FOMC按兵不动概率较高,真正的博弈在12月。
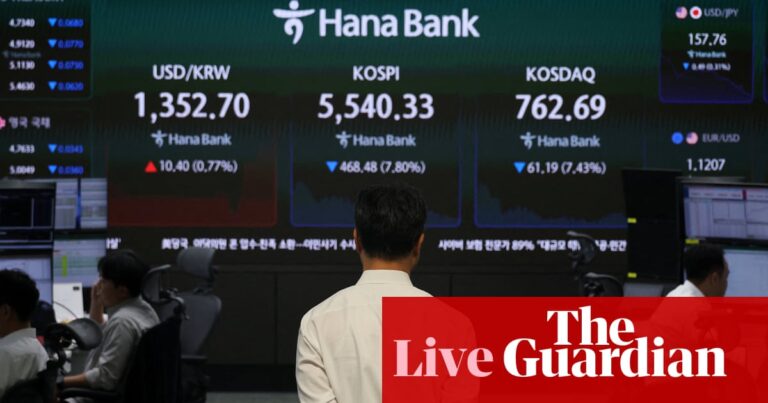
美CPI 3.7%的9月读数叠加AI资本开支疑虑,触发芯片与风险资产跨日抛售,英国GDP意外走强形成对照;本文给出美元、美股科技、黄金与加密的48小时方向、置信度与失效条件。
纽约联储最新研究估算,特朗普关税对消费品的整体价格贡献约2.9个百分点,约三分之一涨幅来自美国制造商品。本文拆解研究结论、传导路径与跨市场含义,并明确证据边界。
BLS 9月CPI同比升至3.7%,核心2.6%仍粘性。取暖油同比+74%、汽油较去年同期每加仑高出一美元以上,柴油上月触及纪录高位。在10月FOMC和11月中期选举前,Fed路径两难,对美元、美债、黄金、美股与BTC的传导需要分项拆开看。
美元指数在9月CPI数据公布前进入观望模式,从18个月高位回落至102.16;市场对10月FOMC按兵不动的隐含概率被重新定价至约77%。本文梳理核心通胀、官员表态与跨资产传导。
黄金价格10月13日回落,12月期货收于4177.30美元/盎司;CME FedWatch显示12月加息隐含概率已升至88%,美元与10年期美债收益率居高不下。本文分析CPI、PPI与Warsh讲话组合下贵金属板块的短期方向、传导链与失效条件。
美联储SHED家庭债务调查把消费端K型分化摆到台面:近20%家庭逾期、8.6%家庭把超过四成收入用于偿债,但同期最富家庭净资产增长31%。这是一组回顾2022—2025年的累积压力数据,对利率、美元、美股消费板块与黄金都有间接含义。