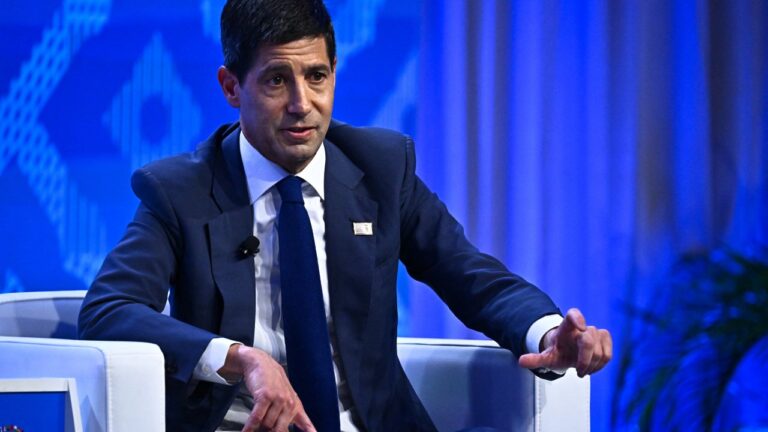
美联储10月按兵不动概率86%:Warsh关闭前瞻指引,跨资产重新定价最后一加
Warsh在曼谷IMF-世行年会上明确表示不会为10月FOMC预判方向,CME FedWatch已把美联储10月按兵不动概率锁定在86.2%;但9月CPI反弹、核心通胀走高、G7长债收益率创近20年新高,跨市场需要重新定价"最后一加"。

集中解读美联储 FOMC 决议、点阵图、会议纪要与官员表态,分析政策预期对美元、美债、黄金、外汇及加密资产的跨市场影响。
Warsh在曼谷IMF-世行年会上明确表示不会为10月FOMC预判方向,CME FedWatch已把美联储10月按兵不动概率锁定在86.2%;但9月CPI反弹、核心通胀走高、G7长债收益率创近20年新高,跨市场需要重新定价"最后一加"。
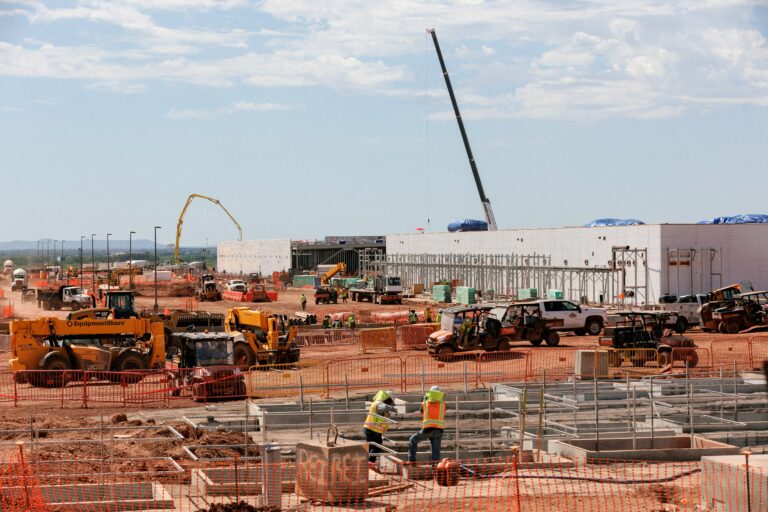
美联储把AI投资定性为通胀冲击来源,但万亿capex对利率'免疫',紧缩成本或落到小企业、消费信贷和区域银行身上,10月FOMC将直面这一非对称传导。
Warsh讲话压降近端加息概率,但油价110美元又把长端美债收益率顶了上去——黄金在4168美元附近两股力量拉扯,美元、美股科技与加密资产如何承接这条跨资产主线?
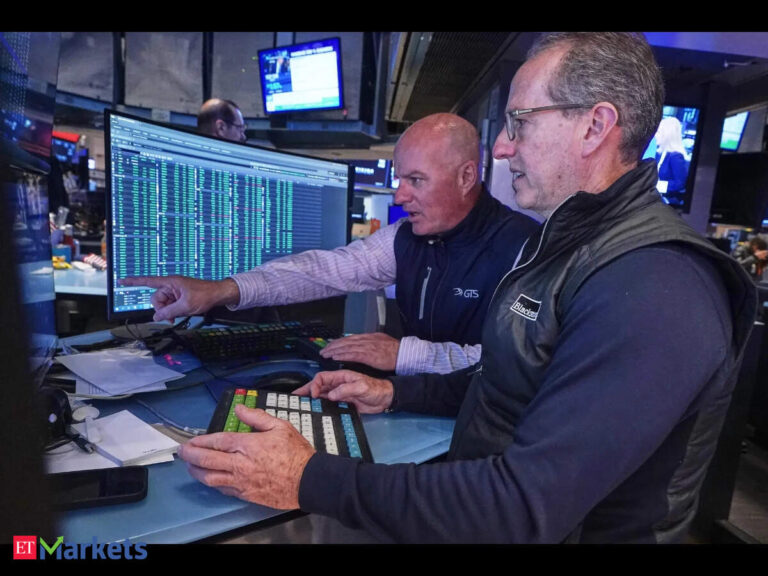
10月16日美股盘面,纳指100下跌1.8%,主要芯片指数连续第八个交易日收阴——这是自2008年以来最长的连跌纪录,CoreWeave同步重挫9.5%。市场叙事从"AI订单还有多大"切换为"AI资本开支能不能换来足够现金流"。
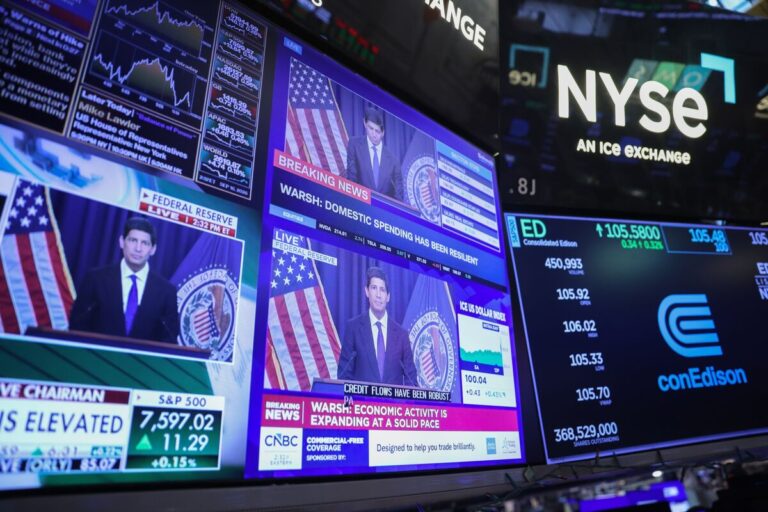
周五标普500单日跌1.1%、纳指100跌2.5%,Warsh 关于按兵不动的表态并未安抚市场,反而与油价脉冲、CoreWeave 单日崩盘共同压制风险偏好,重新点燃通胀与 AI 估值可证伪的双重担忧。
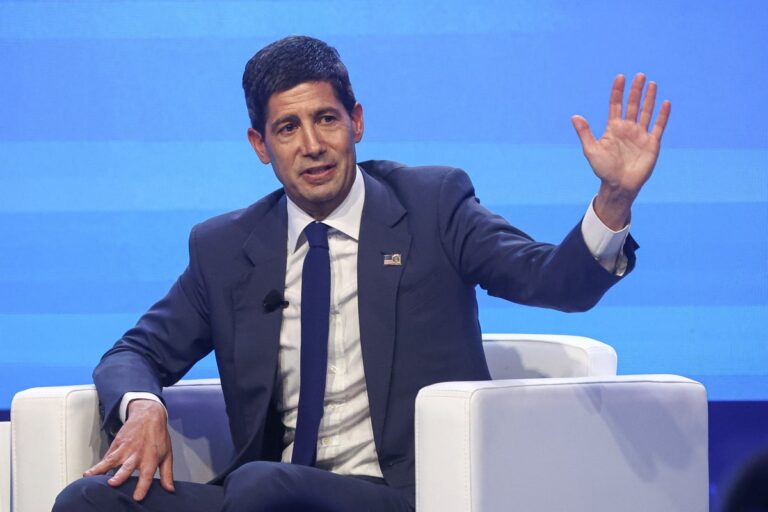
美联储主席 Warsh 在 IMF 曼谷年会上拒绝预判 10 月和 12 月利率决议,但 9 月美联储加息已落地至约 3.9%,年内或再加息一次的概率定价偏向上行。AI 投资被点为通胀新驱动,11 月 16 日联储 AI 工作组开会,可能影响 12 月决议。
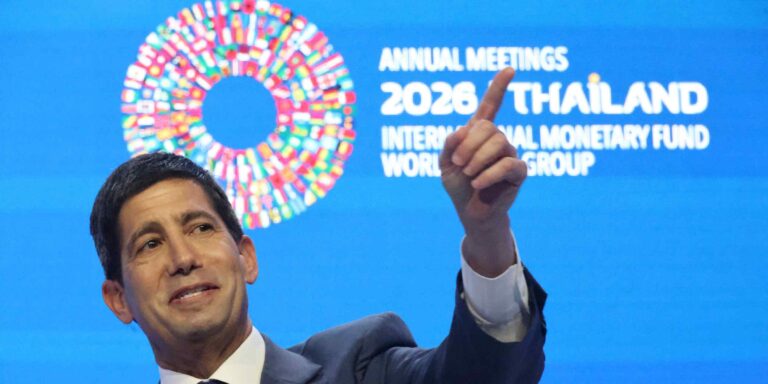
沃什把AI投资描述为'正面供给冲击',却同步把金融稳定风险摆上央行议程;10月加息概率腰斩、12月路径不变,跨资产定价正在重新校准。
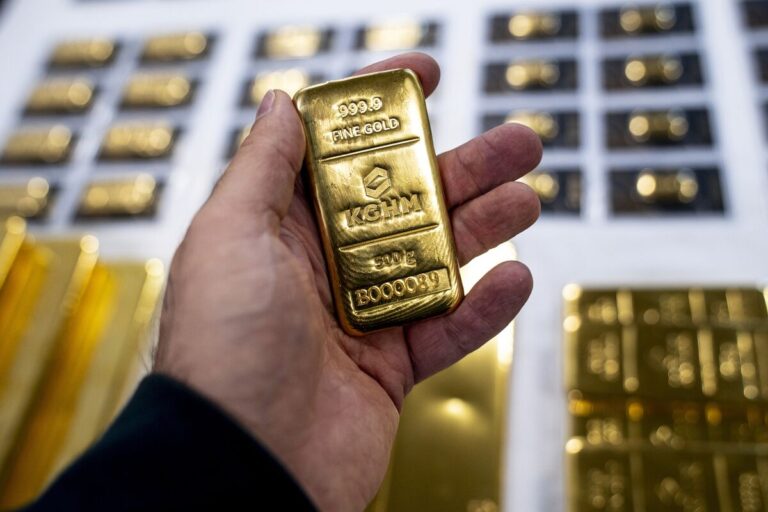
美联储主席沃什在曼谷讲话后未推升10月加息预期,金价守在每盎司约4,180美元,周四单日涨1.6%为两周多最大涨幅;背后是美债收益率回落、避险需求与通胀对冲三条腿同时发力,静默期后数据决定下一步方向。
克利夫兰联储主席、FOMC票委哈马克在10月15日纽约高盛活动上警告,若公众通胀预期明显恶化,美联储可能需要比当前定价更激进地加息。讲话落在10月27-28日FOMC静默期前,叠加本周差于预期的通胀读数,市场观察者已上调10月27-28日FOMC加息概率,并牵动黄金、加密与美股科技的风险定价。

美国9月CPI超预期上涨,核心矛盾不是能源单月跳升,而是能源—住房—服务三条粘性线同月同时抬头,叠加霍尔木兹海峡运输回落至战前54%,把通胀强行拉回美联储桌面。