黄金重返4000美元上方:利率、美元与油价的短线传导
10月26日,现货黄金从前一交易日触及3975美元后反弹至4007.57美元附近。油价回落、美元趋稳和美债收益率下降提供支撑,但前一周明显下跌意味着这更像技术性修复;美联储会议前,基准判断仍是震荡偏弱。

集中解读美联储 FOMC 决议、点阵图、会议纪要与官员表态,分析政策预期对美元、美债、黄金、外汇及加密资产的跨市场影响。
10月26日,现货黄金从前一交易日触及3975美元后反弹至4007.57美元附近。油价回落、美元趋稳和美债收益率下降提供支撑,但前一周明显下跌意味着这更像技术性修复;美联储会议前,基准判断仍是震荡偏弱。
美国中期选举的关键并非单一政党胜负,而是关税、税收、监管与财政政策还能否低成本落地。本文从国会席位、计票争议和跨资产传导链出发,给出美元、美债、黄金及加密资产的基准判断。
布伦特原油突破每桶117美元、外资持续流出及大型IPO分流资金,使印度股市短期基准方向偏弱。未来一周需要重点观察美联储对能源通胀的表述、美元与美债收益率、FII和DII资金变化以及企业利润率。
本次FOMC暂停利率更可能是风险管理选择,而非宽松转向。在通胀仍高于目标、市场继续计价年末加息的情况下,美元和短端利率短期偏强,BTC、ETH及长久期成长股仍面临估值约束。
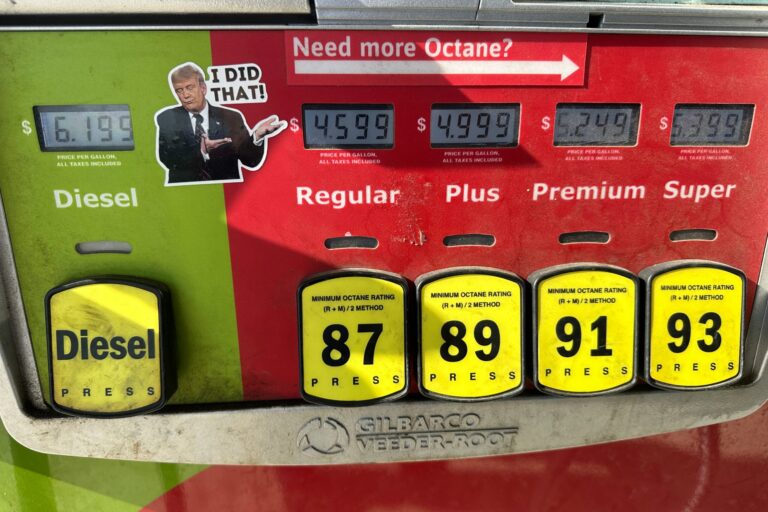
本周美国通胀、增长和联储政策信息将集中公布。PCE与GDP的组合决定利率预期能否转向,科技财报则检验AI投入能否转化为收入和利润。

AI财报要回答巨额投入能否转化为收入与利润,美联储则要说明高利率还会持续多久。未来一周的真正风险来自盈利预期与贴现率同时承压,而非单一事件本身。
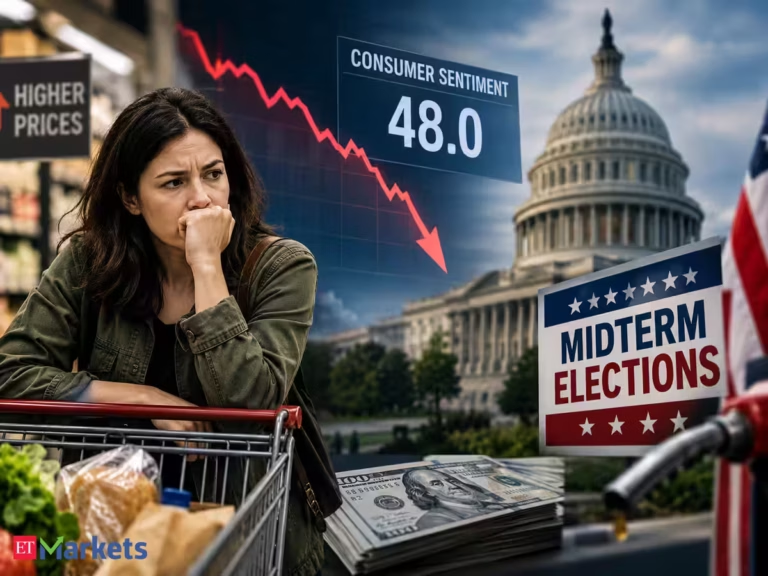
美国10月消费者信心终值为48.0,略低于9月但高于46.3的调查预期;一年期通胀预期升至4.7%。这组数据反映出增长压力与通胀压力并存,FOMC快速转向宽松的证据门槛因此提高。
CNBC盘中更新显示,WTI原油升破103美元、布伦特原油突破116美元,美股跌势由科技板块扩散至防御板块。若能源冲击继续推高12月加息预期,BTC与ETH短期基准偏弱;黄金则面临避险支撑与实际利率压制的拉锯。
油价上涨正强化通胀与高利率预期,但黄金仍受到地缘避险需求支撑。本文以MCX和国际贵金属报道数据为依据,解释利率传导链,并给出未来数日至数周的条件性基准判断。
美股期货下跌反映油价、通胀与利率预期共同抬升风险门槛。短期基准方向偏向科技成长股,但潜在外交进展、油价回落和美债收益率转向均可能使这一判断失效。