AI股波动加剧:美股反弹背后的融资与财报考验
指数上涨并不代表AI交易恢复稳定。股权发行、算力租赁融资与即将公布的科技巨头财报,正在把市场关注点转向资本回报、融资期限和资产负债表风险。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
指数上涨并不代表AI交易恢复稳定。股权发行、算力租赁融资与即将公布的科技巨头财报,正在把市场关注点转向资本回报、融资期限和资产负债表风险。
Meta拟以950亿美元股权融资支持AI扩张。市场真正需要区分的并非融资金额本身,而是大型平台与高杠杆算力公司的资本结构差异。
英国零售协会数据显示,10月零售物价同比涨幅由1.4%升至2.1%,食品与非食品价格同步加速。成本转嫁可能改变英格兰银行的政策路径,但增长与预算约束仍限制进一步收紧空间。
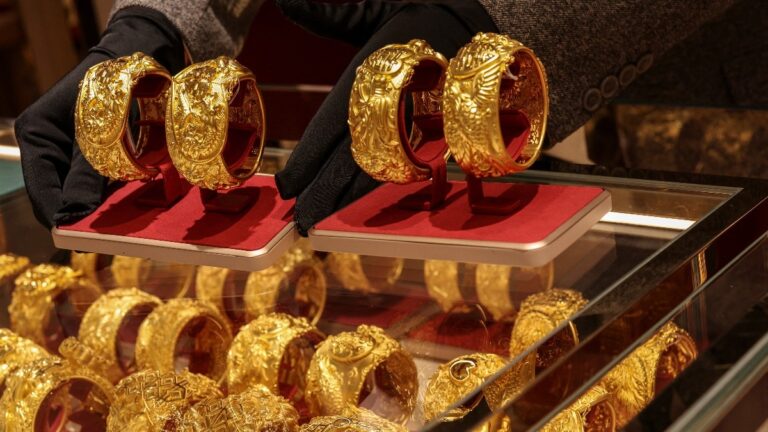
MCX黄金在每10克142674卢比附近持稳,节庆与婚礼季需求构成季节性背景。油价是后续金价方向的关键变量:若能源通胀推动美元和收益率走强,黄金承压;若通胀缓和,利率压力则可能减轻。

欧洲股市在三大央行决议周高开,但黄金上涨、油价回落和欧元偏强显示,市场交易的并非简单的宽松预期。本文以证据最充分的黄金为跨资产锚点,给出短期基准方向、传导逻辑与风险条件。
油价回落暂时缓和通胀担忧,黄金与白银出现修复,但尚不足以确认新趋势。未来48小时的关键仍是美联储声明、发布会及美元和美债收益率的联动方向。
三大央行决议、科技巨头财报与多场政治事件集中在同一周到来。关键不只是政策结果,而是通胀判断、AI资本开支回报与财政可信度是否发生变化。
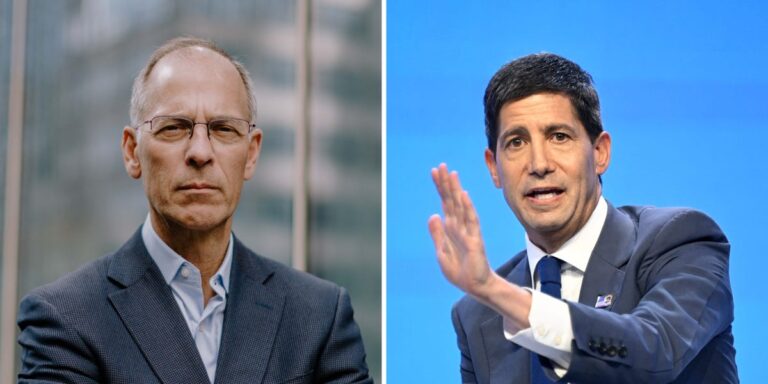
Business Insider援引马克·赞迪的观点称,10年期美债收益率在约5%附近波动、固定抵押贷款利率超过7%,债券市场可能已经完成一部分金融条件收紧。本文区分这一外部判断与美联储政策信号,并给出跨资产的短期基准方向。
10月26日,现货黄金从前一交易日触及3975美元后反弹至4007.57美元附近。油价回落、美元趋稳和美债收益率下降提供支撑,但前一周明显下跌意味着这更像技术性修复;美联储会议前,基准判断仍是震荡偏弱。

亚洲股市在油价维持多月高位和地缘风险担忧下走弱,美联储政策指引成为下一关键变量。短期基准判断是风险资产偏弱,但油价持续回落或政策措辞转鸽可能令预期修复。