USTR格里尔G20表态:未来数周公布产能过剩反制措施
USTR格里尔在密尔沃基G20贸易部长会上明确表示,美国"不会坐视"来自中国、日本及其他经济体的产能过剩流入,将在未来数周公布系统性反制措施。这是USTR首次以"产能过剩"为框架给出带时间表的政策预告,覆盖范围从中国扩展到日本等盟友。本文梳理关税、产业政策与供应链审查三条可能路径,并解析对美元、美债、黄金与加密资产的条件性方向与证据边界。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
USTR格里尔在密尔沃基G20贸易部长会上明确表示,美国"不会坐视"来自中国、日本及其他经济体的产能过剩流入,将在未来数周公布系统性反制措施。这是USTR首次以"产能过剩"为框架给出带时间表的政策预告,覆盖范围从中国扩展到日本等盟友。本文梳理关税、产业政策与供应链审查三条可能路径,并解析对美元、美债、黄金与加密资产的条件性方向与证据边界。
Time专访本身不改宏观数据,但把3.4%通胀、$4以上汽油、伊朗战争延期与中期选举前可能援引紧急状态这四件事压到同一时间窗口,让通胀粘性与政治风险溢价成为Q4跨市场主题。
欧股三季度末收跌,斯托克600单日重挫1.3%、银行板块跌3.7%,德国10年期国债收益率创2009年6月以来新高,法国10年期国债收益率逼近2002年以来高位。市场正在用真金白银为"higher for longer"定价,本文梳理传导路径与证据边界。
9月非农本周五揭晓,市场共识新增8.4万、失业率4.1%、平均时薪同比3.1%。在Fed官员转向"无紧迫感"措辞后,12月再加息成为基准路径,工资增速与前值修订是真正决定方向的细节。
SEC拟放开散户参与私募市场,围绕20%业绩费、合格投资者考试和公募15%流动性上限三条线推进提案。短期对加密和外汇直接传导有限,真正值得观察的是它在VC退出节奏、私募信贷流动性以及科技股IPO估值上的二阶影响,尤其是Apollo式挤兑的传染路径。
美国8月PCE同比3.4%低于路透预期3.7%,但消费支出环比跳升0.9%、储蓄率回落到4.1%,把美联储推向「通胀降、需求韧」的拉锯局面。CME FedWatch把10月FOMC加息概率从51.5%下调到41.5%,市场在重新定价「再加一次」的隐含路径。
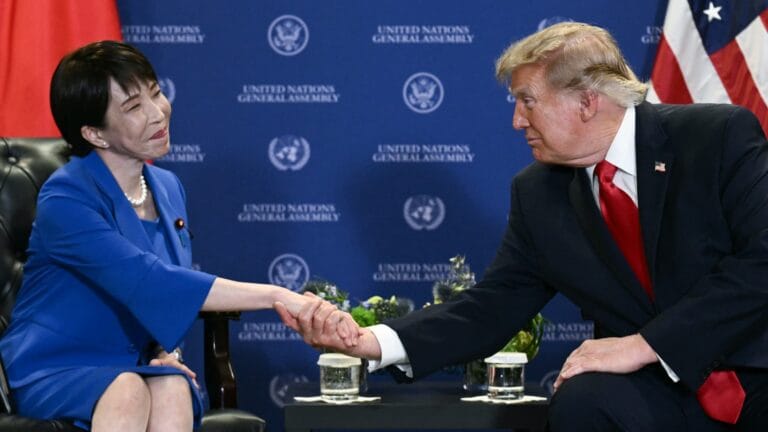
美日联合干预与日银9月加息让日元成为三季度G10最强货币,单季对美元上涨3.3%,但干预效果被CNBC原文描述为不及预期。高市早苗把议题从汇率拉回增长与财政,SocGen与OCBC对干预可持续性观点分歧。美元日元四季度大概率维持高波动、区间偏弱,套息拆解与美债持仓是跨资产传导的关键。
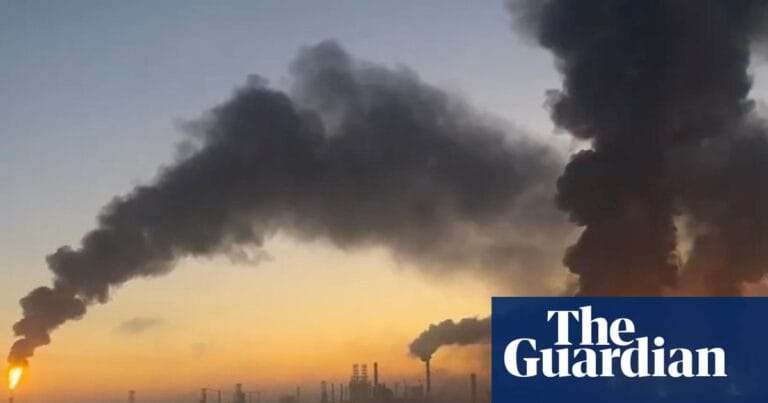
俄油炼厂遭袭正把柴油缺口从地缘头条推向美国通胀与美元利率的实质压力测试:45%炼油能力受损、柴油出口禁令延期、伊朗冲突叠加,全球成品油供应被双重挤压。本文给出各核心资产的短期方向、置信度与失效条件。
美国8月PCE同比3.4%低于市场预期;CME FedWatch对10月至少加息25基点的概率从前日约51%、一周前近71%骤降至37%。但标普500收跌0.25%、纳指收涨0.24%、道指下跌0.86%,多数板块收跌。PCE降温被GDP上修和长端利率上行对冲,呈现典型的混合信号。
日本10年期国债收益率三季度累涨约42bp,或创1992年以来首次五连季双位数涨幅;10月BOJ加息隐含概率从36%降至23%,日美利差与跨资产传导逻辑如何展开?