威廉姆斯暗示年内再加息一次即可:美联储利率路径与跨资产信号
威廉姆斯为市场重新定价10月加息预期泼冷水,但年内再调一次的指引并未被推翻;FOMC内部对油价、AI需求与工资通胀的判断仍有分歧,主席凯文·沃什继续模糊处理利率路径。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
威廉姆斯为市场重新定价10月加息预期泼冷水,但年内再调一次的指引并未被推翻;FOMC内部对油价、AI需求与工资通胀的判断仍有分歧,主席凯文·沃什继续模糊处理利率路径。

英国央行2026 H2系统性风险调查显示,受访机构对未来三年英国金融体系整体信心稳定,但对短期(0–12个月)与中期(1–3年)发生高冲击事件概率的判断同步上行;AI相关风险在影响来源、最难管理、最可能成真三个维度同步刷新调查史最高,地缘政治风险在"最可能成真"维度升至调查史最高。

美联储9月30日最终敲定压力测试改革的两条终稿规则,从2028年起大型银行压力资本缓冲改为两年平均,官方预计年化资本波动压缩约50%,总资本水平不发生实质变化。
30年期美债收益率冲到2002年以来最高,10年期逼近5.30%,但美股跌幅非常有限且10月加息预期被盘中重新定价——这是一次长端定价锚的松动,不是单日风险事件。

威廉姆斯用"无紧迫感"把10月加息概率从近70%拉回50/50,2年期美债收益率自高位回吐3.51bp,但10年和30年期长端继续刷新2007年和2002年以来高点。市场只是把加息时点从"10月"重写为"年底前一次",没有推翻"更高更久"的总框架。
美联储理事Michael Barr在9月29日底特律讲话中暗示年内可能还有一次加息,强调通胀距2%目标仍有距离。本文拆解其措辞变化、点阵图信号及对美元、黄金、美股与加密资产的传导逻辑与短期方向。
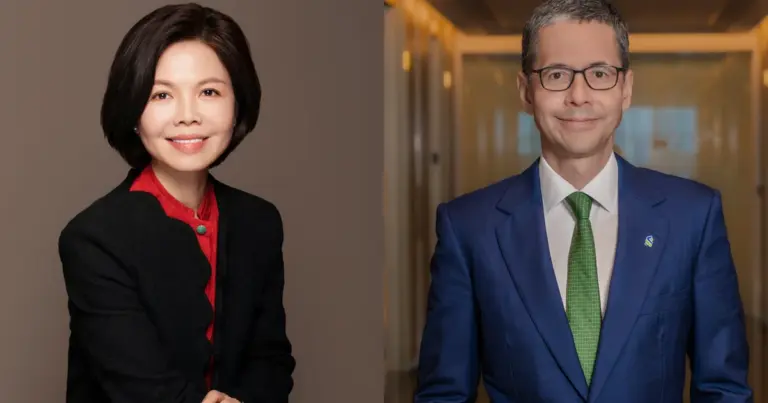
渣打中国区 CEO Jean Lu 与东南亚 CEO Patrick Lee 在 9 月 29 日的 Caixin 亚洲新愿景论坛表示,人民币国际化具有“巨大商业空间”,但受限于离岸人民币流动性与资本账户约束,短期难以挑战美元的全球主导地位。本文拆解这一机构观点的内部逻辑与跨资产含义。

美元指数回到7月底以来高位,市场对美联储10月加息的概率升至73%,对欧央行仅40%;Brent原油在$100上方、美伊谈判破裂共同放大了通胀与避险溢价,欧元、瑞郎、加元同步承压。
Anthropic 把 AI 灭绝风险写进 80 页招股书,披露 2025 年约 420 亿美元净亏损和约 5180 亿美元算力与基础设施承诺,潜在估值或冲 2 万亿美元。这场可能改写 AI 资本开支定价的 IPO,对芯片股、美元流动性、监管预期与避险资产的传导链如何?
Kalshi与Polymarket交易员在9月非农公布前押注超预期——>90K概率约60%,>100K接近50%,远高于道琼斯共识的8.4万。预期差如何传导到美元、美债、黄金与加密资产?