

上周五美国7月零售销售环比骤降0.6%,创一年多以来最差读数;同一天公布的消费者信心指数大幅下滑,但家庭对未来一年的通胀预期反而被推高。Forex.com分析师Fawad Razaqzada把这一组合概括为”broadly in-line inflation, softer retail sales and weaker consumer sentiment”——通胀大致符合预期、销售明显走弱、信心深度回落同时出现。这是一种少见的”左右互搏”组合:同一份数据里既有支持”暂缓加息”的成分,也有强化衰退担忧和滞胀风险的成分。市场在两条叙事线之间重新选边,美联储9月加息概率被迅速重写。
数据组合:通胀粘性与消费断崖同时出现
7月零售销售环比-0.6%是超过一年以来最差读数,原文将消费走弱部分归因于”President Donald Trump’s Iran war”对家庭支出和通胀预期的冲击——也就是说,弱消费和高通胀预期被同一条地缘线索串在一起。这种组合在历史上并不常见:它意味着9月议息前的”最后一公里”数据并不简单,表面上弱数据让加息预期回落,但粘性通胀预期又会限制降息空间,迫使市场在”增长担忧”和”通胀粘性”两个方向之间反复切换。要理解这组数据对利率路径的完整含义,可以回顾7月CPI符合预期时市场把9月按兵不动概率推至62%的那一轮定价逻辑。
加息概率骤降:1/4与50:50的此消彼长
最直接的资产价格反应体现在9月议息预期上。原文引述Bloomberg的市场定价指出,”Traders now put the chances of a Fed hike at one in four, compared with 50:50 last week”——9月加息概率从一周前的50:50骤降至1/4。这种速度的预期重定价解释了上周S&P 500和纳指续创新高的逻辑:交易员实质上在做”bad news is good news”,只要不是通胀再加速或就业过热,弱数据反而被解读为利率利好。但原文同时提醒”investors should be careful what they wish for”,因为同一份数据里也包含了下周盈利下修的种子。这一路径与美国7月CPI回归温和后亚股重估9月美联储路径的逻辑一脉相承:每一次弱数据都在把”按兵不动”叙事推得更远,但每一次油价或通胀预期的反弹又会让叙事摇摆。
美元、美债与黄金:利率路径重写后的资产含义
美元在数据公布后对主要对手货币维持弱势,原文称”The dollar held losses against its peers after dropping on Friday in reaction to the latest data”,反映加息预期被重新定价;但本轮弱势的延续性取决于油价是否会重新把通胀粘性推回前台。美债方面,弱数据通常压低长端收益率,但油价走高又会推高通胀预期,两者方向相反,收益率更可能走出”先下后上”的震荡。黄金同时受益于实际利率回落和地缘风险溢价,但若美元因油价反弹重新走强,金价上行空间会被部分对冲。需要说明的是,原文未给出具体金价、美债收益率或美元指数点位,本段仅就逻辑方向展开,不对点位做承诺。
油价与霍尔木兹:地缘风险溢价的通胀含义
亚股周一交易时,另一条主线是霍尔木兹海峡僵局。原文提到油价延续了上周五约1%的涨幅,”Oil prices extended Friday’s one-percent gains with the US and Iran continuing to snipe at each other and showing no signs of reaching a deal to reopen the Strait of Hormuz”。原文引述伊朗方面表态:”This strait will only be closed and opened under Iran’s command”。在双方僵持不下之际,原文指出”analysts warned the crisis could drag on, keeping oil prices elevated and putting pressure on inflation”。油价中枢上移会通过燃料、运输、化工链条回传到美国CPI,意味着本周的”加息预期回落”未必能持续——9月FOMC前的最后一份CPI和核心PCE才是真正考验。这与霍尔木兹谈判僵局把油价再推10%后今晚CPI如何重写美联储剧本的传导链高度一致。
亚股分化的内部逻辑:科技反弹、消费承压
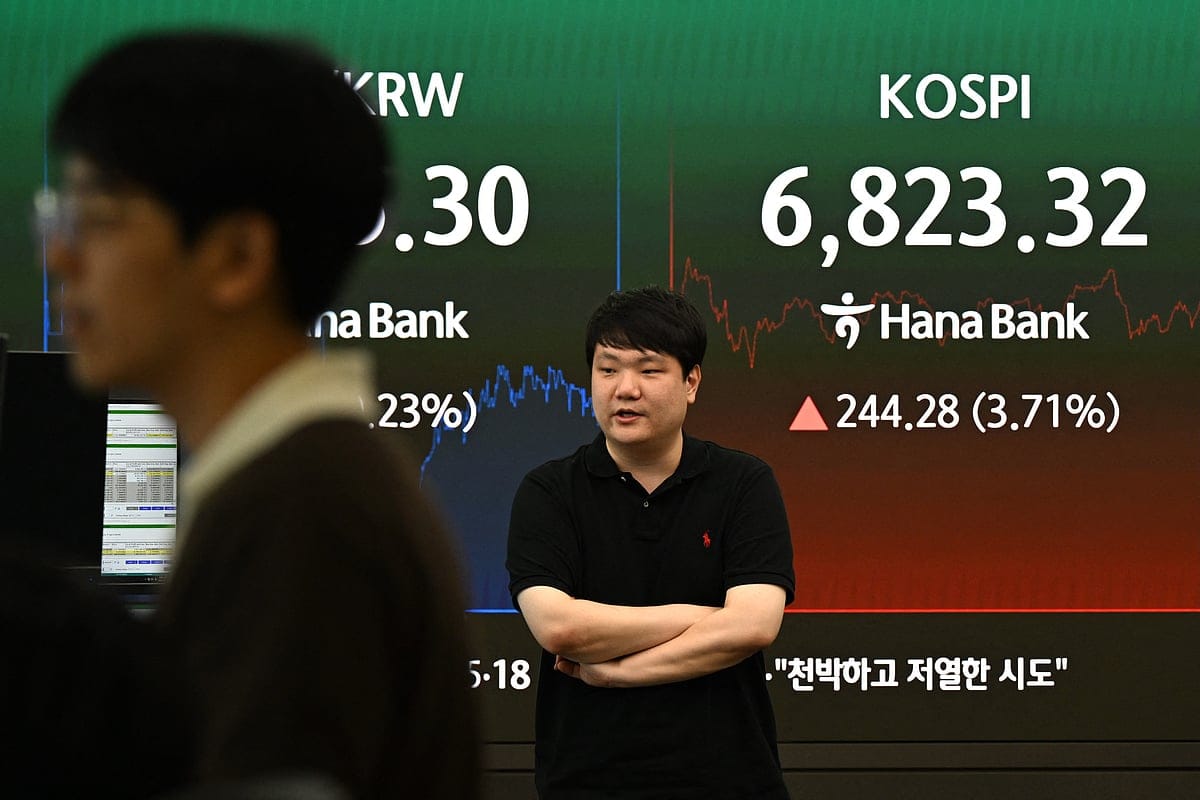
亚股周一表现出现明显分化。港股受Alibaba、Tencent、JD.com等科技龙头带动上涨;东京基本持平,半导体与AI硬件相关个股(如Kioxia、SoftBank、Advantest、Tokyo Electron)表现突出,半导体板块仍受AI与内存周期回暖预期支撑;上海、台北同步上涨;悉尼、新加坡、惠灵顿、马尼拉则小幅回落。原文将这种分化归因于”tech firms again enjoying a recovery from July’s selloff”。值得注意的是,日本Q2 GDP不及预期并未引发市场明显反应,原文称”There appeared little major reaction to data showing Japan’s economic growth fell short of forecasts in the second quarter”,说明本轮亚股资金更聚焦科技主题而非宏观总量,这与同期弱美国数据形成对照。
市场结论与短期方向
综合上述传导链,对核心资产给出短期方向判断(基准情形,时间范围为未来1-2周):
- S&P 500 / 纳指:短期偏多(bullish)。美联储9月加息概率从50:50骤降至1/4,利率重定价支撑风险偏好;上周S&P 500和纳指已创纪录;交易员在做”坏消息=好消息”。置信度约70%。
- 美元指数:短期偏弱(bearish)。加息预期被重新定价是核心驱动;但若霍尔木兹冲突推油价进一步走高、重新激活通胀粘性,美元可能反弹对冲跌幅。置信度约65%。
- 黄金:短期偏多(bullish)。实际利率回落叠加地缘风险溢价共振;但美元反弹和油价回落会构成对冲。原文未给具体金价,本判断仅就逻辑方向。置信度约60%。
- 原油:短期偏强(bullish)。霍尔木兹僵局延续上周五约1%涨幅,若海峡通行受实质影响,油价中枢将进一步上移,并通过CPI传导回利率路径。置信度约70%。
- BTC / ETH:证据不足。原文未涉及加密资产,仅可指出加息预期回落对风险资产短期偏多,但消费信心恶化和油价走高构成反向风险,不做具体方向判断。
共同失效条件(对以上判断均适用):若下周Walmart、Home Depot、Target零售财报全面好于预期并上调指引,”弱数据=利率利好”叙事将快速翻面为”数据强劲=继续紧缩”;若8月CPI或非农意外走强、或霍尔木兹局势意外缓和并带动油价回落,利率路径将再次重写。
资料来源
- Stocks mixed as US data ease rate fears but fuel economic worries — The New Indian Express / AFP, 2026-08-17
证据说明:本文主要依据AFP通稿经The New Indian Express转载的单一来源整理,金价、美债收益率、美元指数、加密资产等具体数据原文未给出,相关判断仅基于逻辑方向,不构成对未来走势的承诺。




