

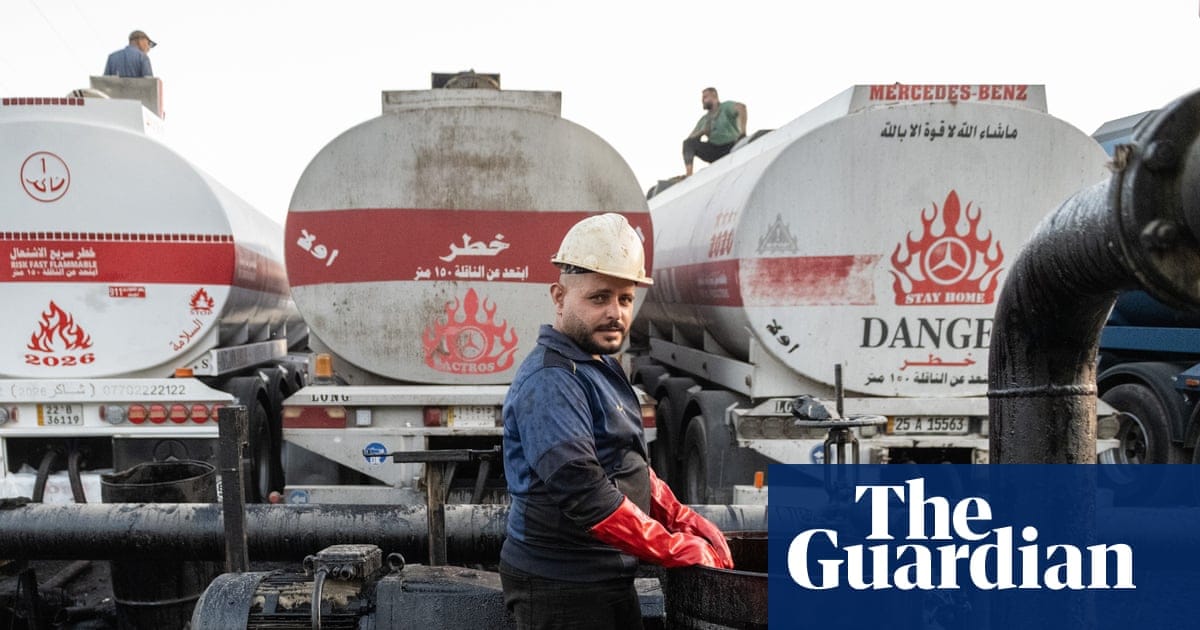
2026年10月8日,Brent原油单日跳涨5%至105.3美元/桶,触发英国10年期国债收益率创2007年7月以来新高5.515%,全球长债同步抛售、亚太与欧洲股市回落。这场跨市场冲击的起点并非单一新闻,而是两条独立供给线在同一交易日同时收紧——霍尔木兹海峡油轮遇袭频次升至本轮冲突最高,美湾方面热带风暴以赛亚斯(Isaias)升级为本季首场大西洋飓风。市场在为”地缘+天气”双因子通胀叙事重新校准。
10月8日跨市场冲击全景
Brent原油单日上涨5%至105.3美元/桶,是年内再度站上100美元的关键节点。债市的反应比股市更剧烈:英国10年期国债收益率上行6个基点至5.515%,创2007年7月以来最高;30年期一度触及6.036%(10月7日盘中高点),最新报6.0117%,后者是1998年1月以来最高;美国10年期上行5个基点至5.331%,法国10年期上行6个基点至4.931%,逼近上周4.994%的24年高位,德国10年期上行2个基点至3.504%。
股市端,日经225下跌1.4%,韩国Kospi下跌2.6%,欧洲斯托克600下跌0.9%,英国富时100早盘仅下跌0.4%——部分被能源股权重对冲。Maersk同日宣布上调紧急燃油附加费,把海运费与油价的联动直接传导到实物贸易端。资金并未简单逃离欧洲,而是从边缘国(法国)向核心国(德国)相对安全迁移,欧洲内部利差扩大的早期信号已经显现。
供给双线收紧:霍尔木兹海峡与美湾飓风
本轮供给冲击的结构性特征在于”两条独立线、同时收紧”。霍尔木兹海峡一侧,根据英国海事贸易运营机构(UKMTO)的信息,10月7日一艘油轮在卡塔尔北部海岸附近被抛射物击中并造成伤亡,海峡袭击频次升至本轮冲突最高。海峡是全球原油海运的关键咽喉,任何长期通行受阻都会被期货市场直接折算为风险溢价——本轮Brent从年初区间向100美元上方的跳跃,正是这条通道风险定价的重置。
美湾一侧,热带风暴以赛亚斯在本周内加强为本季首场大西洋飓风,气象预报周五至周六登陆,美湾产油区已出现停产避险,美国国内炼厂的原料端同时被天气事件压住。两条线都不是小概率尾部事件,而是进入现货定价体系的”真实供给缺口”——这与单纯的地缘口头条目有本质区别,也是10月8日波动被市场认真对待的原因。
通胀粘性回归:长债同步抛售的传导逻辑
油价上行对债券市场的传导路径不是”加息预期”,而是”通胀粘性+期限溢价”。当Brent原油重新站上100美元,市场会重新评估2027年通胀回归2%的难度:能源对消费者价格的二次传导需要时间,但企业利润空间被压缩、薪资谈判筹码增加,会让央行对”暂时性”叙事的信心下降。
长端利率的同步上行意味着:市场在重新定价中性利率(r-star)上移,而不是简单反映一次性的加息预期。英国30年期触及1998年1月以来最高、10年期创2007年7月以来最高,是英国财政与通胀双重压力的合并定价;美国10年期5.331%同样反映期限溢价的扩大,而非短期路径预期的修正。背景中,据The Guardian援引相关报道,白宫已要求五角大楼在对伊朗潜在打击的方案上拿出选项,但规模、目标与是否执行仍在内部讨论,这一信息直接削弱了”中期选举前会避免升级”的预期,是原油风险溢价走高的政治端触发因素。
风险偏好退潮与对冲资产再定价
当长债收益率被通胀叙事推高,风险资产定价分母端的贴现率被动上行,估值压缩直接体现在股票端。韩国Kospi下跌2.6%超过欧洲斯托克600的0.9%,反映韩国作为原油净进口国对油价的更高敏感度。英国富时100早盘仅下跌0.4%,能源股权重形成对冲。
法国10年期收益率逼近24年高位的背后,是市场对法国财政与债务可持续性的独立定价,叠加通胀冲击放大;德国10年期上行幅度较小但同样走高,欧元区核心被外溢。法德主权债的分化表明,资金并未简单逃离欧洲,而是从边缘国向核心国迁移。
对冲资产方面,美元资产凭借收益率优势获得相对吸引力,美元指数理论上偏强;欧元因法债承压而承压;英镑则受英国国债收益率创高与近期财政预期双重影响。对黄金而言,原油上行带动的通胀担忧与地缘风险溢价同向利好,但美债收益率上行构成实际利率压制,两种力量方向相反,证据包未提供黄金现货当日报价,无法判断哪一方占优。
加密资产面临更复杂的博弈。Brent原油与长债收益率同向上行的环境通常会通过流动性预期压制风险资产,但地缘冲突升级时部分资金把比特币视作”数字黄金”或地缘风险对冲工具,链上与交易所资金流数据才能确认当日净效应。证据包未提供比特币与以太坊当日定价,零售读者应避免在没有数据的情况下做出方向判断。
政策缓冲层面,有报道称G7或将协调释放约1亿桶战略石油储备以抑制柴油价格,但证据包未提供官方确认文件。若释储兑现,将直接压制Brent风险溢价,是供给端通胀叙事的关键反向变量。
市场结论与短期方向
本轮跨市场冲击的方向判断必须分层给出。在缺乏EIA库存、OPEC+官方表态与FOMC官员讲话等一手数据的当下,结论应被视为基准情景而非确认判断。
Brent原油:短期偏强(bullish,1-2周基准情景)。霍尔木兹海峡袭击频次维持高位、美湾飓风实际影响炼厂原料端,存在向105-110美元区间测试的可能。失效条件:G7确认释储超预期(>1亿桶)、海峡通行恢复平静、OPEC+公开增产声明。置信度:中等。
全球长端利率(美/英/法/德10年期收益率):短期偏上(bullish on yields,bearish on bonds)。市场在重新定价期限溢价与中性利率而非简单反映加息预期。英美10年期收益率仍有测试年内高点的空间。失效条件:EIA原油库存周环比大幅增加、OPEC+宣布增产、美国10年期国债拍卖中标利率显著低于预发行利差。置信度:中等偏高。
美元指数:短期偏强(mildly bullish)。美债收益率优势与避险需求同向支撑,但欧元与英镑的相对走弱才是DXY上行的主要驱动。失效条件:FOMC官员转鸽、欧元区财政担忧快速缓解。置信度:中等。
黄金:方向不明确(mixed_with_base_case,基准略偏多)。地缘风险溢价与实际利率压制两股力量相反,证据包未提供当日报价,无法量化净效应。失效条件:实际利率持续走高且地缘风险快速降温。置信度:低。
加密资产(BTC/ETH):方向不明确(mixed_with_base_case)。风险偏好降温与”数字黄金”叙事两股力量相反,证据包未提供当日定价数据。失效条件:链上稳定币供应与交易所净流出显示明显的避险买入。置信度:低。
风险资产(亚太欧股市已跌,美股预期承压):短期偏弱(bearish)。长端利率上行压低估值久期,原油上行挤压消费端。失效条件:油价快速回落至100美元以下、零售销售与企业盈利数据超预期。置信度:中等。
后续需要重点跟踪的三项官方数据是:EIA周度原油库存与库欣库存变化、霍尔木兹海峡油轮通行量与UKMTO事件周报、FOMC官员关于通胀预期口径的最新讲话。在这三项验证之前,方向判断保持谨慎比追涨杀跌更稳妥。
资料来源
- The Guardian: Oil prices jump 5% on Middle East tensions and US hurricane threat(Brent原油价格、英美法德10年期与英国30年期国债收益率、亚太欧股市点位、霍尔木兹海峡袭击与美湾飓风的原始数据来源)
- The Guardian: Tanker attacked off Qatar coast in strait of Hormuz(UKMTO关于卡塔尔北部海域油轮遇袭的细节)




