

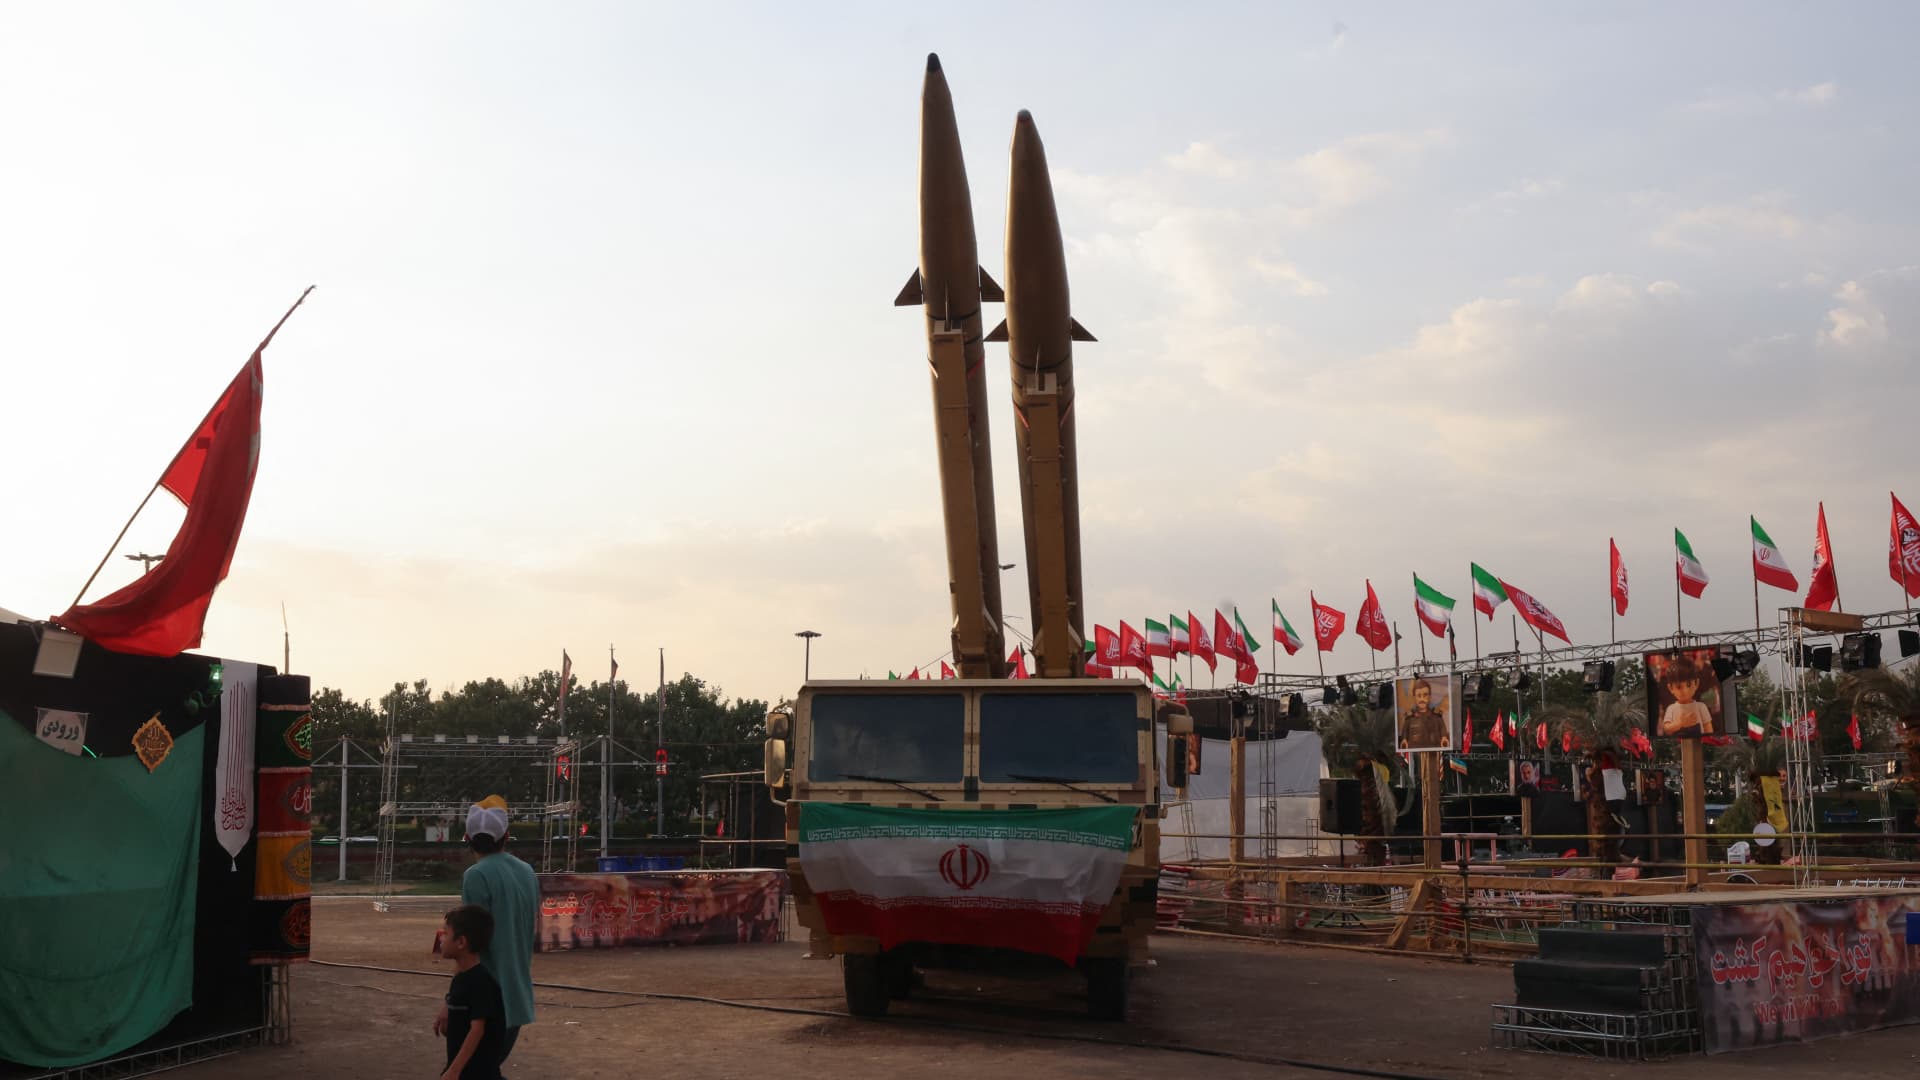
核心判断:2026年10月7日,美国国务卿鲁比奥在希腊访问时公开称伊朗已“多次”错失核协议机会,叠加伊朗近期在霍尔木兹海峡加大对油轮的攻击力度、以及也门胡塞武装同日对沙特机场的两次袭击,霍尔木兹海峡油价被同步推升——布伦特原油收涨0.64%至101.23美元/桶,WTI上涨0.21%至89.63美元/桶。这条线索的本质不是“核谈又要崩”,而是“谈判窗口收窄+航道军事化”两个因子同时被市场计入价格。
鲁比奥“多次机会”表态与七个月僵局
Rubio这次表态的重量在于措辞——“multiple opportunities”被前置,等于把球推回德黑兰一侧,为后续施压留出空间。据CNBC报道,副总统万斯本周稍早重申,任何停火方案都必须包含伊朗“有意义的”浓缩水平削减。特朗普上周则否认了“以放松制裁换核让步”的报道。三个公开信号叠加,把市场对短期达成框架性协议的概率进一步压低。背景信息显示这轮冲突已持续约七个月(详见美伊冲突七个月:万斯开出的浓缩门槛与跨资产再定价),谈判窗口正在被军事节奏替代。这意味着即便后续出现临时停火,霍尔木兹的“军事护航运力”也会作为新的常态变量被保留下来。
布伦特站上101美元:风险溢价从“尾部”被计入“中枢”
CNBC报道显示,过去数天伊朗加大了对途经霍尔木兹海峡油轮的攻击力度,商船在该航道已需依赖美军护航才能通行。这意味着一旦冲突真的外溢,商业保险费率与绕行成本会迅速攀升——这与2019年沙特Abqaiq设施遇袭时“事件—保险—绕行”三段式传导的历史模板逻辑类似(参见美国柴油价格飙至6.53美元/加仑:白宫柴油出口禁令如何搅动原油、美元与风险资产)。
即便核谈最终走向缓和,“军事护航运力”已成为新的常态变量,战争风险溢价不会随口头缓和迅速回吐。同期也门胡塞武装对沙特机场的两次袭击,给中东能源基础设施又添了一条供给端风险线。布伦特单日0.64%的涨幅看似克制,但已经站上101美元/桶,背后是“谈判失败+航道军事化+地区盟友遭袭”三重溢价同时在定价。
市场结论与短期方向
基准方向(48-72小时):布伦特原油短期偏强,存在向103-105美元/桶试探的动能。判断依据三条:(1) 鲁比奥“多次机会”措辞已把短期框架协议概率压低,霍尔木兹护航事实让战争风险溢价从“尾部事件”上修到“中枢常量”;(2) 胡塞武装同日两次袭击沙特机场被同时定价,意味着供给端风险向海湾产油国基础设施扩散的口子被打开;(3) 本次证据包未覆盖EIA周度库存等基本面信号,“事件驱动”权重暂时高于“基本面驱动”,市场对供给消息的弹性偏高。
失效条件:若48小时内白宫或国务院出现“制裁谈判重置”或“框架性协议接近”的二次表态,布伦特可能快速回吐2-3美元风险溢价;若胡塞袭击升级为人员/设施实质性受损,或伊朗对油轮打击扩散到第三国船东,布伦特可能在100美元上方进一步上行3-5美元。
其他核心资产方向:美元指数短期偏强,避险属性强于油价拖累;10年期美债收益率短期方向不确定,避险买盘与通胀预期两条相反力量拉扯,前3-5个交易日通胀端通常占优;黄金短期偏强,但涨幅能否跑赢布伦特取决于冲突是否扩散到产油国基础设施;美股能源板块短期跑赢大盘,纳指波动敏感度高于道指;BTC/ETH方向性结论需要EIA库存与跨资产实时数据确认,本次证据包不充分。
美元、美债与黄金:通胀与避险的拉扯
油价上行会把两条方向相反的绳子同时拉到美元和美债上:
- 通胀端:能源价格通过运输和化工链条向核心CPI传导,市场可能上修短期通胀路径,压低实际利率预期,10年期美债收益率存在被推高的风险;
- 避险端:地缘冲击下美元和美债仍是最深的安全资产池,资金回流会压低长端名义利率。
在2019年Abqaiq、2022年俄乌冲突升级等历史场景中,前者通常在前3-5个交易日占优(收益率上行),随后让位于避险逻辑。判断本周谁主导,需要看EIA周度库存、ISM价格分项以及CFTC净多头持仓的边际变化——这些一手数据在本次证据包里缺失,因此下任何方向性结论都为时过早。10月FOMC路径是油价向美元利率传导的关键变量(参见威廉姆斯一句话重设美联储加息预期:10月加息概率从71%回落到49%)。
黄金的逻辑是双重支撑:实际利率短期可能因通胀预期走高而受抑制,但央行购金、避险买盘与去美元化叙事会在中长期对金价形成推力。本轮黄金涨幅是否会跑赢布伦特,取决于冲突是否进一步外溢到波斯湾其他产油国基础设施,而不仅停留在油轮层面。俄油炼厂遭袭后的“事件—保险—绕行”传导模板(参见俄油炼厂遭袭牵动柴油供应:跨市场传导、市场结论与三个待验证信号)可作为本轮金价反应的参考。
美股与加密资产:非典型跨资产联动
美股方面,能源板块当日通常跑赢大盘,但若油价持续在100美元上方并抬升通胀预期,成长股折现率会承压——纳指的波动率敏感度高于道指。标普500能源/标普500比值是观察“地缘溢价是否扩散到风险偏好”的高频指标。
BTC/ETH与原油的相关系数在多数时段接近零甚至为负,但本轮有三个特殊传导路径需要被关注:
1. 通胀预期上行→美联储政策路径更“鹰”的风险回升,对风险资产估值形成压制;
2. 中东冲突若推升全球避险情绪,部分资金可能把BTC视作“数字黄金”进行配置,但这一逻辑的稳定性远不及实物黄金;
3. 油价上涨对部分能源出口国(俄罗斯、中东)的财政和资本流动有外溢效应,历史上曾在情绪层面对BTC产生短期扰动。
需要明确:本次证据包没有覆盖加密市场的当日反应数据,跨资产相关性要等到更明确的EIA库存或冲突升级信号出现才能形成新的定价。
后续48小时观察清单与证据边界
值得跟踪的指标:
- 霍尔木兹海峡商业通行量与油轮保险费率——判断风险溢价是否固化;
- 白宫与国务院48小时内是否有二次表态——判断谈判窗口是被关闭还是被重置;
- EIA周三库存与炼厂开工率,验证油价上涨是否伴随基本面紧平衡;
- VIX与10年期美债收益率的相对走势,决定避险还是通胀主导美元利率;
- 黄金/布伦特比值,若比值回落说明冲突溢价主要在能源端定价,尚未扩散到全面避险。
证据边界:本文主要依据CNBC 2026年10月7日的报道及当日的Brent/WTI盘中数据,外部可读来源仅一篇,无IEA、EIA、白宫或国务院的一手公告,也无机构跨资产研报佐证。关于美元、利率、黄金、美股和加密资产的判断,是基于“油价上行→宏观传导”逻辑的推演,而非“市场已经如何反应”的描述。读者在使用时应把推演部分当作情境分析而非实时定价。




