法债市场正把法国的财政与政治僵局直接定价进收益率曲线。2026年10月19日,10年期法债收益率单日跳升超过10个基点,2年期与30年期分别走高6个和8个基点;OAT-Bund利差回到欧债危机以来最阔水平,CAC 40下跌1.34%,欧元对美元跌0.28%、对英镑跌0.24%。这不是欧洲内部孤立的风险事件,而是一次清晰的财政-政治-市场联动,并通过利差、汇率和风险偏好向美元、美债、黄金与加密市场外溢。
法债重新定价:利差回到欧债危机以来最阔
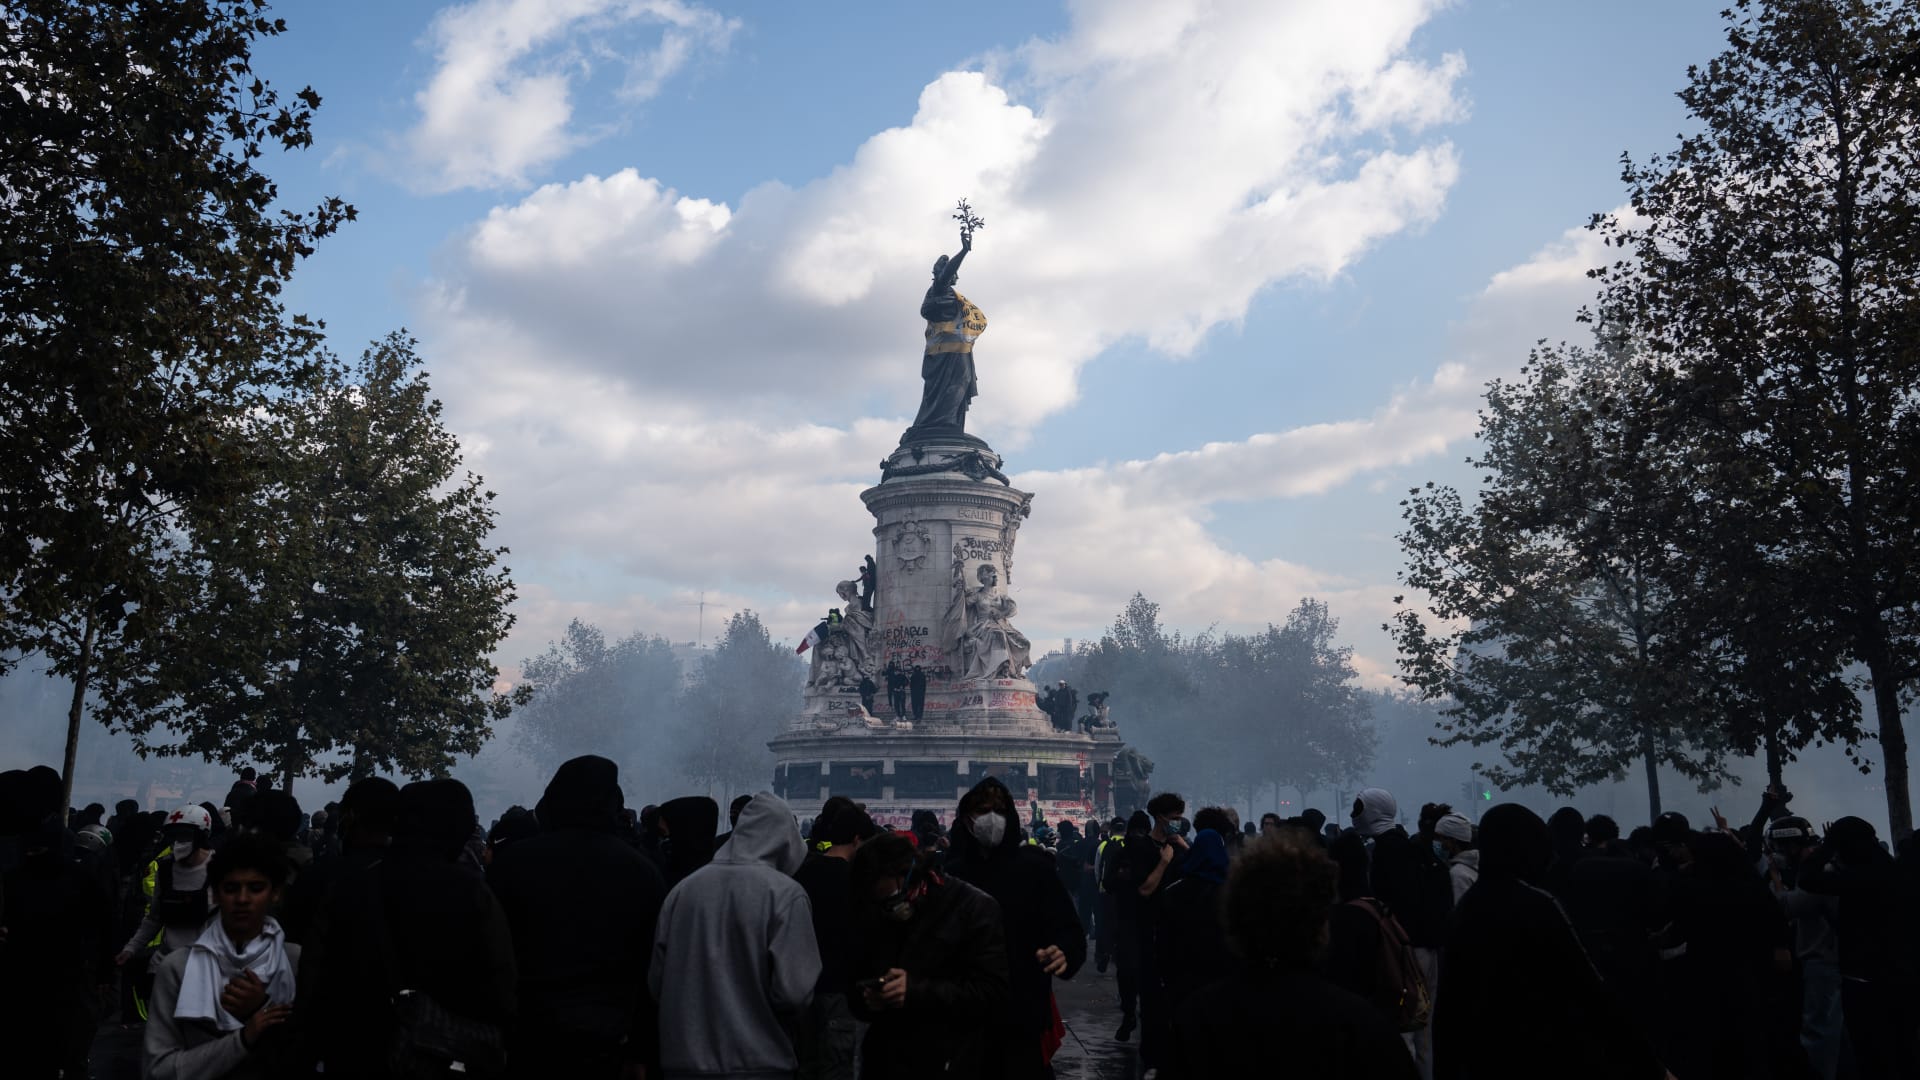
法国基准借贷成本已经接近2002年以来最高水平。RBC BlueBay资产管理市场策略主管Mike Bell在CNBC《Squawk Box Europe》上直言:”如果你是考虑是否要买法债的国际投资者,这并不友好;要么债市暴动,要么街头暴动,或者两者同时发生。”他还补充,要让财政回到正轨,必须上调退休年龄——但光是讨论这一议题都已经在法国街头引发剧烈反应,更谈不上真正推动。
持仓结构放大了波动。原文指出,海外投资者持有法债的比例从2022年初的约48%升至2026年初的近60%,意味着在避险环境下法债波动率天然高于以本地持有为主的时期。KBRA主权评级高级董事Ken Egan在邮件中告诉CNBC,上周拍卖结果显示法债”底层需求仍然稳健”,但他也承认”今天整体是避险氛围,法国明显承压更多”——拍卖过得去,但二级市场已经把政治不确定性计价进去了。
法国央行行长Emmanuel Moulin上周对CNBC表示,政府的目标是2029年回到欧盟《稳定与增长公约》3%的赤字红线,但投资者更关心路径的可见度。KBRA主权评级团队的解读是:当前定价反映的是市场对”是否真的会出现财政整顿与赤字下降”的怀疑,而不是拍卖失败本身。
CAC 40 双重承压:法债利差与奢侈品逆风
法国股市对OAT-Bund利差历来敏感,本次跌幅集中在银行与受法债波动直接影响的板块。Goldman Sachs高级欧洲股票策略师Sharon Bell在CNBC上指出:”要看到预算赤字下降,必须采取痛苦措施;财政整顿意味着要么少花、要么多收,这些事情都非常棘手。”
更复杂的是结构性因素:CAC 40的盈利高度依赖奢侈品板块,而奢侈品正面临高端中国消费回落的逆风,叠加法国上市公司仅约15%营收来自本土,外部需求与内部财政双线收紧同时作用。Sharon Bell还提到,Le Pen在民调中领先,她所提的”黄金财政规则”承诺却缺乏细节,进一步抬升了下届法国总统大选前后的政策不确定性溢价。Mike Bell则把法国与2010年代初的边缘国家相提并论,认为法国面临主权债务危机的”非常真实的风险”。需要强调的是,这两位分析师均来自单一信源CNBC的嘉宾观点,相关判断应理解为代表性市场观察,而非跨机构共识。
欧元困境:ECB 的 TPI 悬而未决
欧元走弱不仅是利差走阔的副产物,也是市场对ECB能否以及愿不愿意出手的定价。Sharon Bell认为目前条件尚不构成ECB紧急干预,她强调”ECB不希望动用”传导保护工具(TPI),但”如果利差开始扰乱市场流动性,ECB会选择启用”。而TPI的政治代价是法国需承诺类似希腊、葡萄牙、爱尔兰当年那种长期、严格的财政改革——这与街头抗议所显示的政治承受力直接冲突。
Sharon Bell在CNBC的同一档节目中还指出:”OAT-Bund利差没有收窄的原因之一,是投资者怀疑你是否会看到任何财政整顿和预算赤字的下降。”这意味着只要财政可信度问题没有答案,利差就有继续走阔的内生动力,而ECB的TPI更多是”必要时”的下限工具,不是趋势反转的触发器。
跨资产外溢:避险逻辑下的美元、美债、黄金
法债-欧债压力向美元与美债的传导是间接但可追踪的。欧元区内部避险情绪上升会推高对德债、美债的相对需求,对美国国债收益率形成温和下行压力;欧元在DXY篮子中权重最高,欧元走弱本身会支撑美元指数,但避险买美债又会对DXY形成牵制。两个力量方向相反,短期更可能是波动而非单向趋势,具体幅度需结合当日美债收益率曲线与DXY数据验证。
黄金方面,欧洲财政-政治不稳定叠加美债收益率潜在的避险买盘支撑,是经典避险叙事。在10月早些时候的沃什曼讲话后,金价曾守住关键关口、避险需求回温;本次法债扰动为黄金的避险逻辑再添一条支撑。原文未提供当日金价或央行购金数据,本文把这条逻辑视为中期避险叙事的强化,而非短期直接催化。
加密市场层面,法债危机叙事与”法币信任”主题存在历史相关性,但原文未提供当日BTC/ETH价格或资金流数据,无法验证市场是否已对此定价;应理解为中长期主题线索与宏观避险情绪的间接传导,而非短期直接触发。外汇层面,瑞郎、日元作为传统避险货币理论上应获支撑,但原文未提供美元/日元、欧元/瑞郎的当日数据,相关判断属于传导逻辑推演。
市场结论与短期方向
基于本次法债重新定价与跨资产传导逻辑,本文对主要资产给出以下基准判断(仅基于本次事件的传导推演,不构成投资建议):
法债(OAT):短期偏弱。驱动是OAT-Bund利差走阔与海外持仓高占比,叠加Le Pen民调领先带来的政策不确定性。失效条件:法国下届年度预算草案在议会通过且明确削减路径,或ECB明确启用TPI且市场接受改革条件。
CAC 40:短期偏弱。驱动是法债利差走阔直接打击银行板块与本土需求预期,叠加奢侈品板块的中国高端消费逆风。失效条件:法国政府公布可信的财政整顿方案,或ECB紧急干预带动欧股整体反弹。
欧元:短期偏弱。驱动是利差与避险情绪的双重压力;除非ECB动用TPI并被市场视为可信,否则偏弱格局难以反转。
美元指数(DXY):基准情景震荡偏强。欧元走弱支撑DXY,但全球避险买美债又对DXY形成牵制;两者方向相反,预期是波动而非单向趋势。
美债:短期温和偏强。驱动是欧元区避险情绪外溢对美债的相对需求抬升,对收益率构成温和下行压力。
黄金:中期逻辑增强,短期偏强。驱动是欧洲财政-政治不稳定叠加美债收益率潜在下行;当日金价数据缺失,视为中期叙事强化。
BTC/ETH:基准情景震荡,无直接催化。当日无价格或资金流数据;中长期与”法币信任”主题存在历史关联,但短期不应把法债危机直接读作加密上涨触发器。
接下来值得跟踪的信号:
- 法国下届年度预算草案能否在议会通过,以及草案中具体的财政整顿措施。
- 10月剩余法债拍卖的投标倍数与外资占比,能否验证KBRA所说的”底层需求稳健”。
- ECB官员关于TPI触发条件的措辞变化,尤其是对”无序利差走阔”的定义。
- 法国5年期CDS与OAT-Bund利差是否同向加速——历史上两者背离往往预示流动性事件。
- 美债、德债、法债相对走势,判断资金是结构性流出欧元区还是单纯避险切换。
证据边界提示:本文主要依据CNBC 2026-10-19一篇报道,研究证据未达到自动发布门槛(可读来源1个、官方来源0个),跨市场反应中关于美元、黄金、BTC/ETH、外汇的判断属于传导逻辑推演,而非已实现的市场定价,请结合后续多源数据校正。