

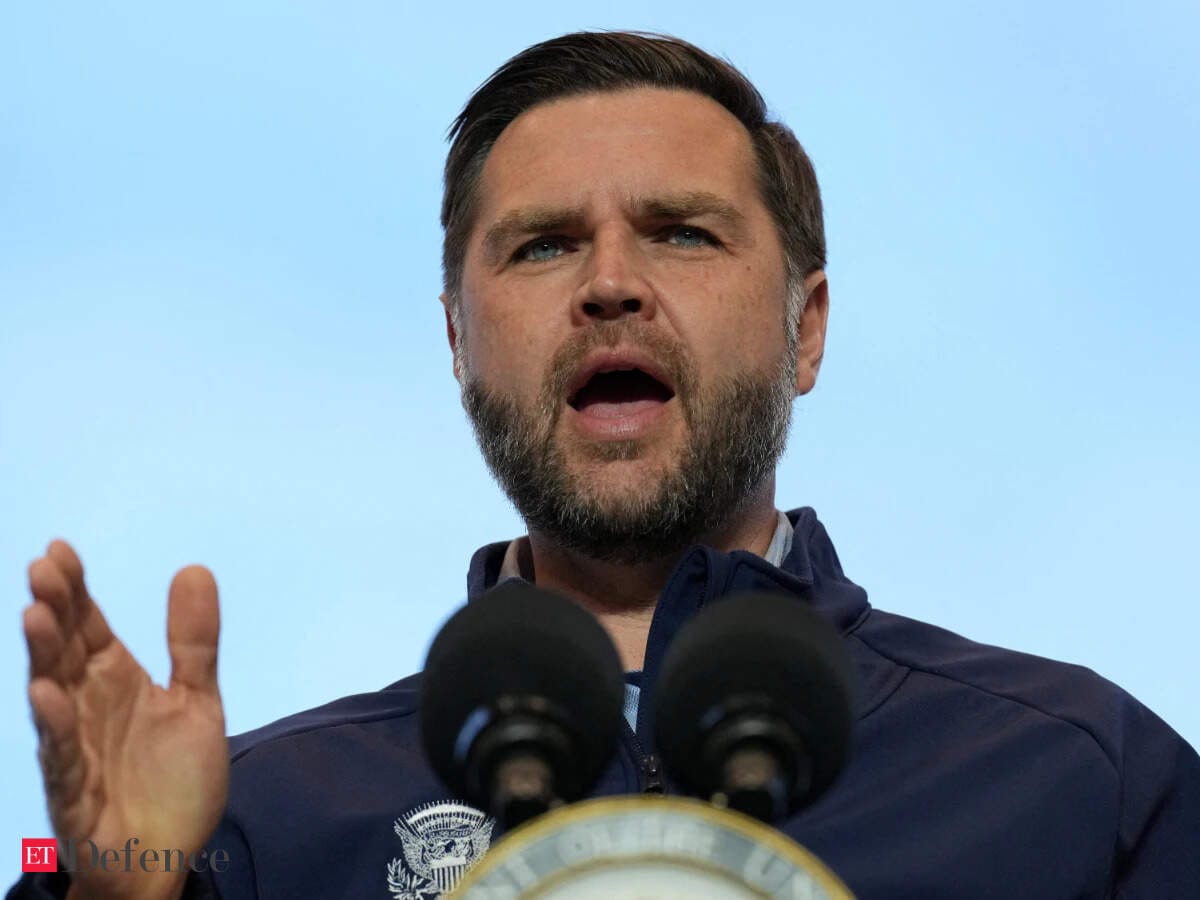
副总统万斯在路透社专访中划出”有意义浓缩让步”的红线,意味着美方已把美伊冲突的谈判筹码从口头承诺换成了可验证的浓缩能力削减。配合同篇报道中关于”中期选举后军事行动可能升级”的暗示,这场已进入第八个月的冲突面对的是一条非对称路径:谈判窗口仍开着,但霍尔木兹海峡的航运风险与战争的政治成本,正在持续向能源、政治和风险资产注入溢价。
万斯的”有意义”门槛:浓缩能力而非口头承诺
万斯在专访中的核心表态是:伊朗必须作出”有意义的浓缩能力削减”才能满足美方要求、结束这场已持续七个月的战争。他用了一个被反复引用的反问——”如果你不想要核武器,为什么需要60%浓缩燃料”——并补了一句”我们不会用言辞换行动”。与今年6月那份”很快破裂”的临时和平协议相比,这次措辞明显更硬:美方不再接受”未来的浓缩削减承诺”,而是要看到浓缩能力的实际压降。
万斯同时承认,美方”并不完全清楚伊朗国内决策由谁作出”。这段坦诚背后,是德黑兰权力结构在文本上的模糊状态:美方在和伊朗总统佩泽什基安、外长阿拉格奇对话,但不清楚他们实际掌握多少权力。任何技术性条款都需要一个可签字的对手方,这种沟通真空本身就是谈判风险。
霍尔木兹海峡:能源与航运的最敏感神经
谈判的另一条主线是重新开放霍尔木兹海峡。万斯的判断是:伊朗部队虽然能”周期性”打击海峡内的商船,但大体上”无法阻止能源出口”通过该水道。这是一个被市场反复咀嚼的细节:它既排除了”全面封锁”的尾部情景,也保留了”持续骚扰”这条更现实的路径。
对能源市场来说,真正决定溢价的不是封锁概率,而是市场对海峡长期不稳定性的折价。即便没有大规模军事行动,只要战事延续,海运保险费、绕行航程的运输溢价就会一直存在。这一点比单日油价波动更值得关注,因为它会通过运输成本和保险费渗透到全球制造业的输入端。同期美国柴油市场在出口禁令与炼厂受袭冲击下的跨资产反应(参见美国柴油出口禁令如何搅动原油、美元与风险资产),也属于同一逻辑链上的脆弱节点。
中期选举时间窗:选举前后的非均匀风险节奏
万斯此行是阿拉斯加Fairbanks的行程,10月正处于11月中期选举前的冲刺期。报道把战争的政治成本列为特朗普和共和党在选举前的核心负担,叠加阿拉斯加这类摇摆州对油价与日用品价格的敏感度,选举前是政治上的克制窗口。
同篇报道中关于”中期选举后军事行动可能升级”的表态,与万斯的”选举前谈判窗口”信号放在一起读,构成一个非均匀的事件风险分布:未来30天政策面可能相对克制,但11月之后的地缘尾部概率需要重新定价。能源价格与可负担性是中期选举周期的关键变量,特朗普此前在联邦汽油税与紧急状态声明上的政治动作(参见特朗普再提暂停联邦汽油税的政治信号、特朗普拒排除紧急状态声明的政治风险溢价),也是同一逻辑下的延伸。
市场结论与短期方向
综合证据包中可验证的信号,核心资产在”美伊冲突未结束、霍尔木兹海峡风险持续、中期选举前后政策节奏分化”这一基准情景下的方向判断如下:
- 黄金:短期偏强。地缘溢价是主导逻辑,但持续性取决于美元是否同步走强。若美元因避险买盘上涨,金价空间被压缩;若美元因财政或赤字担忧承压,金价上行动能被放大。短期基准情景下偏强,置信度中等。
- 原油:短期偏强,存在明显上行压力。霍尔木兹海峡风险溢价是直接驱动,只要战事延续与”周期性骚扰”叙事存在,Brent与WTI近月曲线就难以显著回落。失效条件:美伊达成可验证的浓缩削减框架并同步推动海峡重新开放。
- 美元:方向矛盾,基准情景mixed。能源推升通胀压降息节奏 vs. 增长担忧压估值,叠加中期选举前后政策表态,美元在事件风险窗口内更可能维持区间震荡,缺乏单边方向。
- 美股:能源板块偏多,整体承压。能源板块获得地缘溢价,但消费与利率敏感板块同时承压。万斯驳回”关键弹药短缺”表态若属实,会部分弱化军工板块的额外订单逻辑。整体方向是结构分化而非单边。
- BTC/ETH:证据不足,hold。在本轮冲突升级中未获得一致性的市场数据验证,短线更可能跟随美股风险偏好波动,不应套用”数字黄金”框架押注单一方向。
时间范围:未来30天为基准窗口,11月之后需重新评估。整体失效条件:美伊达成可验证的浓缩削减协议并同步推动霍尔木兹海峡重新开放。
跨资产传导与加密资产的证据边界
三个待验证信号值得持续跟踪。第一,霍尔木兹海峡航运保险费率与绕行运输溢价的周度变化——这是海峡风险溢价的最高频数据,远比单日油价涨跌更有信号意义。第二,浓缩核查机制的技术性提案是否被双方公开确认——只有落到核查机制层,”有意义”门槛才不再停留在口头层面。第三,11月中期选举前后的白宫表态节奏与军事部署信号——这决定了事件风险在时间轴上的分布。
BTC和ETH在这类事件中通常是”二阶反应者”。逻辑上,它们通过两条路径暴露在地缘溢价下:一是作为风险资产在美股回调时被同步抛售;二是作为”数字黄金”叙事在避险买盘下获得资金。但需要明确:这一逻辑只是框架,并未在本轮美伊冲突升级中得到一致性的市场证据验证。可读资料只有路透社经《经济时报》转发的同一篇专访,没有官方政府文件、机构研究、期货曲线数据或CFTC持仓数据来交叉验证跨资产的具体反应。在事件进入第八个月、谈判处于反复阶段时,仓位管理和证据交叉比方向押注更值得关注。




