法债危机担忧重燃:OAT-Bund利差回到欧债危机以来最阔水平
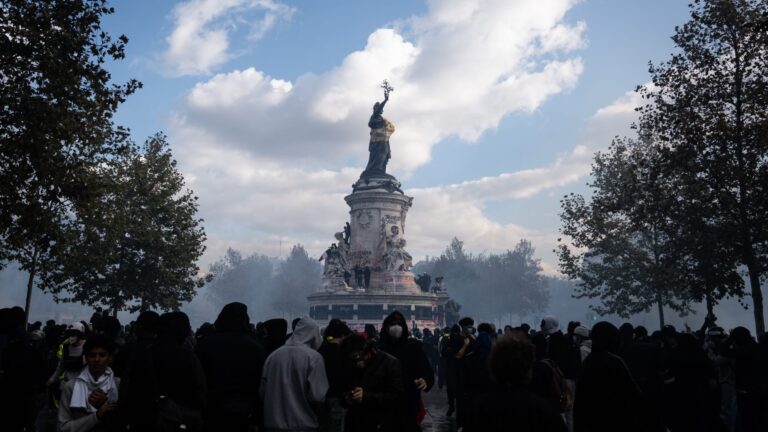
周末逾50万人上街叠加预算谈判僵局,10年期法债收益率单日跳升逾10个基点,OAT-Bund利差回到欧债危机以来最阔水平;CAC 40与欧元同步承压,并沿利差、汇率与风险偏好向美元、美债、黄金与加密市场外溢。


周末逾50万人上街叠加预算谈判僵局,10年期法债收益率单日跳升逾10个基点,OAT-Bund利差回到欧债危机以来最阔水平;CAC 40与欧元同步承压,并沿利差、汇率与风险偏好向美元、美债、黄金与加密市场外溢。
截至截稿,隔夜可确认的市场主线较少;今日高影响经济数据及其对美元、美债收益率的影响将成为交易重点。
美国通胀压力正从能源向服务业扩散,机票、卡车与配送服务同步上行,剔除能源和租金的服务业连续第二个月走高,强化美联储继续加息预期。同期法国财政、欧盟对华贸易、印尼与乌干达等新兴市场连锁承压,跨资产定价逻辑进入再校准阶段。
SEC加密资产监管提案Reg CA的征求意见期10月20日收官,方案在一级发行端搭建清晰路径,却在二级市场经纪商和AI代理两侧留下结构性责任空白,州法与商业合同正在补位。
截至截稿,隔夜可确认的市场主线较少;今日高影响经济数据及其对美元、美债收益率的影响将成为交易重点。

10月FOMC按兵不动已是基准情景:CME FedWatch显示维持3.75-4.00%利率的概率为78.4%;真正的定价焦点已转向美联储加息路径,即12月是否再加息25bp,以及到2027年中累计约75bp的紧缩空间。
Micron过去一年涨约350%、2026年内仍涨近220%,但DRAM占其营收约73%,长江存储与长鑫存储正从NAND和DRAM两个方向切入。本文复盘AI涨价逻辑下的护城河、短期市场方向与证据边界。
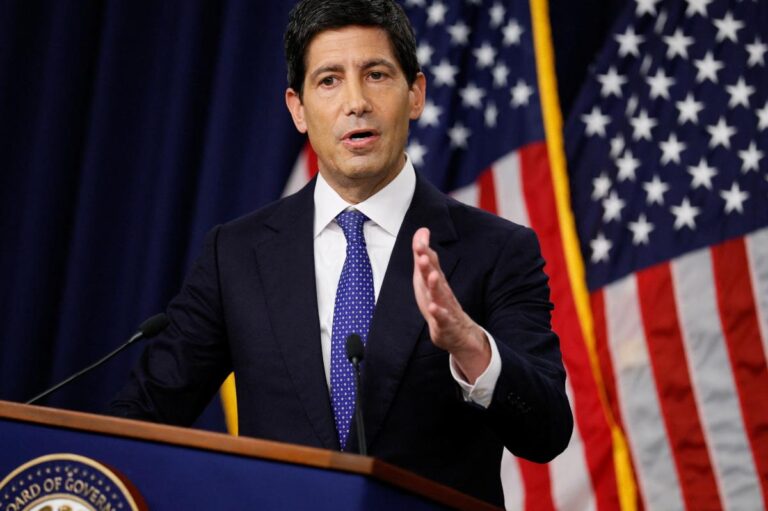
Warsh在曼谷刻意保持沉默,市场押注美联储10月28日FOMC按兵不动概率从约72%跳升至85%以上。CPI 3.7%和PPI 6.3%双超预期、能源与AI数据中心通胀暗线、长端美债收益率黏在5%以上,正在重塑跨资产定价路径。
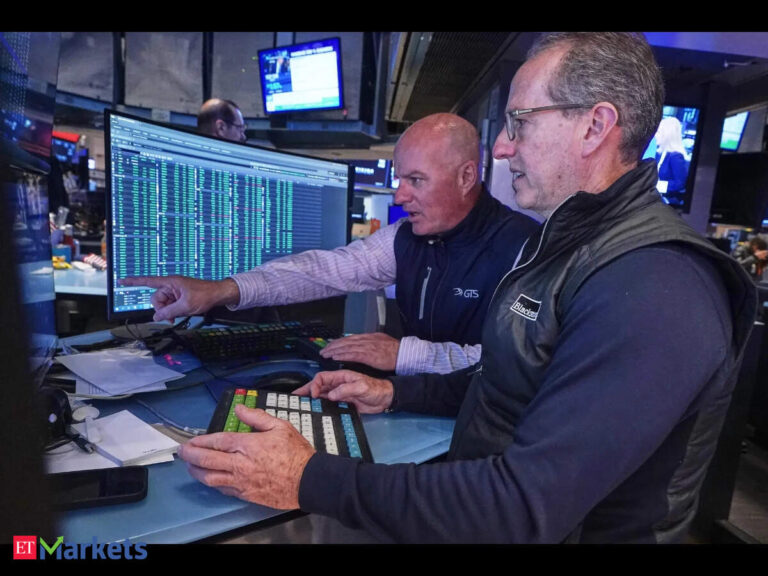
10月16日美股盘面,纳指100下跌1.8%,主要芯片指数连续第八个交易日收阴——这是自2008年以来最长的连跌纪录,CoreWeave同步重挫9.5%。市场叙事从"AI订单还有多大"切换为"AI资本开支能不能换来足够现金流"。
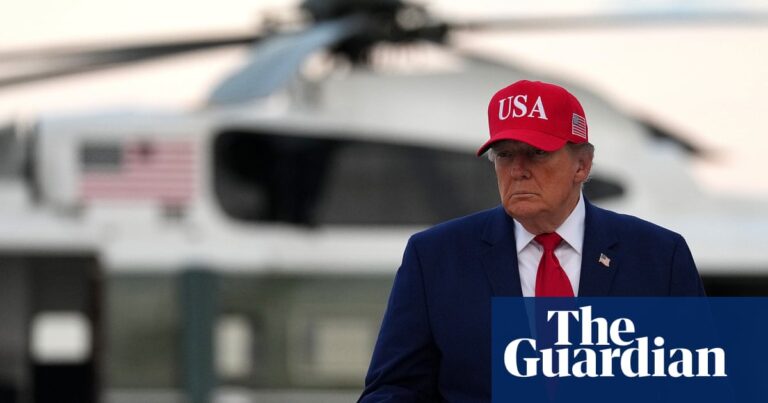
特朗普签署行政令暂停国会通过的俄罗斯制裁法案,与一周前美国从俄采购柴油的协议叠加,刻意保留住俄罗斯能源出口通道。短期内油价上行尾部风险被压低、通胀回落路径被打开,但地缘政策不确定性上升,美元、利率、黄金与风险资产之间出现新拉扯。