Meta Q3 财报前瞻:AI 资本开支将首次正式检验科技股定价
Meta将在10月21日盘后发布2026年三季报,是"七巨头"中首份正式答卷。capex/营收已升至约35%,市场围绕AI投入与变现节奏的博弈升温,财报指引将直接作用于纳指、AI概念股和加密资产。


Meta将在10月21日盘后发布2026年三季报,是"七巨头"中首份正式答卷。capex/营收已升至约35%,市场围绕AI投入与变现节奏的博弈升温,财报指引将直接作用于纳指、AI概念股和加密资产。
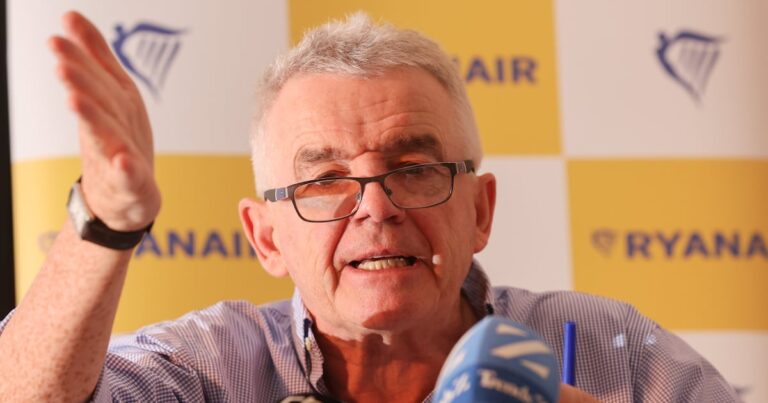
瑞安航空CEO Michael O'Leary在布鲁塞尔记者会上预警,未来12个月欧洲机票价格涨幅上限约20%,并坦言即便如此也未必能完全覆盖因中东冲突持续而推高的燃油账单。这条判断把"中东冲突—油价—航空—欧洲消费者价格"链条重新摆到台面,但本质是单一行业领袖的预测,不是市场共识。
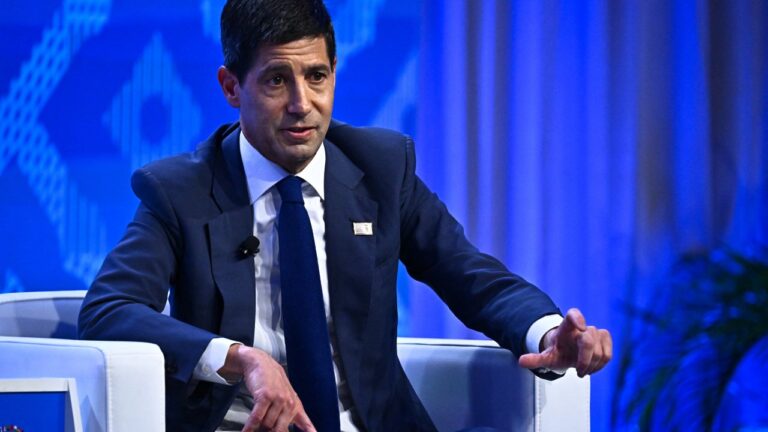
Warsh在曼谷IMF-世行年会上明确表示不会为10月FOMC预判方向,CME FedWatch已把美联储10月按兵不动概率锁定在86.2%;但9月CPI反弹、核心通胀走高、G7长债收益率创近20年新高,跨市场需要重新定价"最后一加"。
纳指100单周跌5.5%并非AI叙事终结,更像估值再校准:美股科技七巨头仍占S&P 500约35%,AI资本开支斜率从4250亿到1.1万亿美元,相关企业债占全球投资级信用近10%。
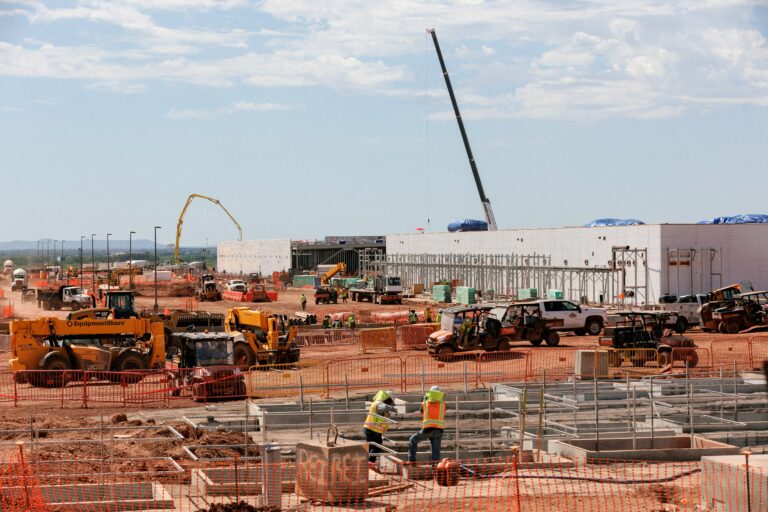
美联储把AI投资定性为通胀冲击来源,但万亿capex对利率'免疫',紧缩成本或落到小企业、消费信贷和区域银行身上,10月FOMC将直面这一非对称传导。
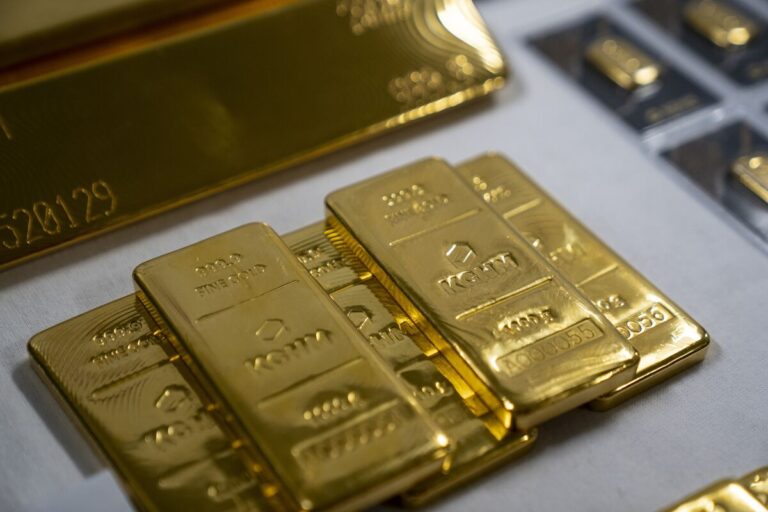
黄金在4135美元/盎司附近承压,前一交易日下跌0.6%;油价逼近五个月高位。地缘风险与能源驱动的通胀预期,正在把美联储利率路径的悬念重新拉回台面,并连带影响美元、美债与跨市场风险资产。
截至截稿,隔夜可确认的市场主线较少;今日高影响经济数据及其对美元、美债收益率的影响将成为交易重点。
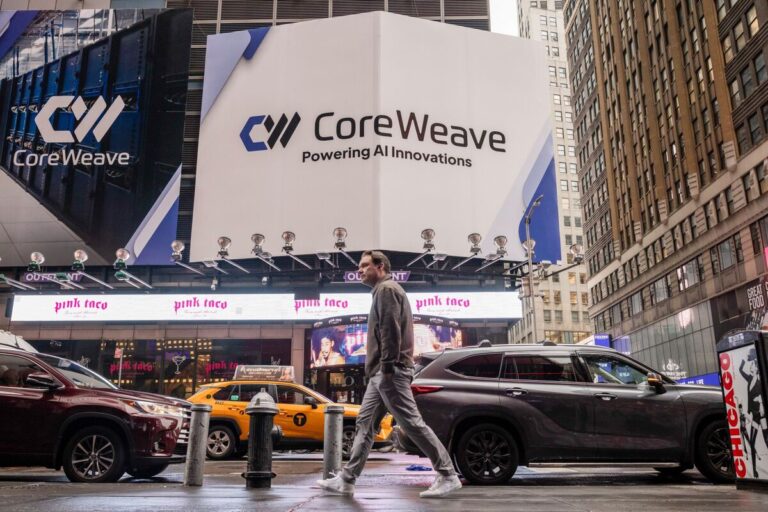
CoreWeave单周约20%的暴跌,本质是AI算力链对美债利率高度敏感的缩影;摩根大通反驳了债务叙事,但利率与回报周期的结构性风险并未被消除。
Warsh讲话压降近端加息概率,但油价110美元又把长端美债收益率顶了上去——黄金在4168美元附近两股力量拉扯,美元、美股科技与加密资产如何承接这条跨资产主线?

SEMI 把 2026-2029 年 12 英寸晶圆厂设备支出年化增速维持在双位数区间并上修,但同时点出资金、电力、政治三类外部约束可能抑制 AI 扩张过热。行业表态是上行斜率被外生条件压住,而非 AI 泡沫要破。