

核心判断:特朗普在白宫公开指责石油巨头“赚太多”,但白宫发言人同时否认考虑开征暴利税或限制油气出口;这组“政治表态—政策立场”的矛盾,短期内不会演变成实际监管行动,但给能源板块带来政策不确定性溢价。雪佛龙Q2净利润同比跳涨近400%至约120亿美元,埃克森美孚净利翻倍至145亿美元,而特朗普2025年财务披露显示其个人增持埃克森美孚300万至1200万美元、雪佛龙125万至600万美元的股票——这种“批评者也是受益方”的结构,让监管讨论在国会层面仍有抓手。伊朗战争推升的油价已通过加油站真实账单向消费者端传导,Brown University追踪显示美国家庭累计多付超过780亿美元。
雪佛龙、埃克森美孚Q2财报:暴利数字与白宫表态的首次正面冲撞
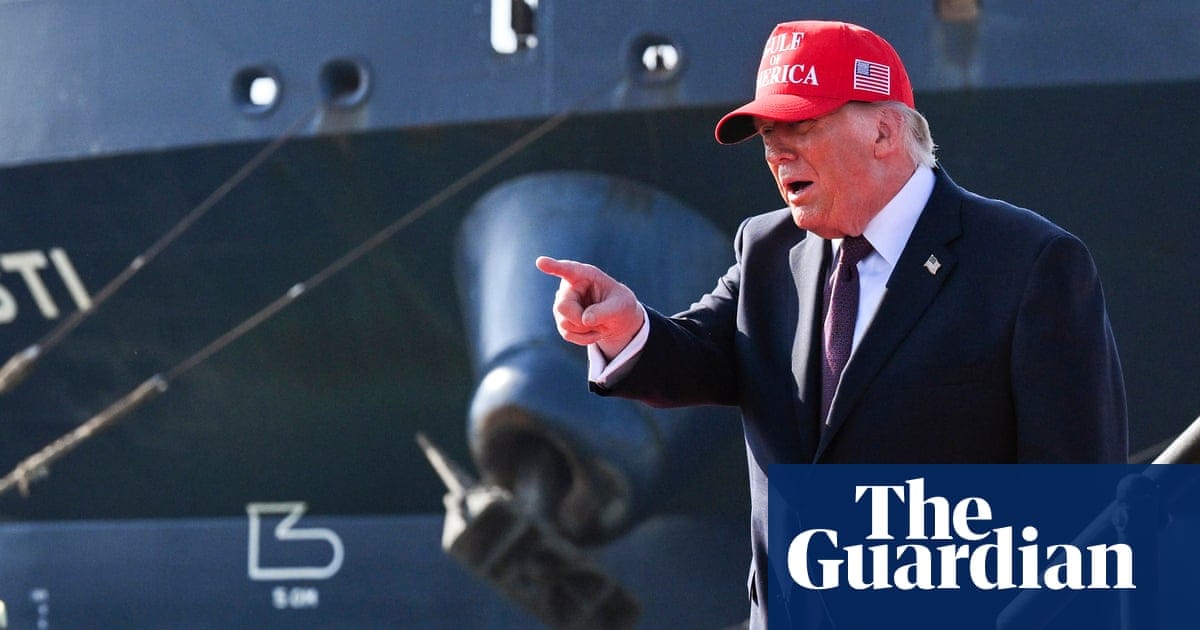
8月初,雪佛龙公布二季度净利润约120亿美元,同比增长近400%;埃克森美孚净利润翻倍至145亿美元。这两份财报恰逢特朗普在白宫对记者表示,石油公司“赚太多”、“应该把一部分还给公众”。从政治逻辑看,这是一组罕见的画面:一位公开支持化石燃料扩张、签署行政令优先阻止针对油企气候诉讼的总统,因为能源价格的政治代价,开始向自己长期扶植的行业施压。
但需要拆开看动机。特朗普的措辞是“They’re making too much money based on a shortage”,对应的是地缘冲击带来的“非正常利润”,而非行业基本面盈利。环保组织Public Citizen的Tyson Slocum呼吁开征暴利税,但白宫发言人Rogers重申“没有计划限制油气出口”。换言之,表态层面是政治压力,政策层面仍是“多钻探、多生产”的能源主导框架,二者方向并不一致。
从霍尔木兹到加油站:油价如何把“能源主导”翻译成消费者账单
特朗普3月曾在社交媒体称“油价涨,我们赚得多”,本月又声称霍尔木兹封锁“对我们影响不大,因为我们是最大产油国”。但白宫此前已通过琼斯法案豁免延期等海运工具试图压低汽油零售价,说明其对消费者端痛感并非无感;Brown University的伊朗战争成本追踪显示,自战争开始以来美国家庭在加油站累计多支出超过780亿美元。
矛盾点不在油价本身,而在“全球定价”与“美国感受”之间的剪刀差。美国是最大产油国,但成品油价格仍由全球供需决定,伊朗封锁霍尔木兹会通过航运成本和炼厂利润间接推高美国零售油价。这正是为什么总统的“能源主导”主张在政治上越强,消费者端的痛感越明显,暴利税的舆论土壤就越厚。
暴利税的政治成本与个人持仓的信号
参议员Sheldon Whitehouse和众议员Ro Khanna已提出针对伊朗战争相关利润的暴利税立法,议员层面有了抓手;Khanna今年4月还曾提出在价格飙升期间禁止汽油出口的立法。Politico援引特朗普2025年财务披露显示,他过去一年增持了300万至1200万美元的埃克森美孚股票,以及125万至600万美元的雪佛龙股票——这一区间本身就说明他作为受益方的立场,而非中立监管者。
对市场而言,关键不在于这项立法能否在共和党主导的国会通过(概率较低),而在于它给油企带来的政策不确定性溢价。如果暴利税的舆论持续升温,即使最终不立法,能源板块的“尾部风险折价”也会上升,并影响Q3回购节奏与资本开支指引。
油价、利率与跨资产:可观察的三条传导线索
油价通过三条线索影响其他资产,但每一条都需要以可观察的数据来验证,而非套用既定框架。
第一,通胀粘性。能源是CPI中波动最大的分项,伊朗战争带来的供应冲击属于供给侧通胀,传导到核心CPI的幅度有限,但会通过预期效应重塑通胀路径。霍尔木兹海峡扫雷周期若以月计,运费溢价会进一步向零售油价和炼厂利润传导,延长通胀粘性时间窗口。
第二,协议预期情景。若霍尔木兹协议预期升温,地缘溢价可能快速消退,原油回吐部分涨幅,能源板块财报的“地缘溢价”同步消退;反之,若通行受阻持续,油价与运费共振推高通胀预期。
第三,美股板块分化。上游能源股直接受益于高油价,但承担暴利税尾部风险;中游炼厂和下游消费(必需消费、零售)受高油价挤压;长久期资产(科技、成长)则受通胀预期和实际利率的双重影响,方向取决于油价是否真正推高核心服务通胀。
市场结论与短期方向
基准判断(未来1—2周,Q2财报已落地、Q3指引窗口开启):
- 上游能源股(雪佛龙、埃克森美孚):方向mixed_with_base_case,基准情景偏多但风险溢价上升。Q2财报已兑现高油价利好,Q3指引若继续上调回购或资本开支,估值有支撑;若暴利税讨论持续升温,板块尾部折价会抵消部分财报利好。失效条件:白宫正式提议暴利税立法,或霍尔木兹通行完全恢复使地缘溢价消退。
- WTI/Brent原油:方向mixed_with_base_case,基准情景区间震荡偏强。伊朗战争提供地缘溢价,但全球需求与供应替代品定价权仍是主导因素。失效条件:霍尔木兹协议落地或冲突显著升级。
- 黄金:方向bullish。油价推高通胀预期+地缘避险双重支撑,央行购金趋势延续。失效条件:实际利率快速反弹或地缘紧张显著缓和。
- 美元指数:方向mixed_with_base_case。避险需求短期支撑DXY,但油价侵蚀实际购买力;方向取决于通胀路径与美联储对供应侧通胀的措辞。
- BTC/ETH:方向mixed_with_base_case,基准情景中性偏弱。与油价无直接弹性,风险偏好与利率预期为主要驱动;地缘冲击下短期扮演“风险偏好晴雨表”角色。失效条件:通胀预期显著回落或风险偏好快速回升。
观察清单(后续可能改写预期的变量):
- 白宫是否在政治压力下重新讨论出口限制(短期被否认,但中期选举前存在窗口)
- 雪佛龙、埃克森美孚Q3财报与回购指引对“暴利税”风险的资本配置回应
- 霍尔木兹通行状态与全球油运保费变化
- 8月CPI中能源分项环比与汽油零售价同步性
- 美联储官员在后续会议前对“供应侧通胀”的措辞
上述判断不构成投资建议;市场可能与基准情景完全相反,请结合实时数据独立判断。
证据边界说明:本文主要依据Guardian单一报道以及Brown University的消费者端油价成本追踪,缺少EIA、IEA、官方监管文件等一手来源;跨资产传导部分为基于既有逻辑的推演,并非已经发生的市场反应,请读者结合后续独立数据自行校验。文中关于特朗普个人持仓区间的数据来自Politico经Guardian转引,未独立验证其原始披露文件。
资料来源
- Trump faces calls for windfall tax on big oil’s profits from Iran war — Guardian(主要来源)
- Protecting American Energy from State Overreach — White House(背景链接,未独立引用其内容)
- Iran War Cost Tracker — Brown University(背景链接,消费者端油价成本追踪)




