

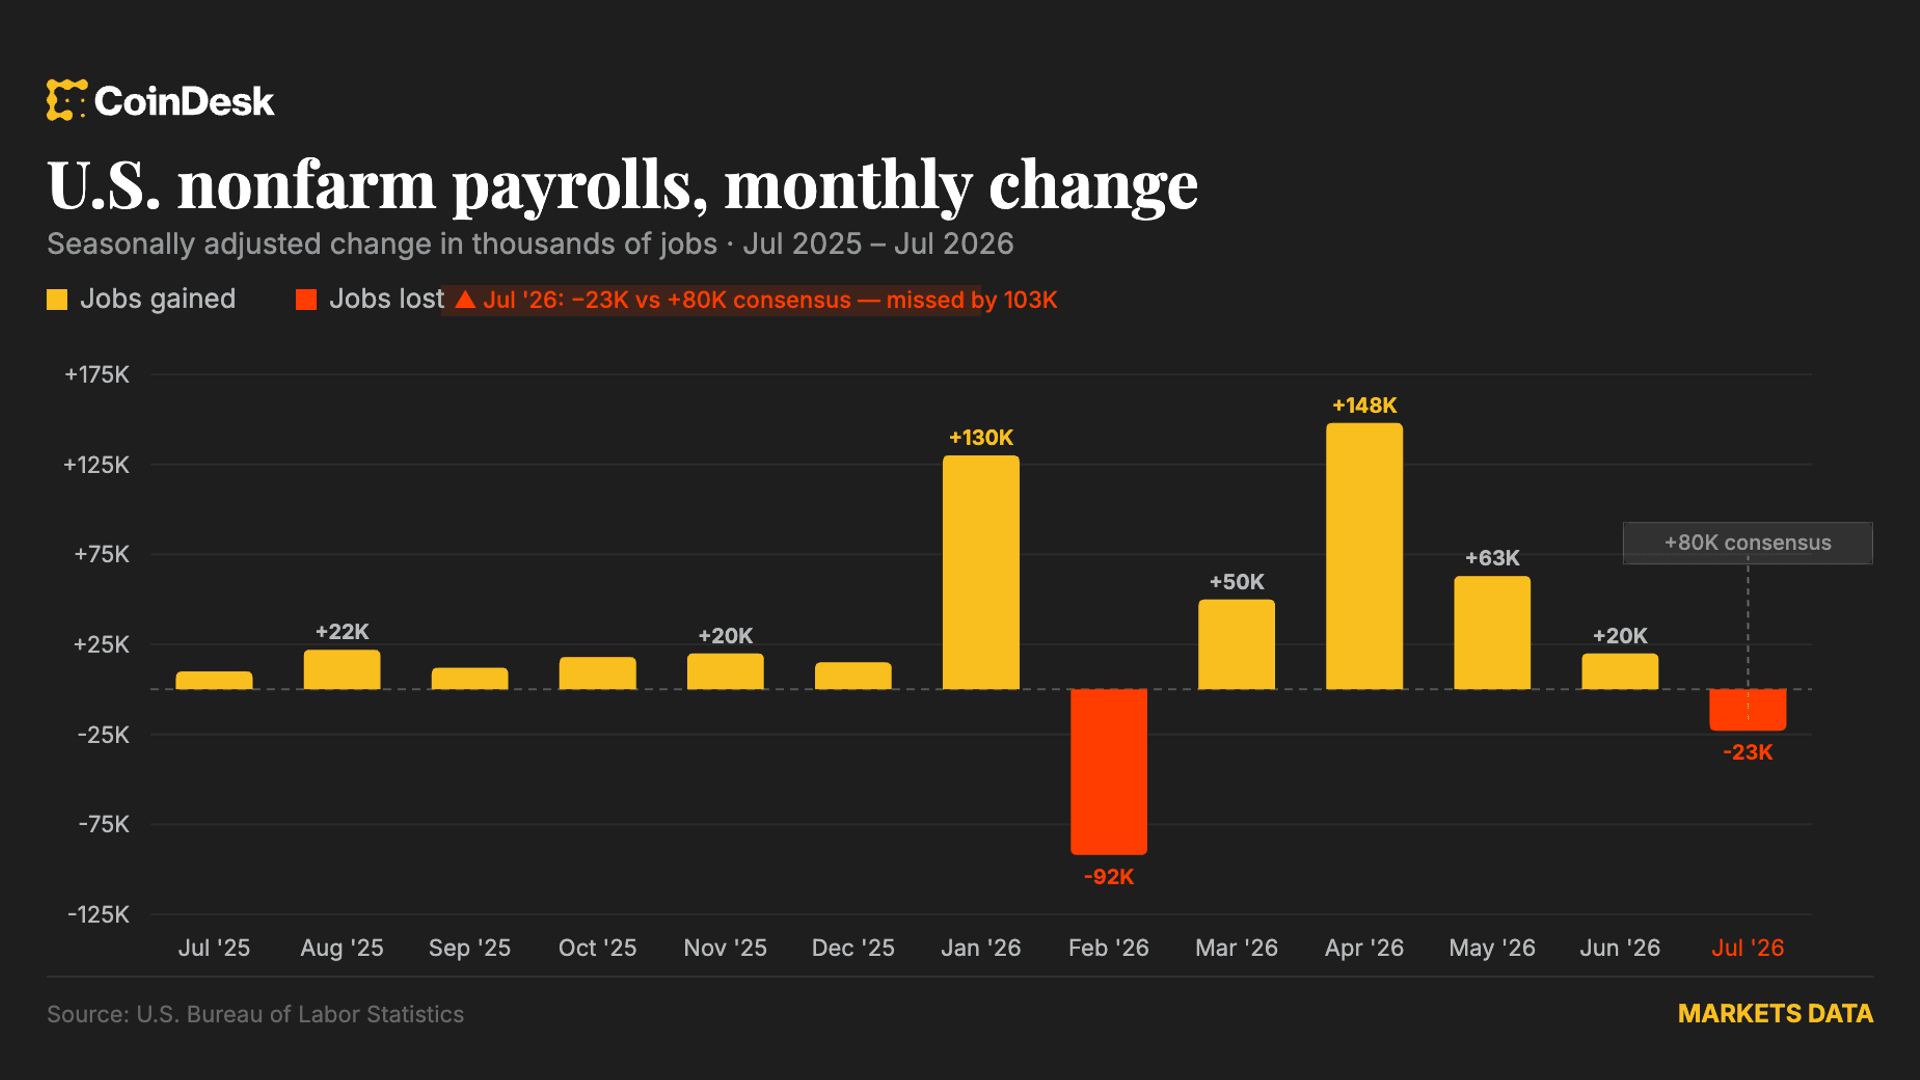
美国7月非农就业意外减少2.3万人,市场原本预期为增加8万人,是一次显著偏离共识的转负。5月数据从初值12.9万下修至6.3万,6月数据从5.7万下修至2万,连续两个月的方向被一次性回收。报告公布后,CME FedWatch工具显示9月美联储加息概率从55%滑落至46%;美债收益率走低、黄金白银领涨、美元走软,比特币在6.5万美元附近几乎无感。表面是”股债商共振、加密钝化”的典型分化,背后是市场在用一份本身就有争议的就业报告重定价加息路径。
7月非农-2.3万与失业率4.1%:数据内部的”打架”信号
直接看头条数字是就业转负,但失业率却从4.2%回落到4.1%。这种”就业减少但失业率下行”的组合,通常意味着劳动力供给端也在收缩——更多人退出求职,而非真正被裁。配合时薪看:7月平均时薪环比仅0.1%(预期0.3%),同比3.2%(预期3.5%、前值3.4%),工资增速进一步降温。”工资—物价螺旋”的潜在风险被进一步压低,但单月数据并不足以推翻通胀趋势。
9月加息概率跌破50%:从”再加息一次”到”维持不变”的再平衡
CME FedWatch显示,加息概率从报告前的55%降到46%,意味着市场把9月继续加一次的概率从”略偏鹰”调整到”略偏中性偏鸽”。这是一个定价层面的再平衡,不等于交易员已经为降息定价。对短端利率更敏感的2年期美债已经price in部分概率下修,但10年期更多反映的是增长与财政预期,长端的反应相对克制。我们在Warsh首秀放弃前瞻指引一文已经拆解过,美联储当前的内部分裂才是”概率在50%附近反复横跳”的根本原因。
黄金白银抢跑、美元走弱:旧传导链条在数据真空里的回归
报告公布后,黄金盘中上涨约3%,白银上涨近6%,美元指数同步走软。这是教科书式的”就业弱—紧缩预期松—实际利率降—贵金属涨”组合。但要注意,这是一次”数据真空中的瞬间定价”:如果下周7月CPI意外走高,目前的再平衡会被快速反向修正;如果CPI同步走弱,9月不只是”不加息”,市场甚至可能开始定价更远的降息。10年期美债反应之所以”克制”,与30年美债创19年新高的陡峭化逻辑一脉相承——长端仍被财政与期限溢价压制。
比特币的”钝感”:流动性预期与短期风险偏好的拉扯
非农公布时点,比特币报65,126美元、日内上涨约1.16%,ETH报1,926美元、日内上涨约1.07%,XRP、SOL等主流币日内波幅也都在1%上下,与传统资产明显分化。原因可能有二:第一,加密市场对”短端利率小幅松动”的弹性低于对”实际流动性扩张”的弹性,单次数据点不足以改变宏观流动性叙事;第二,数据公布前后风险偏好与避险情绪相互对冲,限制了加密的弹性释放。7月非农让”9月不再加息”的概率提升,但要触发加密趋势性行情,仍需看到更明确的降息路径或美元趋势性走弱。BTC在6.5万美元关口的等待,与我们此前在参议院推迟Clarity Act投票一文中提到的”等数据指引”是一致的。
报告本身被质疑:RSM经济学家与季节调整噪音
并非所有人都把这次数据当真。RSM首席经济学家Joe Brusuelas在X上指出,7月就业的疲软可能主要来自与世界杯时间窗口相关的季节调整扭曲,央行应”基本忽略”这份报告。这个观点指向一个老问题:非农的季节调整因子在年中重大事件前后可能产生系统性偏差。换言之,市场目前定价的”9月不再加息”如果建立在一份”可能被误读”的报告上,其脆弱性就比平常更高。下周公布的7月CPI、以及后续PCE修正值,才是真正决定美联储路径的多空分水岭。
市场结论与短期方向
综合报告内部分项与市场反应,跨资产短期方向可总结为:
美元(DXY):短期偏弱。9月加息概率从55%降至46%,叠加工资增速进一步降温,给短端实际利率以向下压力;除非下周CPI显著超预期,否则美元在9月议息会议前难有趋势性反弹。
黄金:短期偏强。实际利率下行与避险情绪提供双重支撑,3%左右的单日涨幅已price in部分再平衡;继续上行需要CPI同步走弱或地缘风险升级作为新催化剂。
2年期美债:偏强(收益率下行)。短端对联储路径最敏感,9月加息概率回落直接压低2年期收益率;10年期则受制于财政与期限溢价,反应相对克制。
比特币:短期中性偏钝化。65,000美元附近横盘已经显示,单纯”短端利率小幅松动”不足以推动趋势性行情;若CPI数据确认就业走弱、DXY趋势性破位,BTC才有望进入新一轮向上定价;反之若CPI反弹,6.4-6.5万区间可能再次承压。
判断失效条件:若7月CPI同比反弹至3.0%以上或核心CPI超预期,则”9月不再加息”的定价会被快速反向修正,美元反弹、贵金属回吐部分涨幅;此外,RSM经济学家提到的季节调整噪音如果被后续JOLTS、初请等数据证伪,本份报告的政策信号将被进一步打折。
资料来源
- CoinDesk:U.S. unexpectedly shed 23,000 jobs in July, putting Fed rate hikes in question(7月非农数据、5/6月下修、时薪、CME FedWatch变动、市场反应、BTC/ETH价格)
- CME Group:CME FedWatch Tool(9月议息会议加息概率从55%降至46%)
- X (RSM首席经济学家Joe Brusuelas):Joe Brusuelas 2026-08-07 帖文(关于7月非农季节调整扭曲的反对意见)




