美联储已经把AI投资定性为通胀冲击的源头之一,但真正让官员们头疼的是:万亿规模的AI capex对利率”基本免疫”,紧缩成本大概率要落到不掌握AI订单的小企业、靠信用卡周转的消费者和区域银行身上。这是Reuters驻华盛顿记者Howard Schneider在NABE(美国全国商业经济协会)会议现场抓到的核心信号,也是市场为10月27-28日FOMC定价时最容易忽略的”非对称传导”。
万亿AI capex的”利率豁免区”
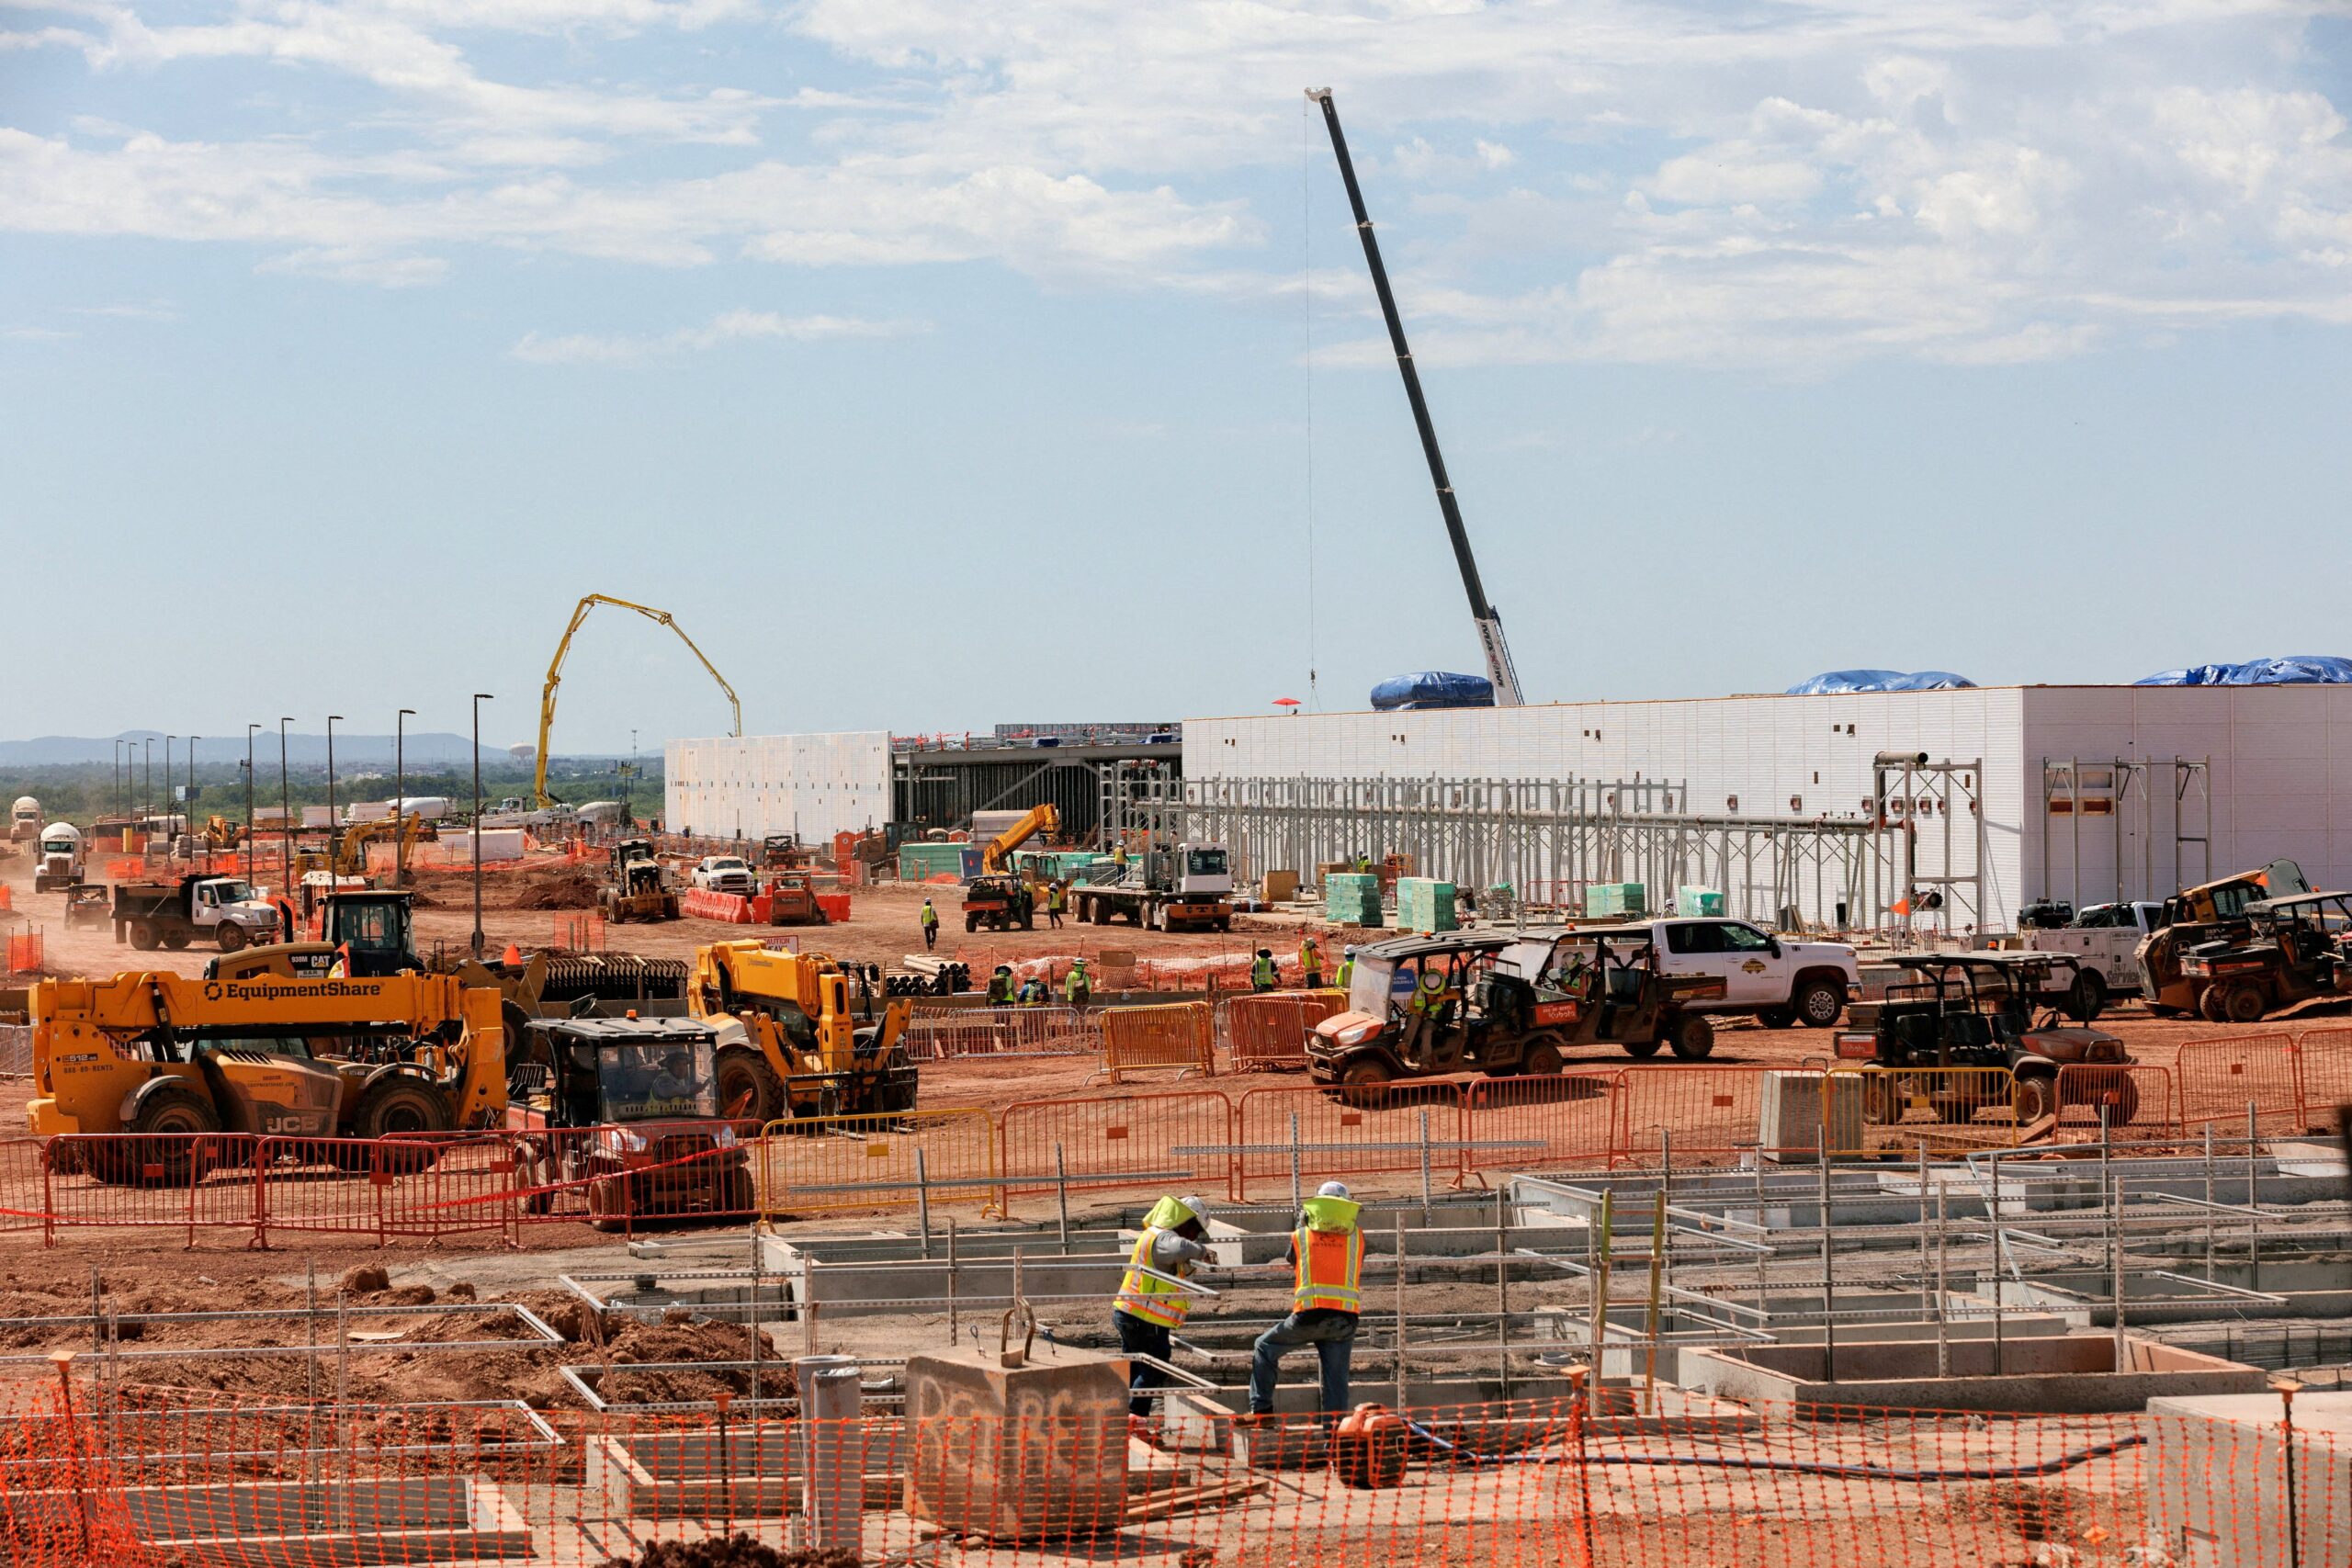
据Reuters报道,AI行业明年capex约1万亿美元,约占美国GDP的3%。更关键的是,行业头部公司(亚马逊、苹果、Anthropic等)多通过股票市值和内部现金融资,被市场普遍认为对融资成本不敏感。克利夫兰联储主席Beth Hammack直言:”我不是要阻止增长,只是想让它慢一点。”这与她此前在NABE讲话中对通胀预期的警示一脉相承,等于官方承认:在AI这条增长引擎上,加息工具的拉动力很有限。
加息成本的三条传导路径
ADP首席经济学家Nela Richardson、惠灵顿管理宏观策略师Juhi Dhawan等在NABE场边给出了三条可能”接盘”的渠道。
第一,小企业信贷。区域银行(如KeyCorp)主要服务需要银行贷款的中小企业,融资成本上升直接抑制其投资与雇佣意愿,这也是BofA本月看空地区银行股报告的底层逻辑。
第二,消费者债务。低薪家庭实际工资”持平甚至下滑”,信用卡与汽车贷款违约率一旦抬头,会反向逼迫联储收紧节奏。
第三,非AI股市。Hammack特别提到,AI以外的美股盈利预期已在下修,富裕家庭消费靠股票财富效应支撑,一旦非AI大盘出现回调,”边际降温”效果就出来了。
10月FOMC:通胀冲击如何收场
市场目前普遍预期10月27-28日FOMC维持利率不变(参考9月CPI反弹至3.7%后的定价)。美联储主席Kevin Warsh在IMF泰国会议上把AI投资定性为通胀新驱动,但同时强调不需要”伤害劳动力市场”就能把通胀拉回2%。前芝加哥联储主席Charles Evans在同一场NABE央行分论坛上追问:”Warsh认为通胀和失业之间没有矛盾,这值得进一步解释。”这说明联储内部对”进一步加息是否值得”仍未达成共识,11月之后的路径会高度依赖后续CPI和核心PCE数据。
市场结论与短期方向
综合Warsh的”冲击”定调与Hammack点名的传导路径,对主要资产短期(1-2周,至10月FOMC前)判断如下:
BTC/ETH:基准方向偏空。逻辑链是Warsh视AI为通胀冲击→FOMC维持限制性立场→美元与10Y实际利率维持高位→高beta风险资产承压。失效条件:若Warsh在记者会暗示额外加息空间有限,或10月CPI显著低于9月的3.7%。
黄金:基准方向震荡偏弱。实际利率走高是逆风,但地缘风险和央行购金提供支撑,金价更可能维持高位区间而非单边上涨。失效条件:实际利率快速回落或地缘风险显著升级。
美元与10年期美债:美元基准方向偏强,美债收益率易上难下。10Y已充分price in “higher for longer”,缺乏明确鸽派催化。失效条件:10月FOMC点阵图显著下移。
美股:AI超大盘与非AI板块盈利分化将拉大,区域银行、消费信贷股继续承压,住房链条被官方点名为利率敏感脆弱区。
外汇:欧元、日元相对美元的反弹空间,取决于美国CPI/PCE能否配合官方”无失业代价”叙事;在数据明朗前倾向区间震荡。
证据边界
本文主要依据Reuters记者Howard Schneider在NABE与IMF现场的报道(通过MarketScreener转载获取),外部独立来源仅一处,未交叉验证官方讲话全文、CME利率期货隐含概率、IMF会议声明等一级文件;本报道也未给出具体盘面数据,因此上述跨资产判断应视为对官方口径的解读,而非”市场已经如何反应”的事实陈述,结论需要在10月FOMC前结合点阵图、CPI/PCE与CME FedWatch进一步验证。