美股创新高:S&P 500首破7,800点 AI芯片股与10年期美债收益率回落共振
S&P 500首次站上7,800点,纳指同步刷新历史高位,AI芯片股(Marvell、AMD、Broadcom)领涨与10年期美债收益率从5.349%阶段高位回落共同支撑了10月6日美股的上行;市场对10月美联储按兵不动的预期升温,但信用市场裂痕与能源价格仍是结构性逆风。

LabbitX 专题库按资产与宏观驱动整理深度内容,集中呈现加密货币、美元利率、黄金、重要经济数据与机构资金的最新解读、传导逻辑和风险条件。
S&P 500首次站上7,800点,纳指同步刷新历史高位,AI芯片股(Marvell、AMD、Broadcom)领涨与10年期美债收益率从5.349%阶段高位回落共同支撑了10月6日美股的上行;市场对10月美联储按兵不动的预期升温,但信用市场裂痕与能源价格仍是结构性逆风。
美国长债收益率运行在二十年高位附近,联邦债务突破40万亿美元、年度利息支出逼近1万亿美元。当财政供给压力、通胀粘性与AI投资韧性三重叠加,扭曲操作与显性收益率曲线控制等工具都附带通胀与美元信用的隐性代价。本文拆解政策工具的逻辑顺序、Kevin Warsh治下美联储的协调难题,并给出对长端美债、美元、黄金与BTC的短期方向判断。
欧元兑美元17个月新低、美国9月非农爆冷至2.9万、美债收益率仍处数十年高位、法国预算僵局与西班牙提前选举猜测同时出现,跨市场波动率正在被快速推高。
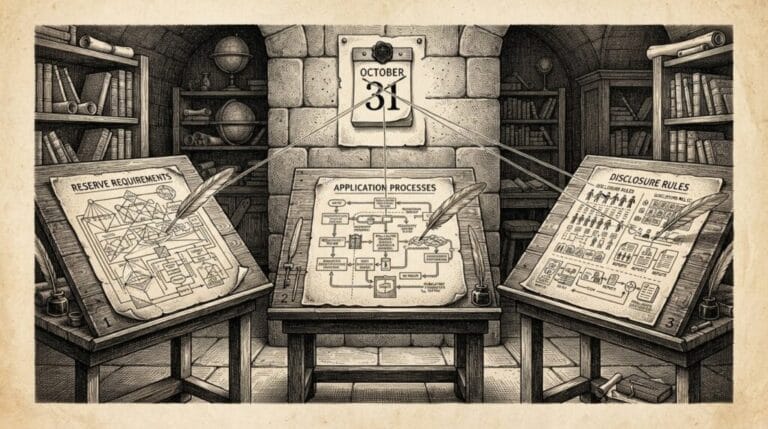
美联储用两份 NPRM 把 GENIUS 法案从立法文本推进到银行级合规管道:PPSI 必须 1:1 储备、禁止转质押,州成员行设发行子公司走 120 天审批通道。但 SEC 仅剩两名委员的治理断点,是这条规则链上最不可控的变量。
美国加密并购半年披露金额冲到97亿美元,但交易笔数同比下降8%,前四笔大单占据四分之三,暴露了"金额热、结构冷"的矛盾;Clarity Act 搁浅后,监管层在用行政细则补位。
9月非农意外骤降至2.9万、失业率升至4.2%,市场重新押注美联储10月暂停加息,S&P 500收涨0.7%,11个板块中10个收红;G7通过IEA释储1亿桶压低油价,但柴油限运威胁与欧元区通胀冲到3.8%提示宏观风险并未消散。
9月非农骤冷至2.9万,市场对10月加息的押注从64.2%腰斩至22.7%,但周线分化显示分歧并未消失。
9月非农仅2.9万、失业率4.2%、前两月合计下修6万,时薪同比3%连续六个月低于通胀;这份几乎全面偏冷的就业报告把美联储推向分裂宏观图景。
9月非农公布前夜,跨市场呈现"油价回吐+欧债长端企稳+美元维持高位"的等待模式。10月加息概率仅25%、12月已完全定价;法德国债利差回到2011年最阔水平,欧债裂痕成为这次非农前夜最大宏观背景。

10月加息隐含概率从70%骤降至18%,9月非农仅增2.9万人远低于8.4万市场预期;下周FOMC纪要、ECB账目、RBI决议、日本2.6万亿日元10年国债拍卖与法债利差问题密集登场,跨资产进入"美联储节奏重置+非美央行分化"双主线,给出美元、美债、黄金与日元的短期方向。