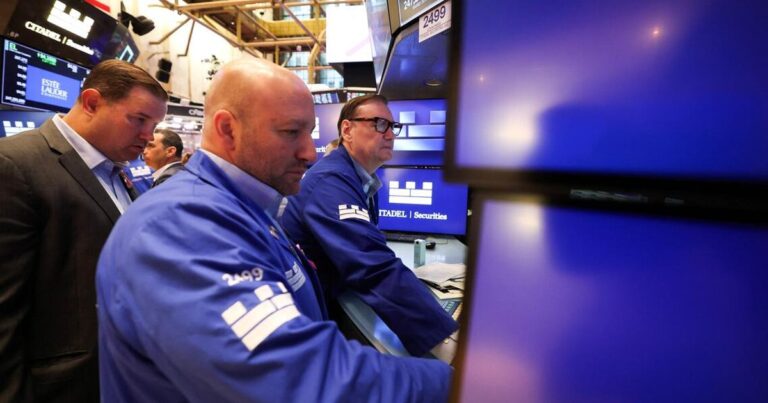
美股财报季开锣:标普500周线收涨,30.6%盈利增速迎通胀与地缘大考
标普500全周收涨,七巨头延续AI牛市叙事,Q3盈利增速预期30.6%,能源+123%与科技+66.5%领跑。下周银行财报、关键通胀数据与美联储政策窗口将共同决定短期方向。

LabbitX 专题库按资产与宏观驱动整理深度内容,集中呈现加密货币、美元利率、黄金、重要经济数据与机构资金的最新解读、传导逻辑和风险条件。
标普500全周收涨,七巨头延续AI牛市叙事,Q3盈利增速预期30.6%,能源+123%与科技+66.5%领跑。下周银行财报、关键通胀数据与美联储政策窗口将共同决定短期方向。
特朗普宣布从俄罗斯分阶段采购最多300万吨柴油以压低因霍尔木兹封锁而创纪录上涨的油价,但绕过自己上月签署的制裁法案,把美国推向新一轮跨大西洋政治危机。柴油裂解价、美债、黄金、美元和BTC分别如何被重定价?
特朗普时隔约三个半月,再次以"按揭欺诈"为由对美联储理事Lisa Cook发起程序化挑战,白宫将于11月5日举行不公开听证。在Warsh治下FOMC刚选择加息的背景下,美联储独立性进入第二轮博弈,并对应黄金偏多、10年期美债收益率偏上、美元区间震荡、成长股承压的短期方向。
纳指科技股在10月8日盘中的回调,是AI商业化预期与高利率环境两条线同时踩刹车的结果。本文从OpenAI年化营收预期下修、10年期美债破5.3%与中东能源供给三条线索,拆解对美元、黄金、加密与新兴市场外汇的传导。
纽约联储9月消费者预期调查(SCE)显示一年期通胀预期跳升至3.9%,但三年与五年端几乎未动,能源、食品与医疗是主要推手。本稿件结合现有证据梳理短端急升、长端稳的结构、政策含义与跨资产传导的差异化逻辑,并标注数据边界。

美元在18个月高位附近震荡,欧元因法债、意债抛售短暂承压。市场对美联储10月加息概率压至17.2%,12月隐含概率仍达81.2%;油价与通胀粘性让"高利率更久"叙事延续,跨资产传导的重心已从美欧利差转向欧元区政治单独冲击。

美联储9月FOMC会议纪要:多数与会者认为年底前再加息一次"合适",但保留数据依赖路径;30年美债收益率在纪要前触及5.7041%创24年新高,能源价格、AI投资与政府债务被反复点名。
前美国防长埃斯珀在GZERO峰会给出两个具体判断: 美伊战争或延至2027年并可能移交下届政府, 同时华盛顿对印太的注意力被中东持续消耗, 给中国让出战略窗口期. 这两个时间轴被并入同一场讨论后, 跨资产定价面临新的'日历变量'——霍尔木兹封锁的久期, 以及地缘注意力分散的概率分布.
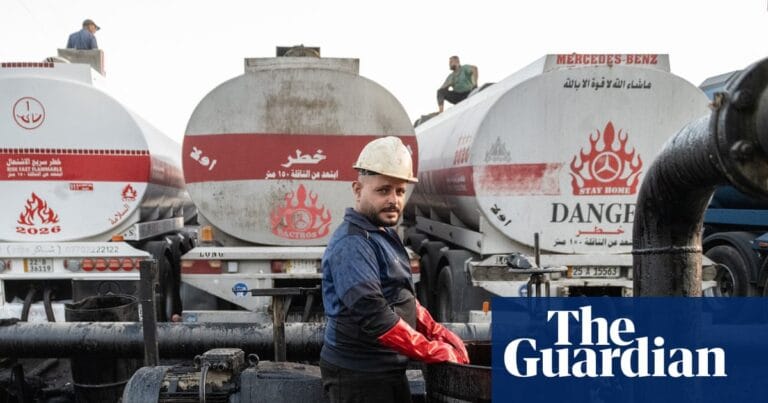
10月8日,Brent原油在霍尔木兹海峡油轮遇袭与大西洋飓风双重冲击下跳涨5%,英国10年期国债收益率触及2007年7月以来高位,全球长债同步抛售。事件的核心不在油价本身,而在供给冲击重新点燃了市场对通胀粘性和央行路径的担忧。
BOE 信用条件调查录得英国信用卡违约率连续六季上行、扩张期达18个月,为2008-2009年以来最长;房贷违约反而小幅回落,说明压力集中在可支配收入端。