

9月非农骤降至2.9万,市场重新拥抱”坏消息=好消息”
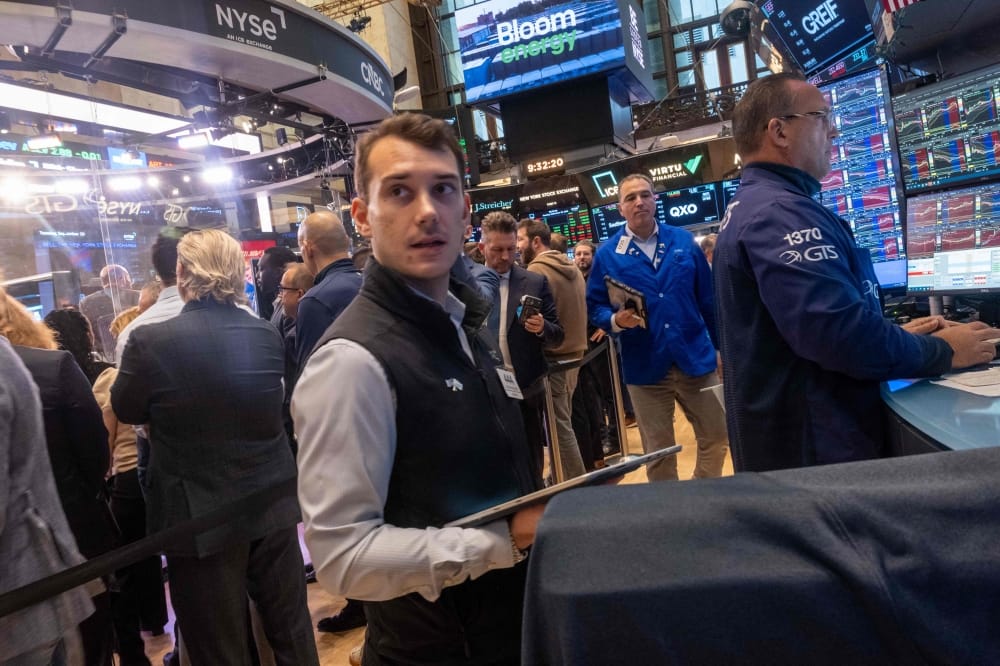
10月2日公布的美国9月非农报告显示就业仅增长2.9万人,远低于市场预期约9万,失业率小幅升至4.2%。这组数据几乎立刻改变了利率路径定价:投资者重新押注美联储在10月底会议上选择按兵不动,而非继续加息。这一重置在10月加息概率腰斩至22.7%的市场定价上已经清晰显现。FHN Financial首席经济学家Chris Low的总结很直接——”这份报告对经济是糟糕的,但可以让美联储少惹麻烦,所以市场乐见其成。”换言之,市场用风险偏好上涨的方式,给出了一个偏鸽的解读。
但eToro分析师Bret Kenwell的提醒更值得记下来:”今天的报告也许会让’坏消息=好消息’叙事复活,但指望劳动力市场走弱来换宽松,本身就是一笔很差的交易。”这就是当前最大的张力:美股短线反弹的背后,是宏观层面”以就业换降息”的脆弱逻辑,也呼应了把美联储推向分裂图景的就业报告这一框架。
G7释储1亿桶,油价盘中跌5%,但柴油限运才是真正的政策变量
风险偏好的第二个支撑来自能源。G7领导人在法国总统马克龙主持的视频会议上达成一致,通过国际能源署(IEA)立即释放1亿桶战略储备,分四个月执行,其中包括在前20天优先释放相当规模的柴油储备,并确认成员国之间不互设柴油出口禁令;与此同时,美国向欧洲施压要求释储,并威胁限制柴油出口。
市场反应迅速——美国基准油价盘中一度跌约5%,随后部分修复,收盘下跌约2%至91.11美元/桶;布伦特原油仅微跌0.1%至102.25美元/桶。布油明显抗跌,原因是美伊冲突的供给端风险并未解除。SPI Asset Management的Stephen Innes给出一个穿透油价的宏观视角:”柴油已经不只是能源问题,而是宏观问题——它直接传导到货运、食品、工业成本,再传导到通胀,最后传导到债券收益率。”他的另一句话同样关键:”战略储备能冷却价格冲击,但在入冬前消耗保险池,并不是一个让人安心的信号。”换句话说,释储压低了油价波动,但同时也在削弱未来抗冲击的缓冲。在跨资产传导上,美元指数与油价、利率之间的拉扯仍然构成四季度主线。
欧元区通胀冲到3.8%,欧美政策路径再次分裂
昨天公布的另一组容易被市场忽略的数据是欧元区9月通胀升至3.8%,为三年来最高,原因是中东战事推升能源成本。在美国市场押注美联储暂停的同时,欧元区却面临通胀再加速的压力,欧央行与美联储的政策方向可能再次背离——一个朝宽松倾斜,一个被能源成本锁在抗通胀的轨道上。
对交易者来说,这意味着欧美利差与汇率的博弈并未结束:欧元区通胀越顽固,欧央行维持限制性政策的底气越足,欧元兑美元在能源冲击下的韧性可能比近期定价体现的更强。欧美利差和油价将再次成为四季度跨资产的主线变量。
美股11个板块几乎全红,但耐克的业绩指引给消费敲了警钟
S&P 500收盘上涨0.7%,11个板块中10个收红,这是典型的”弱数据+油价回落”组合下的普涨格局。但个股层面,Nike逆势下跌3.6%,公司给出全年销售下滑指引并宣布将启动未确定规模的裁员以加速转型。耐克不是孤立信号——当一家全球消费品牌主动压缩成本时,往往意味着美国消费者端的需求结构已经在松动。这与”非农骤降+失业率回升”构成呼应:宏观就业数据和微观企业行为在指向同一个方向。
市场结论与短期方向
在仅有一份可读来源(Malay Mail转载AFP稿件)的条件下,以下方向性判断仅作为短期参考,所有判断均附明确失效条件。
美股(S&P 500 / 风险偏好,1-2周视角):基准方向 bullish。弱非农把”美联储10月暂停”从分歧推成主流定价,叠加G7释储压低油价,若这一组合延续,S&P 500存在继续向上测试的空间;失效条件是10月FOMC会议前官员公开反驳”暂停”叙事、或非农/PCE后续数据反弹让”坏消息=好消息”逻辑瓦解。置信度约70%。
美国基准油价(WTI,短期):基准方向 bearish。1亿桶释储+柴油限运威胁暂时压制油价,但布油仅微跌0.1%提示美伊供给风险未解;失效条件是美伊冲突升级冲击霍尔木兹海峡、或柴油出口禁令正式落地,价格将快速反转。置信度约65%。
美元指数(短期):基准方向 bearish。非农走弱压低美元利率预期,但欧元区通胀3.8%给欧元提供相对韧性,美元下行空间需结合欧美利差重新评估;失效条件是欧元区通胀见顶回落速度超预期、或美联储官员放鹰。置信度约65%。
黄金(短期):基准方向 mixed_with_base_case 偏多震荡。鸽派预期支撑金价,但油价回落削弱能源通胀脉冲,上行弹性受限;失效条件是油价反弹或美联储官员明确反驳暂停叙事。置信度约60%。
对中文读者的观察清单:第一,利率层面,非农骤降已经把”美联储10月暂停”从分歧推成主流定价,但仍属市场预期阶段,需关注10月会议前的官员讲话与CME FedWatch定价变化;第二,能源层面,1亿桶释储是确定的供给端干预,但美伊冲突与柴油限运威胁意味着油价方向性下行并未确立;第三,宏观层面,欧元区通胀冲到3.8%提示欧美政策分裂可能在四季度重新成为外汇和利率的主导变量。
必须再次说明的是,本文主要基于Malay Mail转载的AFP稿件这一条可读来源,缺少美联储、BLS、欧央行官方文件的直接交叉验证,也未引入机构研究报告,市场反应和定价数据均来自该单一来源,结论应作为方向性参考而非定论。




