
沃什拒绝预判利率方向,把AI定性为”正向供给冲击”——FOMC前的双重信号
沃什在曼谷IMF/世行年会上对利率路径明确"不预判",却把AI升格为中期"正向供给冲击"——双重信号对距离FOMC仅10天的市场意味着什么。

跟踪黄金的实际利率、美元、央行购金、地缘风险和资金流驱动,提供证据可追溯的短期强弱判断、因果链与风险条件。
沃什在曼谷IMF/世行年会上对利率路径明确"不预判",却把AI升格为中期"正向供给冲击"——双重信号对距离FOMC仅10天的市场意味着什么。
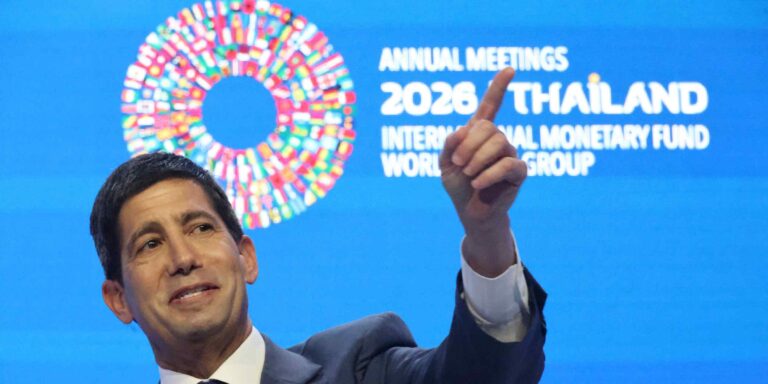
沃什把AI投资描述为'正面供给冲击',却同步把金融稳定风险摆上央行议程;10月加息概率腰斩、12月路径不变,跨资产定价正在重新校准。
美联储主席沃什在曼谷讲话后未推升10月加息预期,金价守在每盎司约4,180美元,周四单日涨1.6%为两周多最大涨幅;背后是美债收益率回落、避险需求与通胀对冲三条腿同时发力,静默期后数据决定下一步方向。
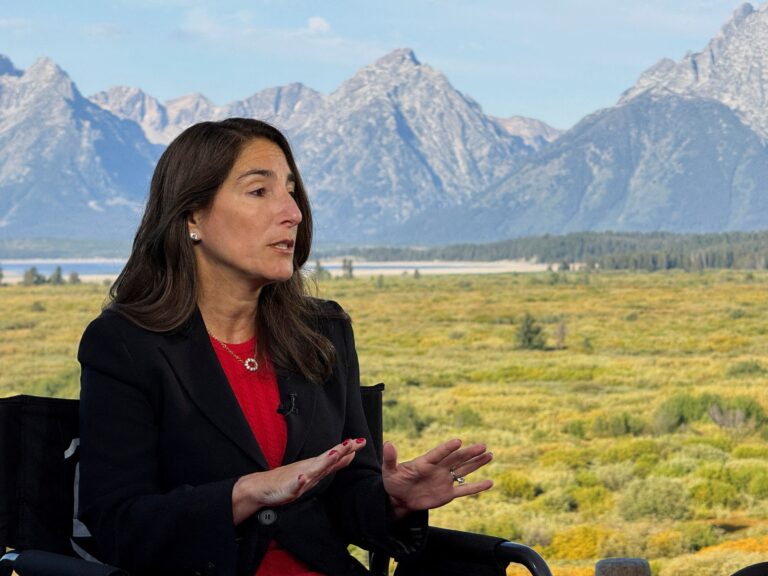
克利夫兰联储主席、FOMC票委哈马克在10月15日纽约高盛活动上警告,若公众通胀预期明显恶化,美联储可能需要比当前定价更激进地加息。讲话落在10月27-28日FOMC静默期前,叠加本周差于预期的通胀读数,市场观察者已上调10月27-28日FOMC加息概率,并牵动黄金、加密与美股科技的风险定价。
BLS 9月CPI同比升至3.7%,核心2.6%仍粘性。取暖油同比+74%、汽油较去年同期每加仑高出一美元以上,柴油上月触及纪录高位。在10月FOMC和11月中期选举前,Fed路径两难,对美元、美债、黄金、美股与BTC的传导需要分项拆开看。
黄金价格10月13日回落,12月期货收于4177.30美元/盎司;CME FedWatch显示12月加息隐含概率已升至88%,美元与10年期美债收益率居高不下。本文分析CPI、PPI与Warsh讲话组合下贵金属板块的短期方向、传导链与失效条件。

黄金持稳于4,160美元上方,美元与10年期美债收益率从高位回落;Waller称美债收益率上行反映增长而非通胀,IMF警示债务可持续性;市场等待美国通胀数据与美联储主席Warsh讲话定调方向。
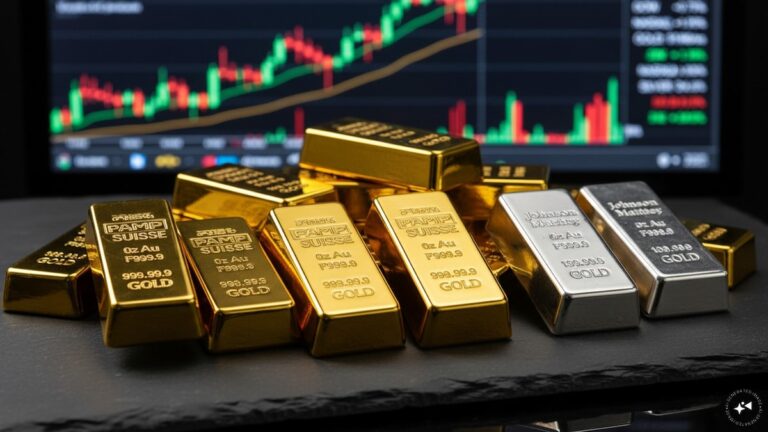
2026年10月13日亚洲早盘COMEX黄金白银同步下跌,金价报4173.70美元/盎司(-0.40%),银价59.815美元/盎司(-1.15%)。美元指数18个月高位、Fed利率路径不确定与布伦特油价高企三条线同时压制贵金属,白银因工业金属属性跌幅更大。
IMF 短升长降的英国预测叠加 BoE、Fed、ECB、BoJ 同步加息预期,跨资产定价面临再校准。
IMF发布的10月《世界经济展望》把全球经济从"扛住了冲击"调档为"接近韧性上限",并把能源紧急储备见底、财政空间收窄、AI资产泡沫并列为主要风险。增长小幅上修、通胀回落更慢、滞胀尾迹向2027年延伸,是这份报告真正的危险信号。