

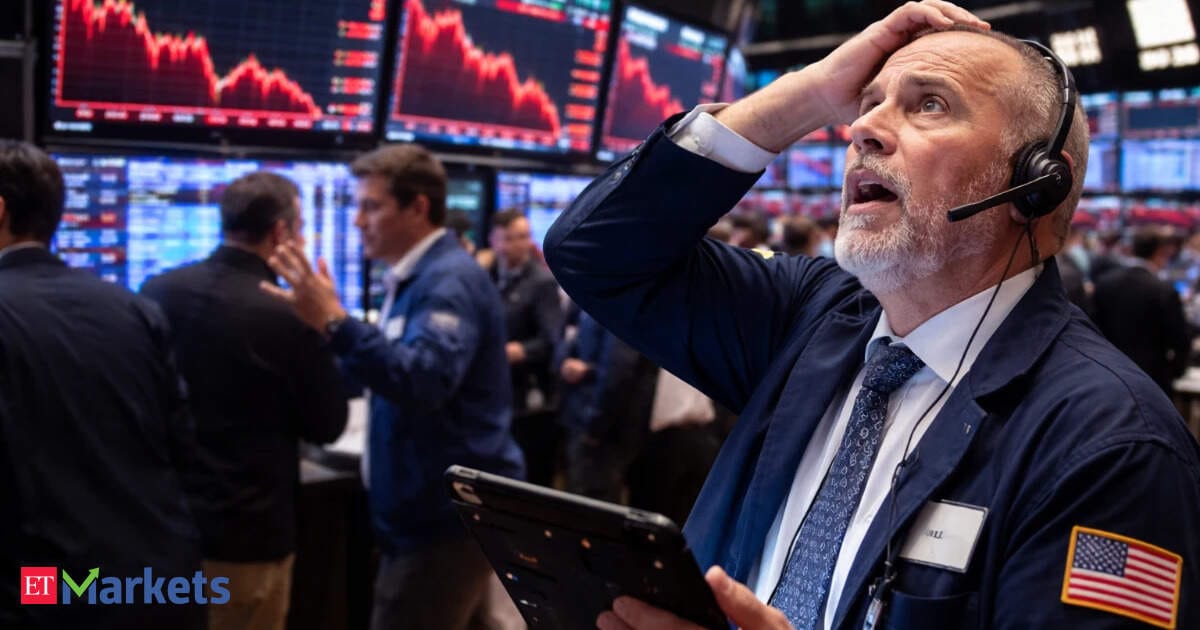
9月10日美股三大指数同步收跌,并非单一板块的利空,而是布伦特原油单日跳涨6%至107美元/桶、美债收益率全曲线走高与8月PPI数据共同作用,把CME FedWatch工具隐含的”下周会议至少加息25个基点”概率从约64%推升至70%。短端收益率跟随加息预期走,长端收益率被财政赤字和黏性通胀推高,这两段曲线一起给美股估值压上了新的砝码。
本文核心数据来自《经济时报》(ETMarkets)转引路透社的收盘复盘,可独立用于正文引用的外部一手来源仅1篇,证据密度有限,对市场反应的描述以原文披露为限,不做过度推断。
布伦特冲107美元的源头:霍尔木兹与红海断供
隔夜风险资产的第一推动力来自能源。据原文报道,布伦特原油日内跳涨6%至107美元/桶,背景是美以对伊朗的军事行动干扰了霍尔木兹海峡与红海航线的运输通道(原文用”supply routes…were disrupted”描述这一供给侧事件)。对宏观交易者来说,油价单日跳涨6%本身就是一次供给型冲击的典型形态:与需求拉动的油价不同,供给冲击会同时推升生产端价格和消费端通胀预期,并通过运输成本二次抬高低端商品价格。8月PPI报告里”能源产品成本回升”恰好印证了这条路径,相关拆解可参考美国8月PPI同比反弹至5.4%一文。
美债收益率全线上行:短端定价加息,长端定价赤字
债市给出了一致的信号。原文披露,10年期美债收益率触及近三年新高,30年期创19年多新高,2年期创两年多新高,三段收益率同步抬升而非单一短端上行。Baird投资策略分析师Ross Mayfield的判断简洁:短端收益率上行是因为美联储”在未来数月可能加息”,长端收益率上行则反映”债务与赤字问题”以及”黏性通胀”。换句话说,短端是政策利率预期,长端是期限溢价,二者同时走高说明市场没有把当前的高利率视为短期错位,而是对中长期实际利率的重新定价——这与布伦特破百叠加中东冲突后美债重新押注加息的逻辑一脉相承,而10年期收益率突破近三年高点的财政供给背景,此前已在油价冲击叠加财政供给下的美债新高一文中拆解。
8月PPI与CME FedWatch:从64%到70%的隐含路径
8月PPI数据本身”符合预期”——这是原文措辞——但因为分项中能源价格回升,它仍然支撑了通胀黏性的叙事。更具决定性的是利率市场:CME FedWatch工具显示,市场对”下周会议至少加息25个基点”的隐含概率从数据发布前的约64%升至70%。需要强调的是,70%只是市场定价,不是美联储的承诺。在周五CPI发布之前,加息预期是脆弱的:如果核心CPI显著走弱,70%可能迅速回落;如果能源价格继续传导到核心服务,70%可能进一步上行到80%以上。
美股内部与跨资产传导
指数层面,S&P 500下跌44.16点(-0.58%)收于7,592.20点,纳指下跌167.15点(-0.64%)收于26,086.19点,道指下跌313.64点(-0.60%)收于52,067.02点。S&P 500已经从8月13日的历史收盘高点回撤近3%,但年内仍累计上涨约11%。权重股方面,英伟达与美光领跌芯片板块,反映的是高久期成长股对长端利率最敏感;苹果则在新机发布会次日上涨,原文将其归因于当日公司层面的产品事件($1,999 iPhone发布次日),不应外推为消费电子整体反弹的信号。
虽然原文没有直接覆盖黄金与外汇当日具体表现,但跨资产逻辑可以补全:
- 美元/利率:10年期美债收益率近三年新高,叠加加息预期回升,美元指数短期获得双重支撑,非美货币承压;日元作为高敏感套息货币可能继续走弱。
- 黄金:实际利率走高对黄金估值不利,但地缘风险溢价同时上行,两股力量对冲,金价方向取决于哪一边更强。原文未提供当日金价。
- 加密资产:加息预期回升叠加长端收益率走高对风险资产不利,短线BTC/ETH承压;但供给型油价冲击带来的通胀叙事对”硬资产”叙事中性,最终方向需要看周五CPI确认。
- 美股风险偏好:芯片、可选消费、航空是三大脆弱板块;防御板块(医疗、必需消费)相对韧性更强。
市场结论与短期方向
综合供给型油价冲击、PPI黏性与收益率曲线全线上行,本次收盘复盘的核心结论与短期方向如下:
- S&P 500:短期方向偏弱(bearish,置信度约70%)。三段收益率同步走高、CME FedWatch隐含加息概率跳升与油价输入型通胀共同压估值,高久期成长股最脆弱;若周五核心CPI走弱或布伦特回落,存在阶段性反弹条件,但若CPI/油价继续推高概率至80%以上,下行压力将放大。
- 10年期美债收益率:短期方向偏强(bullish,置信度约75%)。短端已定价加息预期,长端在定价赤字与黏性通胀,30年期能否突破近期高位是判断期限溢价是否失控的关键信号;若突破则收益率曲线进一步走陡。
- 美元指数:短期方向偏强(bullish,置信度约70%)。美债实际利率走高与加息预期回升构成双重利多,非美货币普遍承压,日元作为高敏感套息货币继续走弱概率较高。
- 黄金:方向混合(mixed_with_base_case,置信度约60%),基准情形为短期震荡偏弱。实际利率走高构成估值压力,但地缘风险溢价同时托底;若布伦特站稳107且霍尔木兹形势恶化,金价可能转向地缘主导的单边上行;反之则被实际利率压住。
- BTC/ETH:短期方向偏弱(bearish,置信度约65%)。高久期风险资产对长端利率最敏感,加息预期回升与美元走强构成双重压力;周五CPI若低于预期,可能缓解部分抛压。
以上判断的失效条件:周五核心CPI显著低于预期、布伦特从107快速回落至100以下、或霍尔木兹通航恢复正常——任一发生都会显著拉低CME FedWatch加息概率并反转跨资产定价。
资料来源
本文可供引用的外部一手来源仅1篇(ETMarkets转引路透社),缺乏EIA原油库存周报、CFTC持仓数据、Fed官员讲话等独立验证。在没有更多交叉来源的情况下,”市场已经如何反应”的细节描述应保持谨慎;对加密、黄金、外汇当日具体表现的判断属于逻辑推断而非可引用事实。
接下来需要持续跟踪的事件:周五发布的8月CPI核心服务分项;9月FOMC前一周Fed官员讲话与点阵图预期;布伦特能否站稳107美元上方及霍尔木兹海峡通航状况;30年期美债收益率能否突破近期高点;日元兑美元是否跌破关键技术位。




