
10年期美债收益率冲到5.23%:股债再平衡的4%盈利门槛意味着什么
5.23%的10年期美债是2007年以来最高水平。FactSet数据显示标普500市盈率约25.8倍,盈利收益率约3.9%;按Shiller长期数据,要让指数基金10年累计价值跑赢5.2%的国债,成分股年化盈利增速需达到约4%——本文拆解这一数学框架的边界与失效条件。

解读美元指数、美债收益率、利率预期与全球流动性,说明它们如何传导至黄金、外汇、加密资产和风险偏好,并给出有条件的方向判断。
5.23%的10年期美债是2007年以来最高水平。FactSet数据显示标普500市盈率约25.8倍,盈利收益率约3.9%;按Shiller长期数据,要让指数基金10年累计价值跑赢5.2%的国债,成分股年化盈利增速需达到约4%——本文拆解这一数学框架的边界与失效条件。
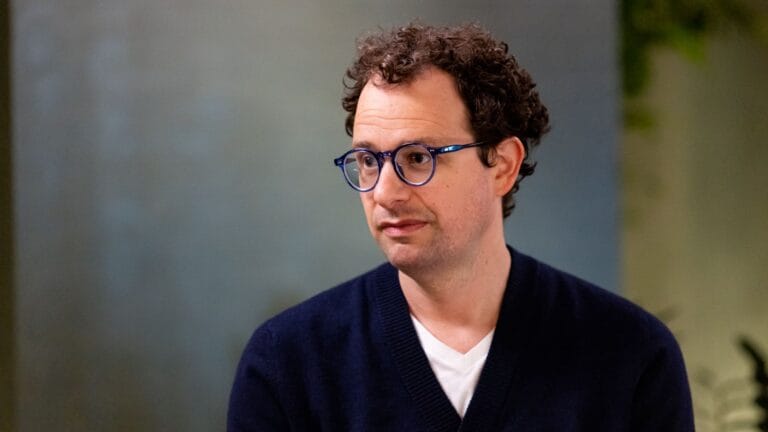
Anthropic CEO Dario Amodei 周日赴白宫与特朗普一对一私宴,叠加商务部软化与五角大楼维持'供应链风险'定性,构成 IPO 前夜的监管三角。对跨资产读者而言,会面本身不直接定价,但 AI 监管摩擦的演进路径会沿着美股算力链与 AI 叙事向外溢出。
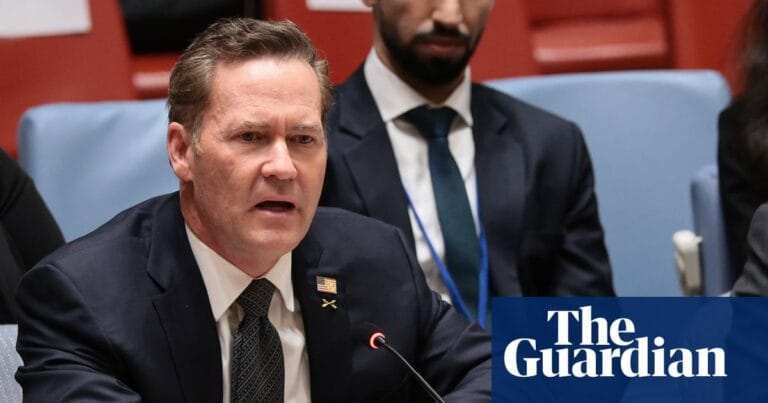
美国常驻联合国大使 Waltz 在 CNN 确认特朗普已拒绝伊朗的停战方案,理由是伊朗"先要解除数十亿乃至上百亿美元制裁再谈"。这意味着霍尔木兹海峡的封锁博弈重新进入对抗延长情景,原油、海运、黄金、美元和美股风险偏好面临重新定价,但具体幅度仍需 EIA、CME 与 LBMA 数据验证。
白宫9月25日再启"口袋撤销"撤回近10亿美元国会已批拨款,金额相对6.75万亿美元联邦预算微不足道,但行政-立法在"钱袋权"上的边界再次被推远——信号大于数字本身。
美国现货比特币ETF连续7个交易日净流入,累计约29.8亿美元;年内资金面从-56.9亿美元回正。BTC重新站上ETF平均持仓成本线,本文拆解资金回流逻辑与跨资产传导局限。
联储在主席凯文·沃什主持下将基准利率上调至3.9%,但真正牵动市场的是10年期美债收益率在加息前已破5%、30年房贷利率升至6.95%的一年半高位。本文拆解AI资本开支、联邦赤字与通胀粘性如何把长期利率结构往上推。
美债10年期收益率9月25日突破5.20%,为2007年以来首次;日债、德债10年期同步刷新多年高位。印度基准10年期国债收益率触及7.1391%的4个月高点,市场已为10月RBI加息充分定价。
30年期美债收益率触及5.48%,为2004年以来最高,10年期同步升至5.20%。美德日长端同步重定价,跨资产折现率被上修,本文给出多资产短期方向判断。
前费城联储行长Patrick T. Harker在Fortune署名文章中,用2022年3月美联储加息周期启动与AI暴露岗位招聘同步见顶、ChatGPT八个月后才问世的时间错位,反驳AI摧毁初级白领叙事,并把初级岗位定位为被AI挤出学徒补贴的传统人力资本投资。

周五金价小幅反弹但本周累计仍跌约2%,CME FedWatch把10月/12月加息概率分别推到71%和95%,美债收益率维持在近二十年高位。黄金短期由利率预期重新主导定价,跨资产联动同步重置。