

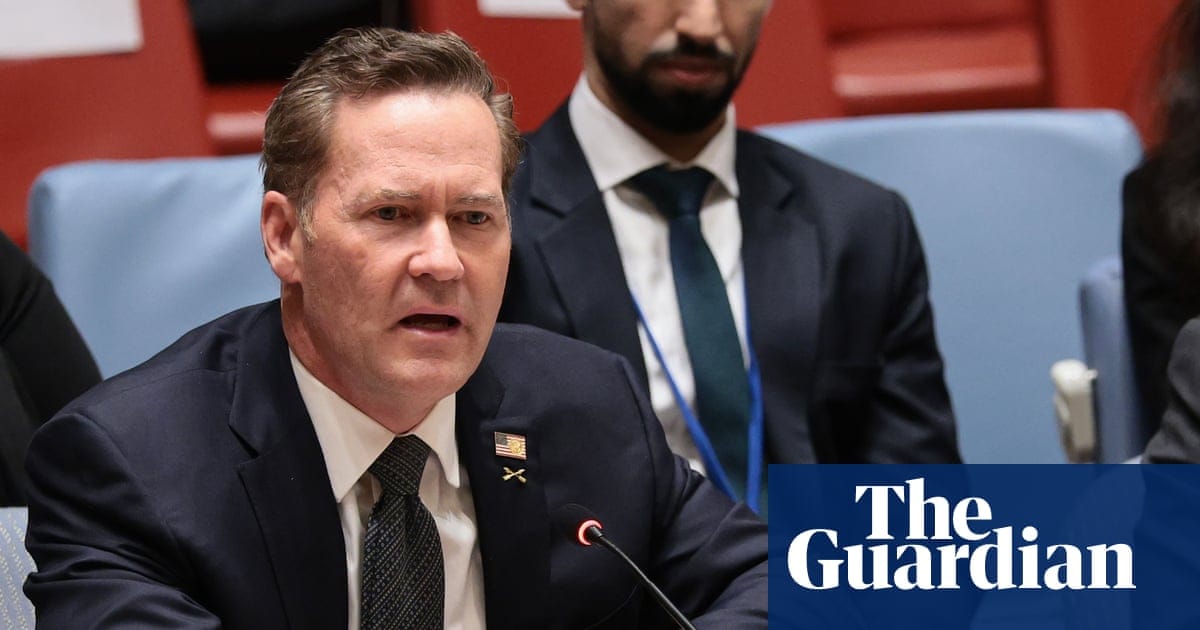
美国常驻联合国大使 Mike Waltz 在 2026 年 9 月 27 日的 CNN《State of the Union》节目中明确表态:特朗普已拒绝伊朗提出的结束战争方案,理由是伊朗”要求先解除数十亿乃至上百亿美元制裁再谈”。这一表态把霍尔木兹海峡的封锁博弈从”谈判窗口期”重新拉回”对抗延长”的基本情景;伊朗外长 Araghchi 同日在 NBC《Meet the Press》强调”已为战争重启做好准备”。原油、海运、黄金、美元与美股风险偏好的边际定价因此被重新点燃,但方向性数字仍需 EIA 周度库存、CME 期货曲线与 LBMA 现货数据来验证。
美伊”先松绑后谈判”的逻辑落差
Waltz 的核心指控是:伊朗”先要一切,再承诺谈判”。具体而言,伊朗要求解除正在进行中的”经济封锁”对应的”数十亿乃至上百亿美元”制裁,作为恢复霍尔木兹海峡安全通行的前置条件。Waltz 称特朗普对伊朗诚意”不抱信心”,担心一旦先松绑,对方不会真正谈判终结核计划。这并不是新的战略转向,而是 6 月在巴基斯坦签署的 14 点谅解备忘录(MOU)失败后的延续。Waltz 表示,伊朗”立即违反该备忘录,攻击国际航运”,目前已有 146 个国家加入美国谴责伊朗对航运的袭击。伊朗外长 Araghchi 27 日在 NBC《Meet the Press》上回应称,”已为战争重启做好准备”,但同时表示仍愿意以外交方式解决冲突;伊朗总统 Pezeshkian 在 CBS《Face the Nation》则强调”不接受胁迫”。双方政治语言都留有台阶,但实质性进展门槛被进一步抬高。需要指出的是,这一政策僵局的内部博弈发生在美国国会刚刚否决限制总统战争权力的法案之后,意味着行政分支在对伊强硬路径上短期缺乏来自国会的实质性制衡。
霍尔木兹海峡封锁延长对原油与海运成本的传导
霍尔木兹海峡承载全球约五分之一的石油海运量,任何封锁的延长都会沿”运费—炼厂—成品油—通胀预期”链条传导。即便不发生军事升级,持续的高风险溢价也会反映在油轮战争险费率、海运期租价格和亚洲炼厂的原料采购价上。伊朗对海峡内船舶的袭击历史已经让多家国际保赔协会将这一区域列入高风险区,费率上调往往领先于现货油价。在这一传导路径上,美元与油价的联动此前已经因地缘溢价被推高至近两个月新高,本次”对抗延长”表态进一步压缩了短期内油价回吐该溢价的概率。需要强调的是,本文的证据包仅来自 Guardian 一篇报道,未提供 EIA、IEA、OPEC 或主要油轮追踪平台的实时数据,因此无法直接给出”原油已经上涨 X%”之类的具体数字,任何对油价幅度的判断都需要等待下一份 EIA 周度库存、芝商所 WTI/布伦特期货曲线变化,或波罗的海交易所等价的 BDTI 指数来验证。
黄金、美元与美债的避险分层
地缘溢价对黄金的支撑逻辑相对直接:冲突延长 → 实际利率短期承压 + 央行购金叙事延续 → 黄金相对收益吸引力上升。值得注意的是,在美联储加息预期重夺定价主导权后,黄金本周已经出现承压,伊朗对抗重新延长将把避险买盘重新推回前台,但能否完全抵消利率端的压制仍需 LBMA 现货与 10 年期美债实际利率的同步验证。美元的反应则是双向的:一方面,避险买盘推升美元;另一方面,若冲突推升油价并经通胀路径反作用于美联储利率路径,美元可能反而因利率预期走强。鉴于证据包未提供当前美元指数、美债收益率或黄金现货价格,这里只能给出分层框架与短期方向而非精确幅度。需特别说明的是,本稿截稿时缺乏可引用的市场数据来量化”避险溢价”幅度,结论性数字应在 EIA、CME、LBMA 等官方数据发布后再补。
美股、加密资产与中国、选举变量的边缘影响
对加密市场而言,地缘风险对 BTC 的传导并不稳定:急性冲突阶段 BTC 常与美股科技股同跌,反映风险偏好下降;但当中东冲突推高通胀并削弱美元购买力时,BTC 又会被”数字黄金”叙事支撑。ETH 在此类事件中通常与高 beta 风险资产同向波动。美股层面,传统输家和赢家分化更明确:国防与综合石油在冲突延长情景下相对受益;航空、海运和依赖中东原油的炼厂面临成本端压力。证据包没有提供当日板块涨跌数据,上述传导属于结构性判断。在中国变量方面,Waltz 在同一节目中回应了关于”中国协助伊朗导弹定位”的泄露情报评估,未确认但表示特朗普已在习近平近期访美及今年 5 月的访华行程中多次提出;中美峰会公开声明中确实出现”伊朗不能拥有核武器”的措辞。Waltz 还反驳了《华尔街日报》关于美国将在 11 月期中选举后恢复对伊朗轰炸的报道。这条线索对资产价格的关键含义是:在选举政治周期内,美国主动扩大军事行动的概率被部分压低,封锁与制裁延长更可能成为”低成本高信号”的政策工具,从而把地缘溢价更长时间地压在风险资产上。
市场结论与短期方向
在对抗延长情景下,本文对核心资产给出如下短期方向(未来 1–2 周),并明确判断失效条件:
原油(WTI/布伦特):短期偏强,上行风险占优。霍尔木兹对抗延长把海运保费与地缘风险溢价重新拉回定价;伊朗外长关于”已为战争重启做好准备”的表态降低了短期内双方重回谈判的概率。判断失效条件:EIA 周度库存显示美国与 OECD 商业库存连续两周大幅累库,或伊朗在 11 月选举前出现实质让步(例如主动降低海峡袭击频率),油价将快速回吐地缘溢价。
黄金:短期偏强,但幅度受制于美债实际利率。冲突延长将把避险买盘重新推回前台,部分对冲本周因美联储加息预期强化而出现的承压。判断失效条件:10 年期美债实际利率重新加速上行(例如 CPI 公布后通胀粘性被再次确认),黄金的上行空间将受明显抑制。
美元指数:双向拉扯,基准情形短期偏强。避险买盘与油价通胀风险同时支撑美元,但油价经通胀路径反作用于利率预期,使美元的强势更可能呈现”震荡偏强”而非单边上行。判断失效条件:若冲突出现实质性降级信号,美元的避险溢价将率先回吐。
美股:短期承压,结构性分化。防御板块(国防、综合能源)相对受益,航空、海运与依赖中东原油的炼厂承压;纳指等高 beta 板块在风险偏好下降阶段更易同步回调。判断失效条件:若中美或 IAEA 在伊朗核问题上释放缓和信号,风险偏好快速修复。
BTC / ETH:短期偏弱,中期叙事保留。急性阶段倾向与高 beta 风险资产同跌,但”数字黄金”与中东冲突后美元购买力受损的叙事仍在,不构成趋势性看空。判断失效条件:若油价推动通胀并实际压制美元购买力,BTC 可能在风险资产下跌后率先反弹。
证据边界与下一步观察
本文基于单一来源(Guardian 整合 Waltz 在 CNN、Araghchi 在 NBC、Pezeshkian 在 CBS 的采访以及 Trump 周末讲话与 Axios 转引),未交叉验证官方一手声明,也未引用油价、金价、美元指数、原油库存或机构资金流数据。所有方向性判断属于结构性框架而非数据验证后的幅度预测,结论性数字应在补充 EIA、CME、LBMA、彭博或路透的实时行情后再确认。读者接下来可重点跟踪五类指标:EIA 周度库存与炼厂开工率、布伦特/WTI 期货曲线与海运保费、LBMA 黄金现货与 DXY 联动、美股国防与综合能源板块相对强弱,以及任何关于霍尔木兹海上交通的卫星或船位数据披露。




