美股创新高:S&P 500首破7,800点 AI芯片股与10年期美债收益率回落共振
S&P 500首次站上7,800点,纳指同步刷新历史高位,AI芯片股(Marvell、AMD、Broadcom)领涨与10年期美债收益率从5.349%阶段高位回落共同支撑了10月6日美股的上行;市场对10月美联储按兵不动的预期升温,但信用市场裂痕与能源价格仍是结构性逆风。

聚合美国 CPI、PCE、非农就业(NFP)等关键数据分析,比较预期与实际结果,并解释数据对降息路径、美元、黄金及风险资产的影响。
S&P 500首次站上7,800点,纳指同步刷新历史高位,AI芯片股(Marvell、AMD、Broadcom)领涨与10年期美债收益率从5.349%阶段高位回落共同支撑了10月6日美股的上行;市场对10月美联储按兵不动的预期升温,但信用市场裂痕与能源价格仍是结构性逆风。
9月非农骤冷至2.9万,市场对10月加息的押注从64.2%腰斩至22.7%,但周线分化显示分歧并未消失。
9月非农仅2.9万、失业率4.2%、前两月合计下修6万,时薪同比3%连续六个月低于通胀;这份几乎全面偏冷的就业报告把美联储推向分裂宏观图景。
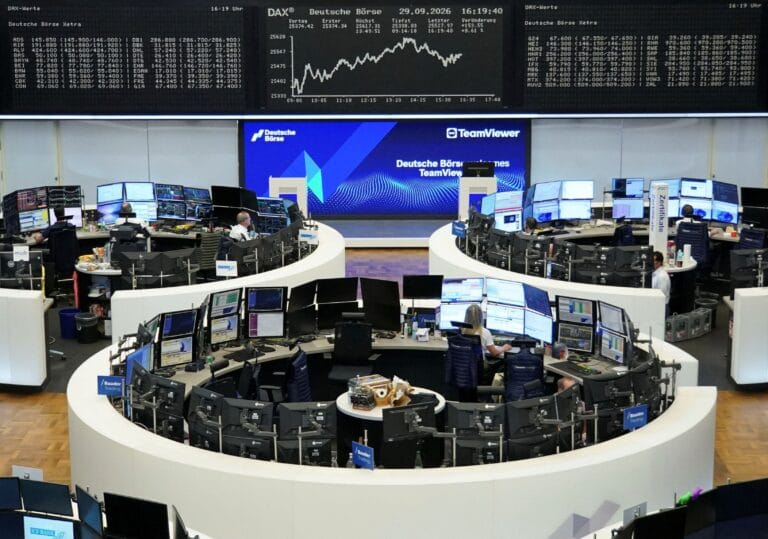
9月非农公布前夜,跨市场呈现"油价回吐+欧债长端企稳+美元维持高位"的等待模式。10月加息概率仅25%、12月已完全定价;法德国债利差回到2011年最阔水平,欧债裂痕成为这次非农前夜最大宏观背景。

芝加哥联储主席 Goolsbee 在 FOMC 静默期前明确表示加息与暂停都仍在桌面,并重申通胀为政策优先项。文章梳理其对美债收益率、美元、黄金与加密资产的传导逻辑,并交代证据边界。
9月非农2.9万远低预期且前两月下修6万,市场把10月加息概率从29%压到20%,2年期美债收益率跌至4.69%,美股反向创新高。拆解对美元、黄金、加密资产的跨资产传导。
美10年期收益率在24年高位附近震荡,法德国债利差创2012年欧债危机以来新高,美元与日元形成避险镜像,原油回吐但通胀风险未消。今晚非农薪资是市场关注的核心分水岭。
G7虚拟峰会通过IEA协调释放最高1亿桶战略石油储备,柴油与原油分批投放、炼厂检修排期同步协调。这不是单纯压油价的政治表态,而是把原油-柴油链条拆开处置的供给端操作,柴油先行是本次释储的关键变量。
9月非农本周五揭晓,市场共识新增8.4万、失业率4.1%、平均时薪同比3.1%。在Fed官员转向"无紧迫感"措辞后,12月再加息成为基准路径,工资增速与前值修订是真正决定方向的细节。
美国8月PCE同比3.4%低于路透预期3.7%,但消费支出环比跳升0.9%、储蓄率回落到4.1%,把美联储推向「通胀降、需求韧」的拉锯局面。CME FedWatch把10月FOMC加息概率从51.5%下调到41.5%,市场在重新定价「再加一次」的隐含路径。