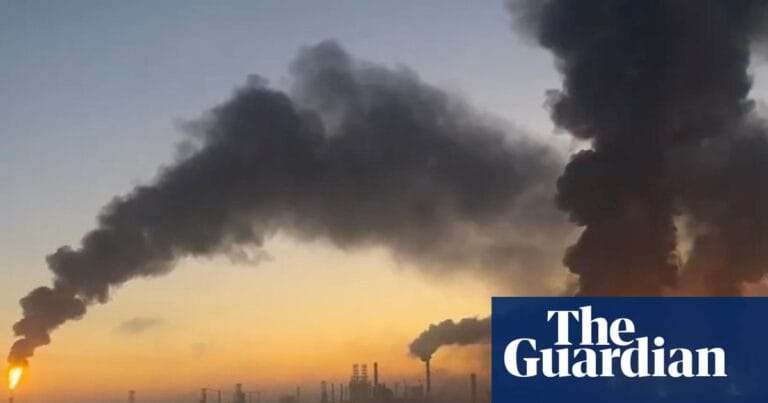
俄油炼厂遭袭牵动柴油供应:跨市场传导、市场结论与三个待验证信号
俄油炼厂遭袭正把柴油缺口从地缘头条推向美国通胀与美元利率的实质压力测试:45%炼油能力受损、柴油出口禁令延期、伊朗冲突叠加,全球成品油供应被双重挤压。本文给出各核心资产的短期方向、置信度与失效条件。

聚合美国 CPI、PCE、非农就业(NFP)等关键数据分析,比较预期与实际结果,并解释数据对降息路径、美元、黄金及风险资产的影响。
俄油炼厂遭袭正把柴油缺口从地缘头条推向美国通胀与美元利率的实质压力测试:45%炼油能力受损、柴油出口禁令延期、伊朗冲突叠加,全球成品油供应被双重挤压。本文给出各核心资产的短期方向、置信度与失效条件。
美国8月PCE同比3.4%低于市场预期;CME FedWatch对10月至少加息25基点的概率从前日约51%、一周前近71%骤降至37%。但标普500收跌0.25%、纳指收涨0.24%、道指下跌0.86%,多数板块收跌。PCE降温被GDP上修和长端利率上行对冲,呈现典型的混合信号。
美国8月PCE价格指数环比上涨0.3%,低于市场预期0.4%,美元指数和2年期美债收益率同步回落,市场对美联储继续加息的押注降温。
Kalshi与Polymarket交易员在9月非农公布前押注超预期——>90K概率约60%,>100K接近50%,远高于道琼斯共识的8.4万。预期差如何传导到美元、美债、黄金与加密资产?

美联储理事Lisa Cook在奥克兰科技周演讲中,把通胀粘性同时归因于AI投资热与中东冲突,确认9月FOMC加息25基点,认为市场对降息节奏偏乐观,AI生产力红利需待中期才能释放。
前费城联储行长Patrick T. Harker在Fortune署名文章中,用2022年3月美联储加息周期启动与AI暴露岗位招聘同步见顶、ChatGPT八个月后才问世的时间错位,反驳AI摧毁初级白领叙事,并把初级岗位定位为被AI挤出学徒补贴的传统人力资本投资。
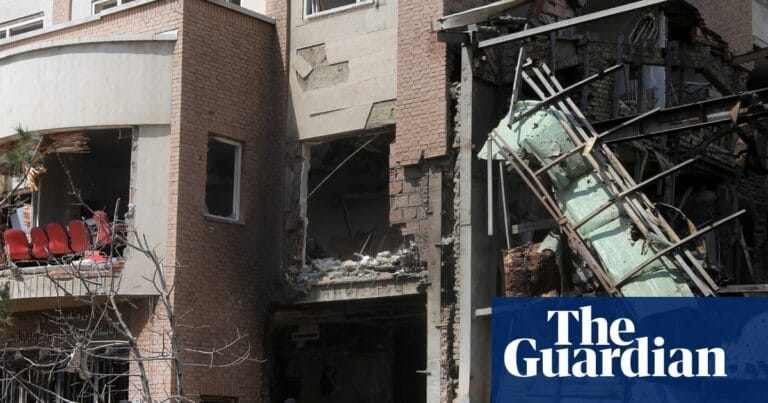
美参议院以49:50一票之差否决战争权力法案,美伊战争在200天关口继续推进;下一阶段跨资产定价的真正变量是油价能否突破地缘贴水进入断供溢价,以及Warsh治下美联储对'战时财政+通胀粘性'组合的容忍度。
9月16日完成三年来的首次加息后,主席 Kevin Warsh 明确表示不必伤害就业市场也能完成2%目标,但利率期货已经在为额外会议定价约75bp的加息,比点阵图多出两次。这场“软着陆叙事”能否被市场接受,是未来1-2个月跨资产定价的核心变量。
特朗普的1%利率口号在3.7%通胀、刚加息的Warsh和反向推高长端美债的债市数学面前,更像中期选举舆论武器,而非政策路线图。
特朗普反复要求美联储把政策利率压到1%,而当前联邦基金利率目标区间仍在3.75%—4%。更具反差的是,Warsh治下的联储刚刚在9月16日完成三年来首次加息。1%在当前通胀与全球债券市场结构下不可行,反而会推高长端收益率、压低美元、加剧本国付息成本。这一政治诉求与货币政策的温差,正在重新校准美元、美债、黄金、风险资产与加密资产的相对定价。