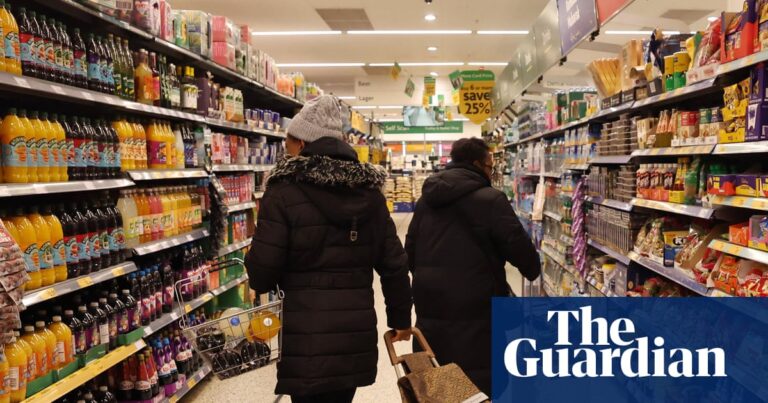
英国零售物价通胀反弹:英镑、利率与风险资产
英国零售协会数据显示,10月零售物价同比涨幅由1.4%升至2.1%,食品与非食品价格同步加速。成本转嫁可能改变英格兰银行的政策路径,但增长与预算约束仍限制进一步收紧空间。

查看市场突发事件、政策、经济数据、机构资金与资产异动快评。
英国零售协会数据显示,10月零售物价同比涨幅由1.4%升至2.1%,食品与非食品价格同步加速。成本转嫁可能改变英格兰银行的政策路径,但增长与预算约束仍限制进一步收紧空间。

欧洲股市在三大央行决议周高开,但黄金上涨、油价回落和欧元偏强显示,市场交易的并非简单的宽松预期。本文以证据最充分的黄金为跨资产锚点,给出短期基准方向、传导逻辑与风险条件。
微软向约6万名符合条件的员工提供自愿买断,叠加强生前列腺癌候选药物的早期数据,呈现组织效率调整与临床研发两条独立主线。本文进一步拆解AI资本开支的短期传导,并明确相关资产需要验证的条件。

亚洲股市在油价维持多月高位和地缘风险担忧下走弱,美联储政策指引成为下一关键变量。短期基准判断是风险资产偏弱,但油价持续回落或政策措辞转鸽可能令预期修复。
花旗的企业AI案例提供了资本开支转化为运营效率的样本,但单一银行案例不足以证明科技板块全面进入盈利兑现期。短期更值得跟踪的是可验证的现金流、生产率和治理能力。
截至2026年10月25日,印度股市10月外资净流出扩大至48056亿卢比。高油价通过通胀、盈利和贴现率放大卖压,但卢比走强、美债收益率回落及连续两日净买入意味着下行压力边际缓和。未来一至四周仍以偏弱震荡为基准,趋势反转需要油价与CDSL资金流共同确认。
WTI与布伦特在供应担忧未退时从近六个月高位回落,显示短线风险溢价有所松动。基准情景并非供应冲击已经结束,而是油价维持高位震荡偏弱;后续方向取决于实际生产、出口与装运是否持续受阻,以及高油价能否传导至通胀和利率预期。
CoreWeave的大幅回撤使市场开始审视AI股票的信用与融资风险,香港私人财富机构推出的保护类结构化产品则显示波动率已进入风险管理工具箱。但现有证据不足以证明风险已扩散至整个AI产业或演变为系统性冲击。
英国央行利率路径的主要分歧不在于市场是否押注加息,而在于互换定价中有多少属于能源供应与地缘风险溢价。基准情景下,隐含终点仍有向4.25%靠拢的空间。
奥迪拟在美国建设首座自有整车工厂,显示汽车关税正在改变跨国车企的供应链布局。但项目距离量产仍远,短期更接近产业政策信号,而非美元、美债、黄金或加密资产的即时交易信号。